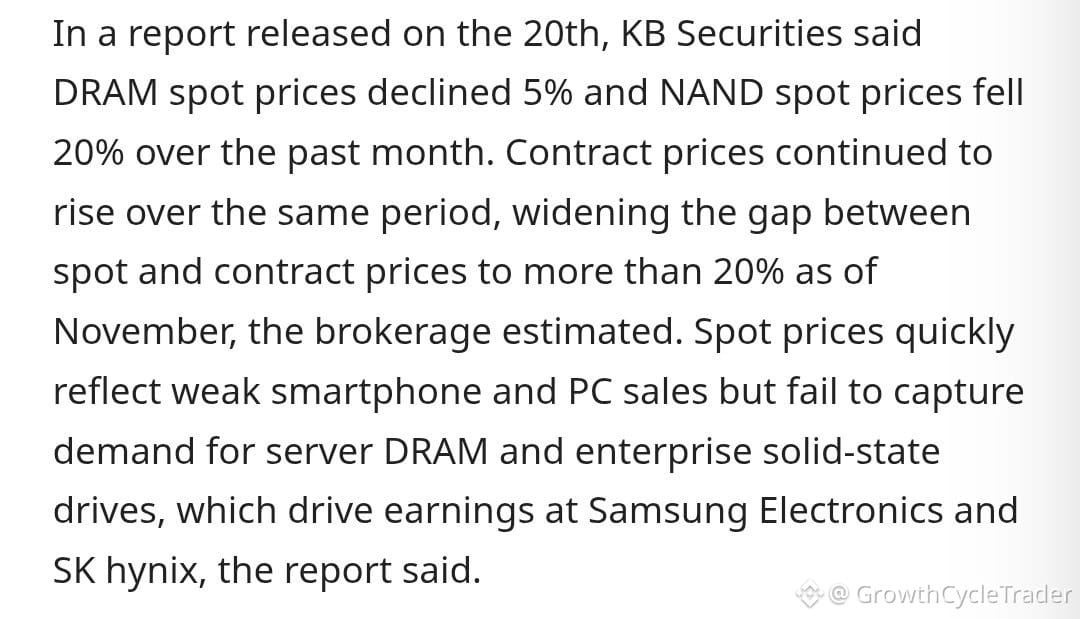
KB Securities prévoit une hausse de 40 % des prix contractuels de la DRAM l’an prochain — et voici le hic : les clients ne peuvent réserver que 70 % de leurs besoins réels. La pénurie d’approvisionnement est bien réelle.
Les prix de la NAND devraient aussi bondir de 30 %.
Ce n’est plus seulement une histoire de reprise de la mémoire. C’est une histoire de contraintes de capacité. Quand les acheteurs ne peuvent pas obtenir la totalité des volumes dont ils ont besoin, le rapport de force sur les prix bascule nettement en faveur des fournisseurs. On a déjà vu ce scénario en 2016-2017.
Si vous êtes investi dans des valeurs du secteur de la mémoire, ce genre de configuration peut entraîner une expansion des marges sur plusieurs trimestres. Observez la réaction des hyperscalers : ils vont probablement procéder à des achats anticipés massifs, ce qui pourrait encore accentuer les tensions sur l’offre.
Le développement des infrastructures d’IA ne ralentit pas. La demande de HBM grignote la capacité de production des usines de DRAM. La NAND est de plus en plus sollicitée pour les mises à niveau des SSD d’entreprise. Le calcul est simple : la demande augmente, l’offre se raréfie, les prix suivent.
Les prix de la NAND devraient aussi bondir de 30 %.
Ce n’est plus seulement une histoire de reprise de la mémoire. C’est une histoire de contraintes de capacité. Quand les acheteurs ne peuvent pas obtenir la totalité des volumes dont ils ont besoin, le rapport de force sur les prix bascule nettement en faveur des fournisseurs. On a déjà vu ce scénario en 2016-2017.
Si vous êtes investi dans des valeurs du secteur de la mémoire, ce genre de configuration peut entraîner une expansion des marges sur plusieurs trimestres. Observez la réaction des hyperscalers : ils vont probablement procéder à des achats anticipés massifs, ce qui pourrait encore accentuer les tensions sur l’offre.
Le développement des infrastructures d’IA ne ralentit pas. La demande de HBM grignote la capacité de production des usines de DRAM. La NAND est de plus en plus sollicitée pour les mises à niveau des SSD d’entreprise. Le calcul est simple : la demande augmente, l’offre se raréfie, les prix suivent.