La liquidité de $AAVE : faut-il ralentir les emprunts de grande taille ? Dans sa proposition de plafond d’emprunt dynamique du 11 novembre, LlamaRisk a transformé cet arbitrage de gestion des risques en règles applicables : le plafond total reste soumis à la limite stricte fixée par la gouvernance, mais l’espace disponible pour emprunter est reconstitué par étapes, afin de laisser le temps de réagir en cas de sorties de fonds inhabituelles.
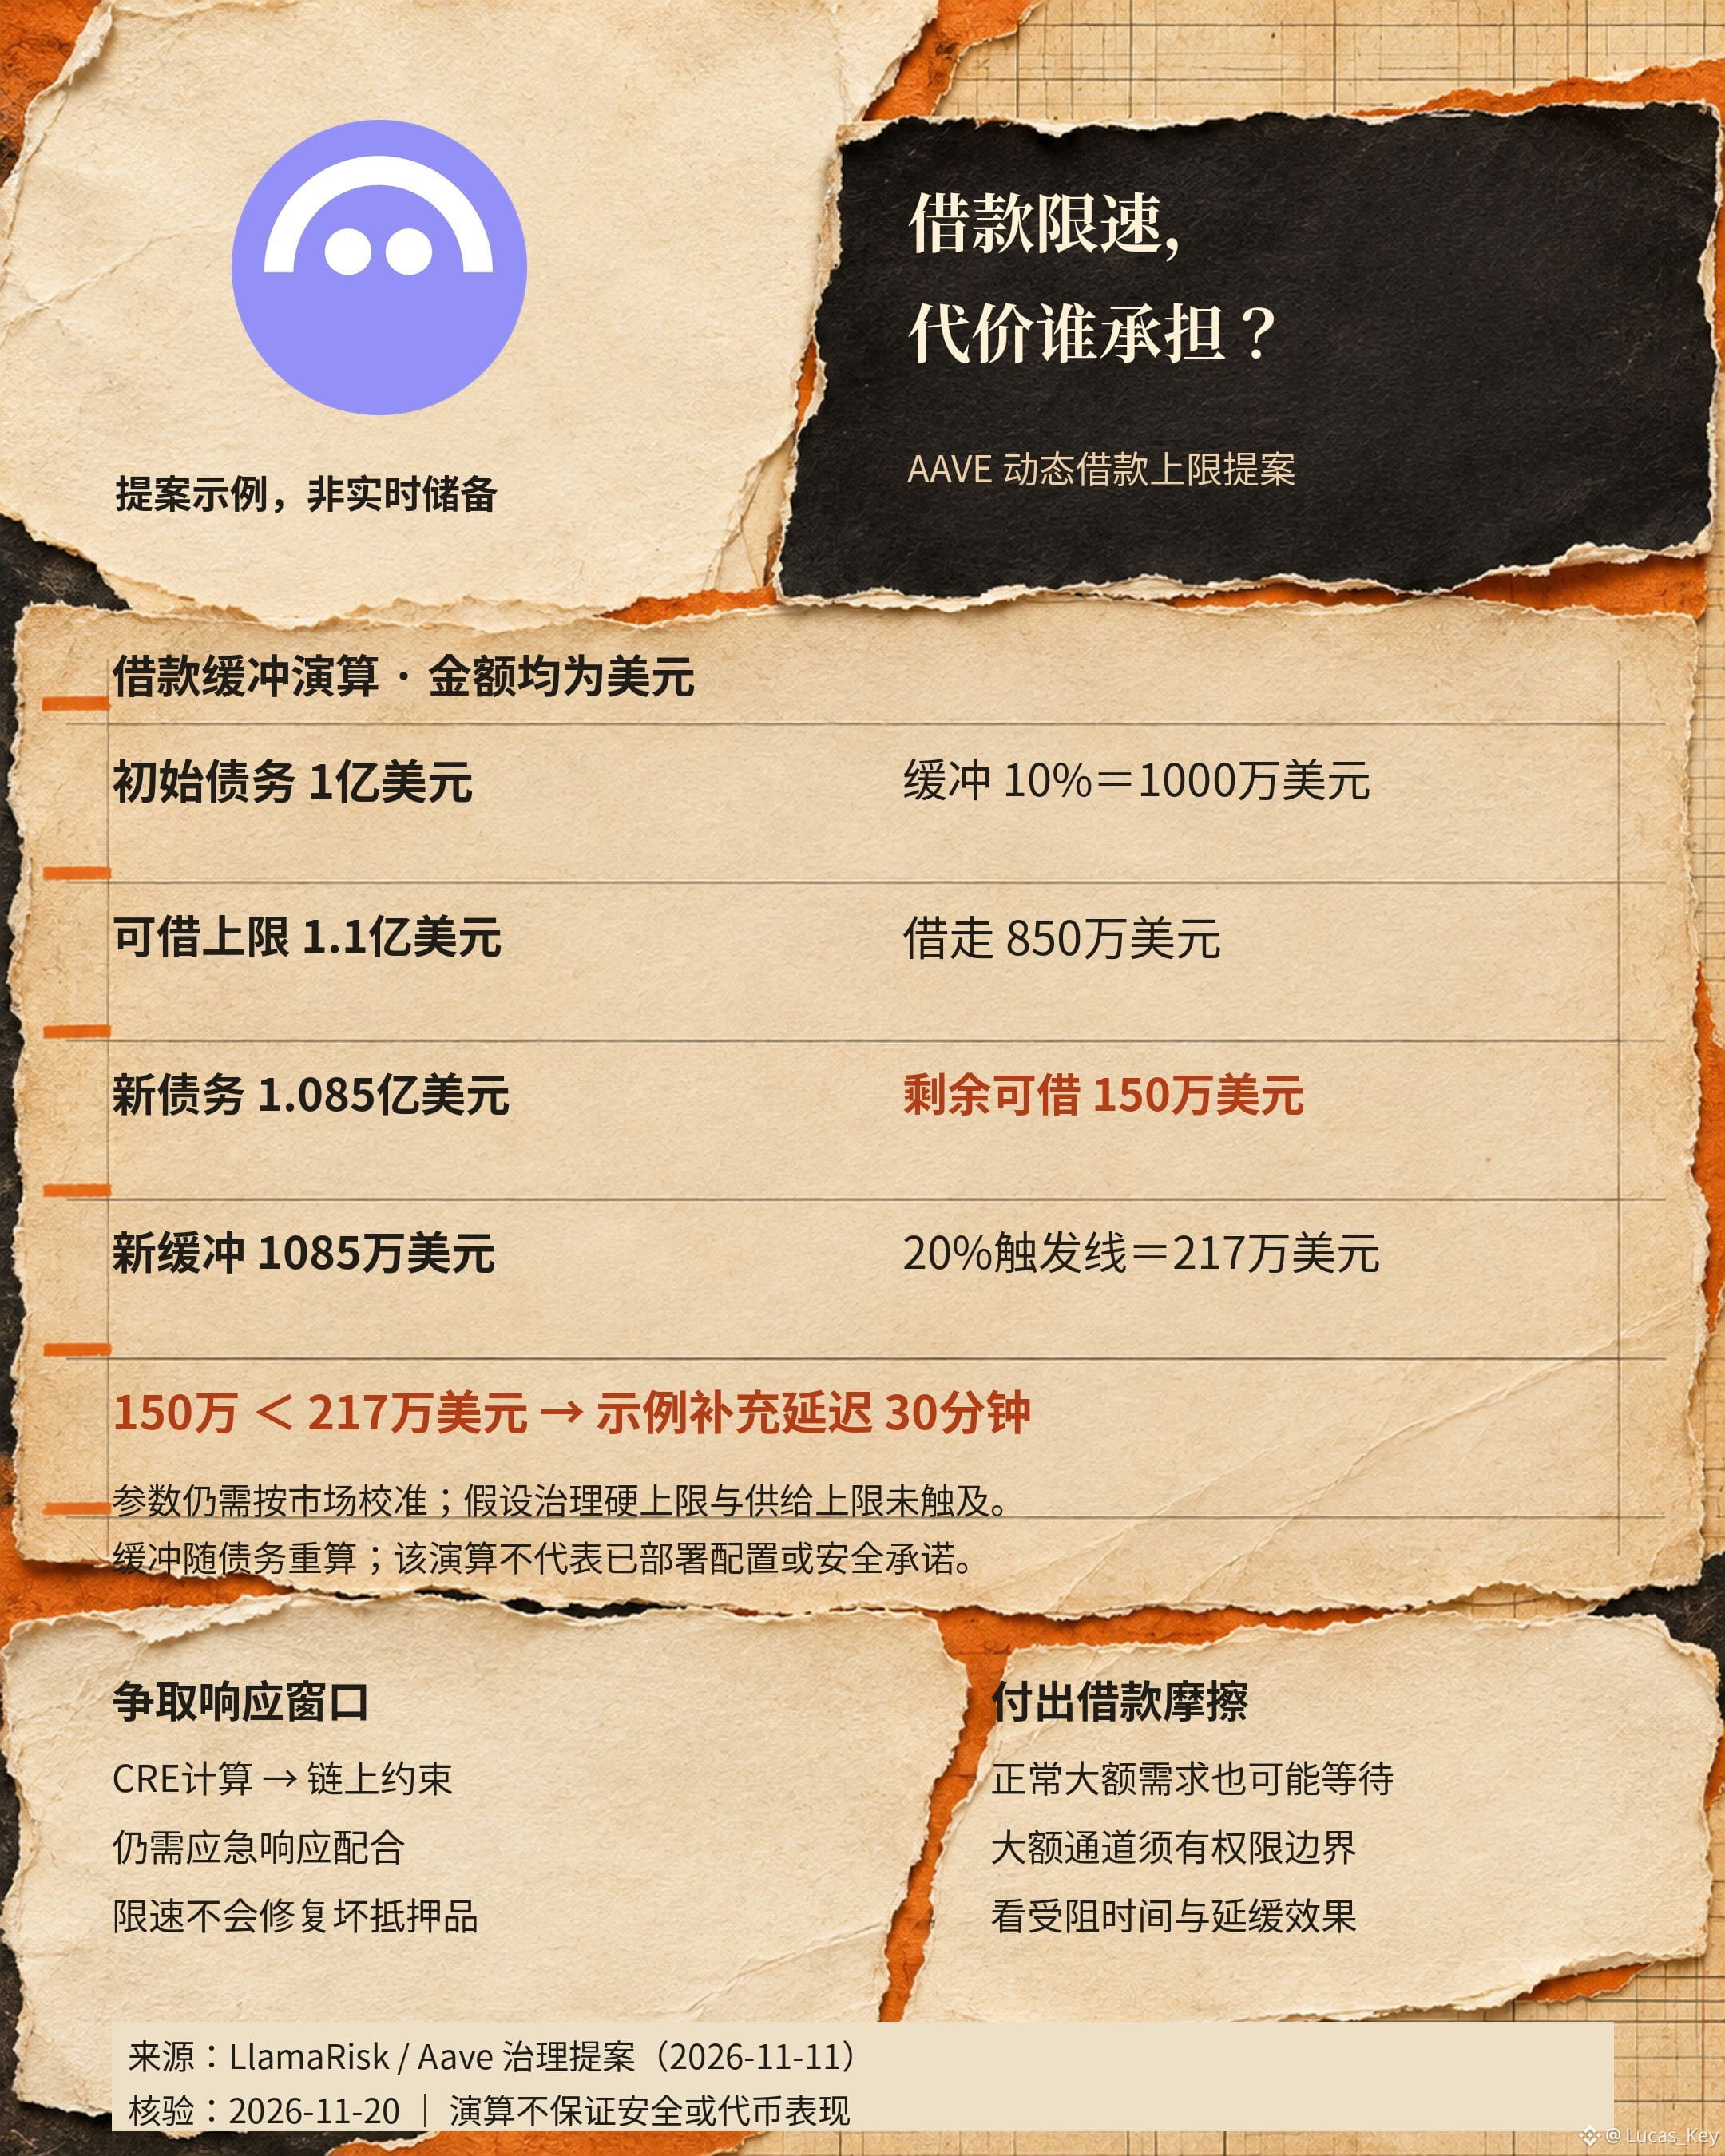
L’exemple de la proposition part d’une dette de 100 millions de dollars et d’une marge de sécurité de 10 %, ce qui donne un plafond d’emprunt de 110 millions de dollars. Après un emprunt de 8,5 millions de dollars, la dette atteint 108,5 millions de dollars et il reste 1,5 million de dollars disponibles. La marge de sécurité augmente avec la dette pour atteindre 10,85 millions de dollars ; le seuil de déclenchement de 20 % s’élève à 2,17 millions de dollars. Comme les 1,5 million sont en dessous de ce seuil, leur reconstitution doit attendre le délai indicatif de 30 minutes. Il s’agit de paramètres de simulation, qui devront encore être calibrés en fonction du marché avant tout déploiement réel ; ils ne doivent pas être considérés comme des données sur les réserves en temps réel.
L’argument en faveur d’une limitation du rythme est simple : un plafond statique limite le montant total qui peut être emprunté, mais pas la vitesse à laquelle il peut l’être. Si des garanties inhabituelles sont introduites, l’intervalle entre les reconstitutions automatiques pourrait ménager un délai pour une intervention d’urgence. Dans la proposition, le calcul des augmentations est assuré par Chainlink CRE, tandis que les contrôles on-chain limitent le montant de chaque augmentation. Ce mécanisme ralentit le rythme des emprunts, mais ne corrige ni les garanties ni les prix eux-mêmes.
Les arguments contre l’ajout de frictions sont également fondés : les emprunts légitimes de grande taille, les ajustements de levier et les sorties inhabituelles peuvent tous être urgents. En réduisant l’espace disponible, on risque aussi de faire attendre les utilisateurs ordinaires ; et si une voie distincte est créée pour les emprunteurs importants préapprouvés, il faudra clarifier les limites de l’autorisation, de l’audit et de la révocation.
Cela relie naturellement la demande d’emprunt de WETH en $ETH , le rôle de calcul de CRE associé à $LINK et la gouvernance d’AAVE, mais chacun remplit une fonction différente. Voici ce que je chercherai à vérifier : les futurs ajustements présenteront-ils simultanément les délais imposés aux emprunts ordinaires, l’effet du mécanisme sur le ralentissement des sorties inhabituelles et les autorisations associées à la voie réservée aux emprunts de grande taille ? Sans ces données, les quatre mots « gestion automatique des risques » ne suffisent pas à déterminer le bénéfice net. Source : proposition de gouvernance d’Aave et exemple, vérifiés le 20 novembre 2026. Avertissement sur les risques : cet article traite de la conception d’une proposition et ne garantit ni la sécurité ni la performance d’un jeton. Cette publication peut donner droit à des récompenses de création de contenu de la plateforme.
L’exemple de la proposition part d’une dette de 100 millions de dollars et d’une marge de sécurité de 10 %, ce qui donne un plafond d’emprunt de 110 millions de dollars. Après un emprunt de 8,5 millions de dollars, la dette atteint 108,5 millions de dollars et il reste 1,5 million de dollars disponibles. La marge de sécurité augmente avec la dette pour atteindre 10,85 millions de dollars ; le seuil de déclenchement de 20 % s’élève à 2,17 millions de dollars. Comme les 1,5 million sont en dessous de ce seuil, leur reconstitution doit attendre le délai indicatif de 30 minutes. Il s’agit de paramètres de simulation, qui devront encore être calibrés en fonction du marché avant tout déploiement réel ; ils ne doivent pas être considérés comme des données sur les réserves en temps réel.
L’argument en faveur d’une limitation du rythme est simple : un plafond statique limite le montant total qui peut être emprunté, mais pas la vitesse à laquelle il peut l’être. Si des garanties inhabituelles sont introduites, l’intervalle entre les reconstitutions automatiques pourrait ménager un délai pour une intervention d’urgence. Dans la proposition, le calcul des augmentations est assuré par Chainlink CRE, tandis que les contrôles on-chain limitent le montant de chaque augmentation. Ce mécanisme ralentit le rythme des emprunts, mais ne corrige ni les garanties ni les prix eux-mêmes.
Les arguments contre l’ajout de frictions sont également fondés : les emprunts légitimes de grande taille, les ajustements de levier et les sorties inhabituelles peuvent tous être urgents. En réduisant l’espace disponible, on risque aussi de faire attendre les utilisateurs ordinaires ; et si une voie distincte est créée pour les emprunteurs importants préapprouvés, il faudra clarifier les limites de l’autorisation, de l’audit et de la révocation.
Cela relie naturellement la demande d’emprunt de WETH en $ETH , le rôle de calcul de CRE associé à $LINK et la gouvernance d’AAVE, mais chacun remplit une fonction différente. Voici ce que je chercherai à vérifier : les futurs ajustements présenteront-ils simultanément les délais imposés aux emprunts ordinaires, l’effet du mécanisme sur le ralentissement des sorties inhabituelles et les autorisations associées à la voie réservée aux emprunts de grande taille ? Sans ces données, les quatre mots « gestion automatique des risques » ne suffisent pas à déterminer le bénéfice net. Source : proposition de gouvernance d’Aave et exemple, vérifiés le 20 novembre 2026. Avertissement sur les risques : cet article traite de la conception d’une proposition et ne garantit ni la sécurité ni la performance d’un jeton. Cette publication peut donner droit à des récompenses de création de contenu de la plateforme.