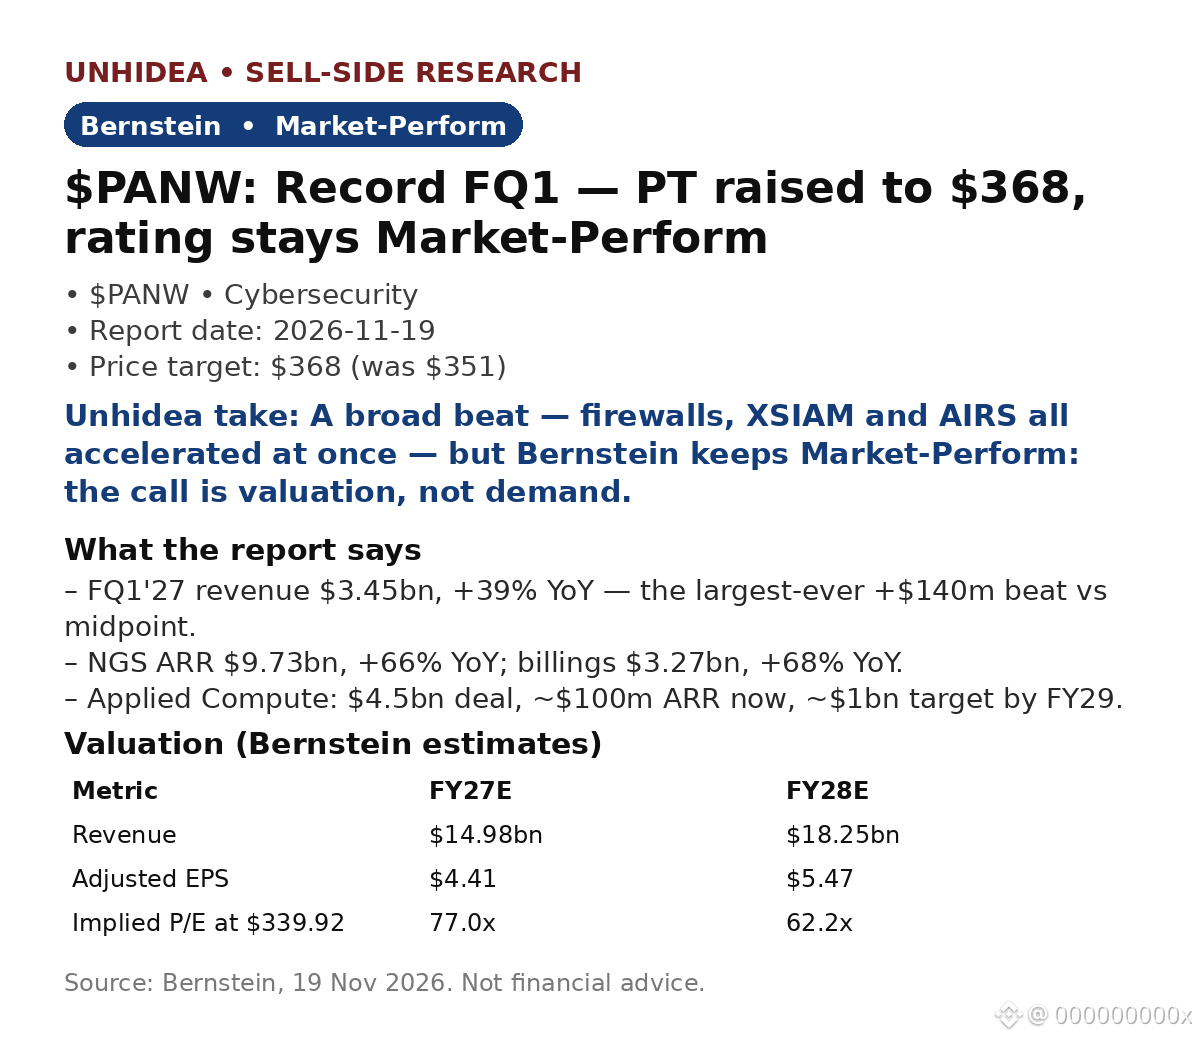
$PANW : Bernstein relève son objectif à $368 (+8 % par rapport au cours de clôture de $339.92 le 18 nov.) après un FQ1'27 record — mais maintient sa recommandation « Performance de marché », uniquement en raison des multiples élevés du secteur de la cybersécurité.
- Chiffre d'affaires de $3.45bn, en hausse de 39 % sur un an, supérieur d'environ 4 % au consensus de $3.31bn — le plus grand dépassement jamais enregistré, de +$140m par rapport au point médian. BPA non-GAAP de $1.05, en hausse de 13 % sur un an, contre un consensus de $0.97.
- ARR NGS de $9.73bn, en hausse de 66 % sur un an ; facturations de $3.27bn, en hausse de 68 % sur un an, contre un consensus de $2.67bn.
- Réservations de pare-feu en hausse de 28 % ; Prisma AIRS a ajouté $50m d'ARR au cours du trimestre, portant le total à $170m ; XSIAM a progressé de plus de 65 %, avec un ARR supérieur à $700m.
- Applied Compute : une opération entièrement en actions de $4.5bn pour environ $100m d'ARR aujourd'hui, avec un objectif d'environ $1bn d'ici l'exercice 2029 — non inclus dans les prévisions avant la clôture de l'opération (espérée au FQ3).
- Palo Alto a relevé ses prévisions pour l'exercice 2027 : chiffre d'affaires de $14.52–14.57bn (+26–27 %), contre $14.10–14.20bn auparavant ; BPA ajusté de $4.26–4.30. Le cours a progressé de 6.4 % le 19 nov. pour atteindre $361.73. (Données de marché après publication des résultats.)
Point de vue d'Unhidea : le dépassement des attentes a été généralisé — pare-feu, XSIAM et AIRS ont tous accéléré. C'est l'étendue de la plateforme qui se manifeste, et non le succès ponctuel d'un seul produit. La question : la croissance de plus de 60 % de l'ARR NGS se maintiendra-t-elle lorsque Chronosphere sera intégré aux chiffres de croissance organique au FQ2 ?
Point de vue d'Unhidea : Applied Compute est le véritable pari — PANW investit dans la sécurisation de la création de modèles d'IA elle-même. Mais dépenser $4.5bn pour environ $100m d'ARR signifie que c'est l'exécution, et non l'annonce, qui déterminera s'il s'agit d'un deuxième moteur de croissance ou d'une option coûteuse.
Risques : flux de trésorerie disponible inférieur au consensus ($1.84bn contre $1.94bn) ; pression sur les marges liée aux coûts du matériel et du cloud ; exécution de l'opération.
Source : Bernstein, 19 nov. 2026. Ceci ne constitue pas un conseil financier.
- Chiffre d'affaires de $3.45bn, en hausse de 39 % sur un an, supérieur d'environ 4 % au consensus de $3.31bn — le plus grand dépassement jamais enregistré, de +$140m par rapport au point médian. BPA non-GAAP de $1.05, en hausse de 13 % sur un an, contre un consensus de $0.97.
- ARR NGS de $9.73bn, en hausse de 66 % sur un an ; facturations de $3.27bn, en hausse de 68 % sur un an, contre un consensus de $2.67bn.
- Réservations de pare-feu en hausse de 28 % ; Prisma AIRS a ajouté $50m d'ARR au cours du trimestre, portant le total à $170m ; XSIAM a progressé de plus de 65 %, avec un ARR supérieur à $700m.
- Applied Compute : une opération entièrement en actions de $4.5bn pour environ $100m d'ARR aujourd'hui, avec un objectif d'environ $1bn d'ici l'exercice 2029 — non inclus dans les prévisions avant la clôture de l'opération (espérée au FQ3).
- Palo Alto a relevé ses prévisions pour l'exercice 2027 : chiffre d'affaires de $14.52–14.57bn (+26–27 %), contre $14.10–14.20bn auparavant ; BPA ajusté de $4.26–4.30. Le cours a progressé de 6.4 % le 19 nov. pour atteindre $361.73. (Données de marché après publication des résultats.)
Point de vue d'Unhidea : le dépassement des attentes a été généralisé — pare-feu, XSIAM et AIRS ont tous accéléré. C'est l'étendue de la plateforme qui se manifeste, et non le succès ponctuel d'un seul produit. La question : la croissance de plus de 60 % de l'ARR NGS se maintiendra-t-elle lorsque Chronosphere sera intégré aux chiffres de croissance organique au FQ2 ?
Point de vue d'Unhidea : Applied Compute est le véritable pari — PANW investit dans la sécurisation de la création de modèles d'IA elle-même. Mais dépenser $4.5bn pour environ $100m d'ARR signifie que c'est l'exécution, et non l'annonce, qui déterminera s'il s'agit d'un deuxième moteur de croissance ou d'une option coûteuse.
Risques : flux de trésorerie disponible inférieur au consensus ($1.84bn contre $1.94bn) ; pression sur les marges liée aux coûts du matériel et du cloud ; exécution de l'opération.
Source : Bernstein, 19 nov. 2026. Ceci ne constitue pas un conseil financier.