Le fondateur d’Anthropic ne veut pas devenir le deuxième Jensen Huang : derrière la plus grande IPO de l’histoire, qui mise, et qui paiera la note ?
À peine remis du séisme provoqué par le départ de Jensen Huang du contrôle de Nvidia, Anthropic ($ANT ), le jour de son entrée au Nasdaq, le 19 novembre, a commencé par verrouiller définitivement le contrôle de ses fondateurs.
I. Pourquoi ne pas vouloir devenir le deuxième Jensen Huang
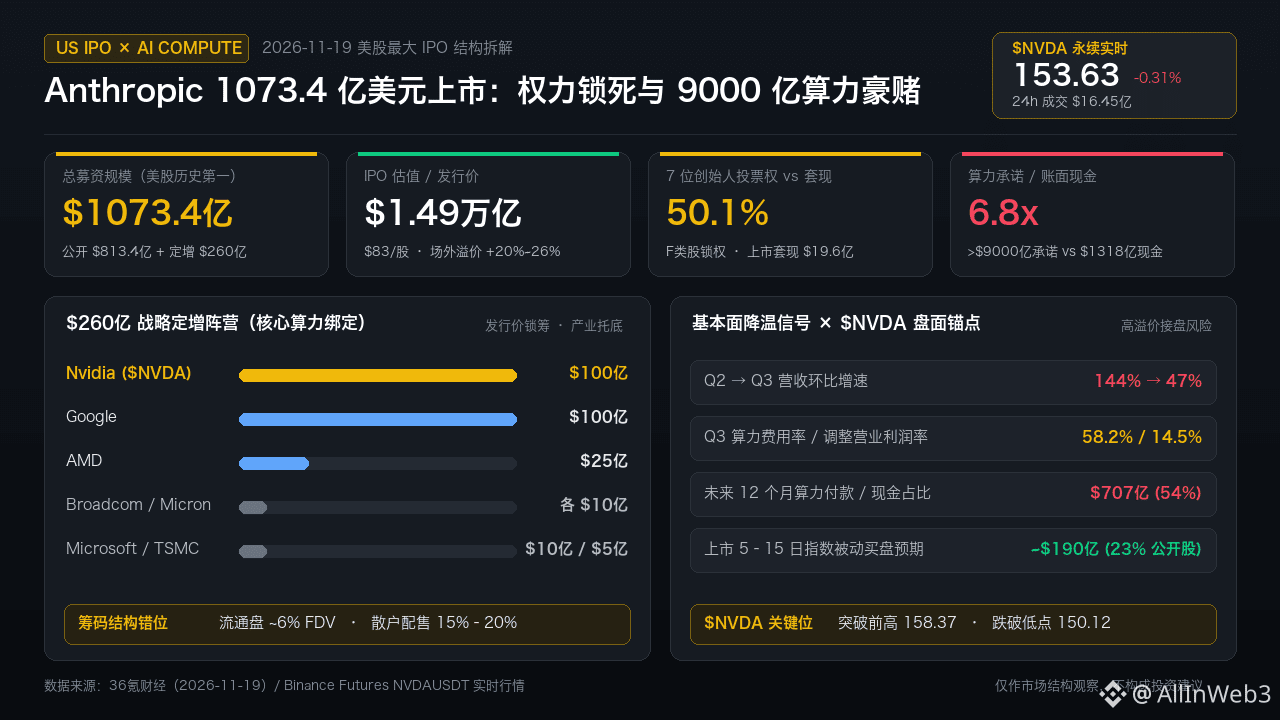
Les 7 cofondateurs d’Anthropic verrouillent directement 50,1 % des droits de vote des actionnaires grâce aux actions de classe F. Ils contrôlent également, par le biais d’un trust d’intérêt à long terme, le pouvoir de nommer et de révoquer la majorité des membres du conseil d’administration, tenant ainsi les capitaux extérieurs de Wall Street à l’écart de la gouvernance de l’entreprise. Mais le contraste est saisissant : alors qu’ils brandissent haut et fort les étendards de la mission et du contrôle, les 7 fondateurs ont aussi profité de l’introduction en Bourse pour encaisser environ 1,96 milliard de dollars.
II. Une IPO de 107,34 milliards de dollars, la plus importante de l’histoire : sur quoi misent les géants ?
Le prix d’émission a été fixé à 83 dollars, au-dessus de la fourchette de 70 à 78 dollars. L’offre publique a permis de lever 81,34 milliards de dollars, auxquels s’ajoutent 26 milliards de dollars de placements stratégiques (Google et $NVDA investissent chacun 10 milliards, AMD 2,5 milliards, Broadcom, Micron et Microsoft 1 milliard chacun, et TSMC 500 millions), soit environ 107,34 milliards de dollars au total. L’opération dépasse SpaceX et établit un nouveau record dans l’histoire de la Bourse américaine, pour une valorisation à l’émission d’environ 1 490 milliards de dollars. Les géants de la puissance de calcul soutiennent collectivement l’opération au prix d’émission de 83 dollars : il s’agit essentiellement de lier les deux extrémités de la chaîne industrielle, les acteurs en amont prenant des participations et ceux en aval verrouillant des commandes.
III. Le gouffre de calcul derrière une croissance spectaculaire
La croissance affichée est effectivement fulgurante : en octobre, le chiffre d’affaires annualisé a atteint 81 milliards de dollars, le taux de rétention nette en dollars a grimpé à 900 %, et l’entreprise couvre plus de la moitié des sociétés du Fortune Global 500. Mais des fissures apparaissent déjà dans la croissance et les marges : la croissance trimestrielle du chiffre d’affaires est passée de 144 % au T2 à seulement 47 % au T3 ; la direction vise une marge opérationnelle ajustée à long terme supérieure à 35 %, alors qu’elle n’a atteint que 14,5 % au T3. Dans le même temps, les coûts de calcul ont augmenté jusqu’à représenter 58,2 % du chiffre d’affaires, replongeant le bénéfice GAAP dans le rouge, et les revenus générés par dollar dépensé en calcul sont passés de 2,08 à 1,72. Plus inquiétant encore, le décalage de trésorerie : fin septembre, les engagements totaux en matière de puissance de calcul dépassaient 900 milliards de dollars, soit 6,8 fois les 131,8 milliards de dollars de trésorerie inscrits au bilan. Il faudra débourser 70,7 milliards de dollars au cours des 12 prochains mois, soit 54 % de la trésorerie. Goldman Sachs prévoit que le flux de trésorerie disponible restera négatif jusqu’en 2030.
IV. Qui mise, et qui paiera la note ?
La part réellement mise en circulation ne représente qu’environ 6 % de la valorisation totale, mais l’entreprise a exceptionnellement réservé 15 à 20 % des titres aux investisseurs particuliers. Même si des achats passifs d’indices d’environ 19 milliards de dollars pourraient intervenir entre le 5e et le 15e jour de cotation, la « malédiction du gagnant » qui consiste à acheter au prix fort s’est déjà dessinée dès le premier jour : $ANT a ouvert à 111,5, grimpé jusqu’à 115,1, puis plongé à 92,72, avant de clôturer à 97,17, en baisse de 12,9 % par rapport à l’ouverture. Le titre a encore reculé de 2,7 % après la clôture.
Les géants du secteur obtiennent des actions à bas prix, à 83 dollars, en échange de commandes de puissance de calcul ; les fondateurs verrouillent 50,1 % des droits de vote tout en encaissant 1,96 milliard de dollars ; ceux qui achètent au prix fort pour être les derniers à monter à bord restent, eux, à la merci de l’euphorie. Pour la suite, $ANT ne pourra justifier le récit d’une valorisation de mille milliards que s’il se maintient au-dessus du seuil des 100 avec des volumes élevés et si les résultats démontrent que les investissements dans la puissance de calcul rapportent davantage que les coûts qu’ils entraînent. Si, au contraire, le titre passe sous le plus bas de 92,72 atteint le premier jour, avec des volumes élevés, son cours continuera de revenir vers le prix d’émission de 83 dollars.
À peine remis du séisme provoqué par le départ de Jensen Huang du contrôle de Nvidia, Anthropic ($ANT ), le jour de son entrée au Nasdaq, le 19 novembre, a commencé par verrouiller définitivement le contrôle de ses fondateurs.
I. Pourquoi ne pas vouloir devenir le deuxième Jensen Huang
Les 7 cofondateurs d’Anthropic verrouillent directement 50,1 % des droits de vote des actionnaires grâce aux actions de classe F. Ils contrôlent également, par le biais d’un trust d’intérêt à long terme, le pouvoir de nommer et de révoquer la majorité des membres du conseil d’administration, tenant ainsi les capitaux extérieurs de Wall Street à l’écart de la gouvernance de l’entreprise. Mais le contraste est saisissant : alors qu’ils brandissent haut et fort les étendards de la mission et du contrôle, les 7 fondateurs ont aussi profité de l’introduction en Bourse pour encaisser environ 1,96 milliard de dollars.
II. Une IPO de 107,34 milliards de dollars, la plus importante de l’histoire : sur quoi misent les géants ?
Le prix d’émission a été fixé à 83 dollars, au-dessus de la fourchette de 70 à 78 dollars. L’offre publique a permis de lever 81,34 milliards de dollars, auxquels s’ajoutent 26 milliards de dollars de placements stratégiques (Google et $NVDA investissent chacun 10 milliards, AMD 2,5 milliards, Broadcom, Micron et Microsoft 1 milliard chacun, et TSMC 500 millions), soit environ 107,34 milliards de dollars au total. L’opération dépasse SpaceX et établit un nouveau record dans l’histoire de la Bourse américaine, pour une valorisation à l’émission d’environ 1 490 milliards de dollars. Les géants de la puissance de calcul soutiennent collectivement l’opération au prix d’émission de 83 dollars : il s’agit essentiellement de lier les deux extrémités de la chaîne industrielle, les acteurs en amont prenant des participations et ceux en aval verrouillant des commandes.
III. Le gouffre de calcul derrière une croissance spectaculaire
La croissance affichée est effectivement fulgurante : en octobre, le chiffre d’affaires annualisé a atteint 81 milliards de dollars, le taux de rétention nette en dollars a grimpé à 900 %, et l’entreprise couvre plus de la moitié des sociétés du Fortune Global 500. Mais des fissures apparaissent déjà dans la croissance et les marges : la croissance trimestrielle du chiffre d’affaires est passée de 144 % au T2 à seulement 47 % au T3 ; la direction vise une marge opérationnelle ajustée à long terme supérieure à 35 %, alors qu’elle n’a atteint que 14,5 % au T3. Dans le même temps, les coûts de calcul ont augmenté jusqu’à représenter 58,2 % du chiffre d’affaires, replongeant le bénéfice GAAP dans le rouge, et les revenus générés par dollar dépensé en calcul sont passés de 2,08 à 1,72. Plus inquiétant encore, le décalage de trésorerie : fin septembre, les engagements totaux en matière de puissance de calcul dépassaient 900 milliards de dollars, soit 6,8 fois les 131,8 milliards de dollars de trésorerie inscrits au bilan. Il faudra débourser 70,7 milliards de dollars au cours des 12 prochains mois, soit 54 % de la trésorerie. Goldman Sachs prévoit que le flux de trésorerie disponible restera négatif jusqu’en 2030.
IV. Qui mise, et qui paiera la note ?
La part réellement mise en circulation ne représente qu’environ 6 % de la valorisation totale, mais l’entreprise a exceptionnellement réservé 15 à 20 % des titres aux investisseurs particuliers. Même si des achats passifs d’indices d’environ 19 milliards de dollars pourraient intervenir entre le 5e et le 15e jour de cotation, la « malédiction du gagnant » qui consiste à acheter au prix fort s’est déjà dessinée dès le premier jour : $ANT a ouvert à 111,5, grimpé jusqu’à 115,1, puis plongé à 92,72, avant de clôturer à 97,17, en baisse de 12,9 % par rapport à l’ouverture. Le titre a encore reculé de 2,7 % après la clôture.
Les géants du secteur obtiennent des actions à bas prix, à 83 dollars, en échange de commandes de puissance de calcul ; les fondateurs verrouillent 50,1 % des droits de vote tout en encaissant 1,96 milliard de dollars ; ceux qui achètent au prix fort pour être les derniers à monter à bord restent, eux, à la merci de l’euphorie. Pour la suite, $ANT ne pourra justifier le récit d’une valorisation de mille milliards que s’il se maintient au-dessus du seuil des 100 avec des volumes élevés et si les résultats démontrent que les investissements dans la puissance de calcul rapportent davantage que les coûts qu’ils entraînent. Si, au contraire, le titre passe sous le plus bas de 92,72 atteint le premier jour, avec des volumes élevés, son cours continuera de revenir vers le prix d’émission de 83 dollars.