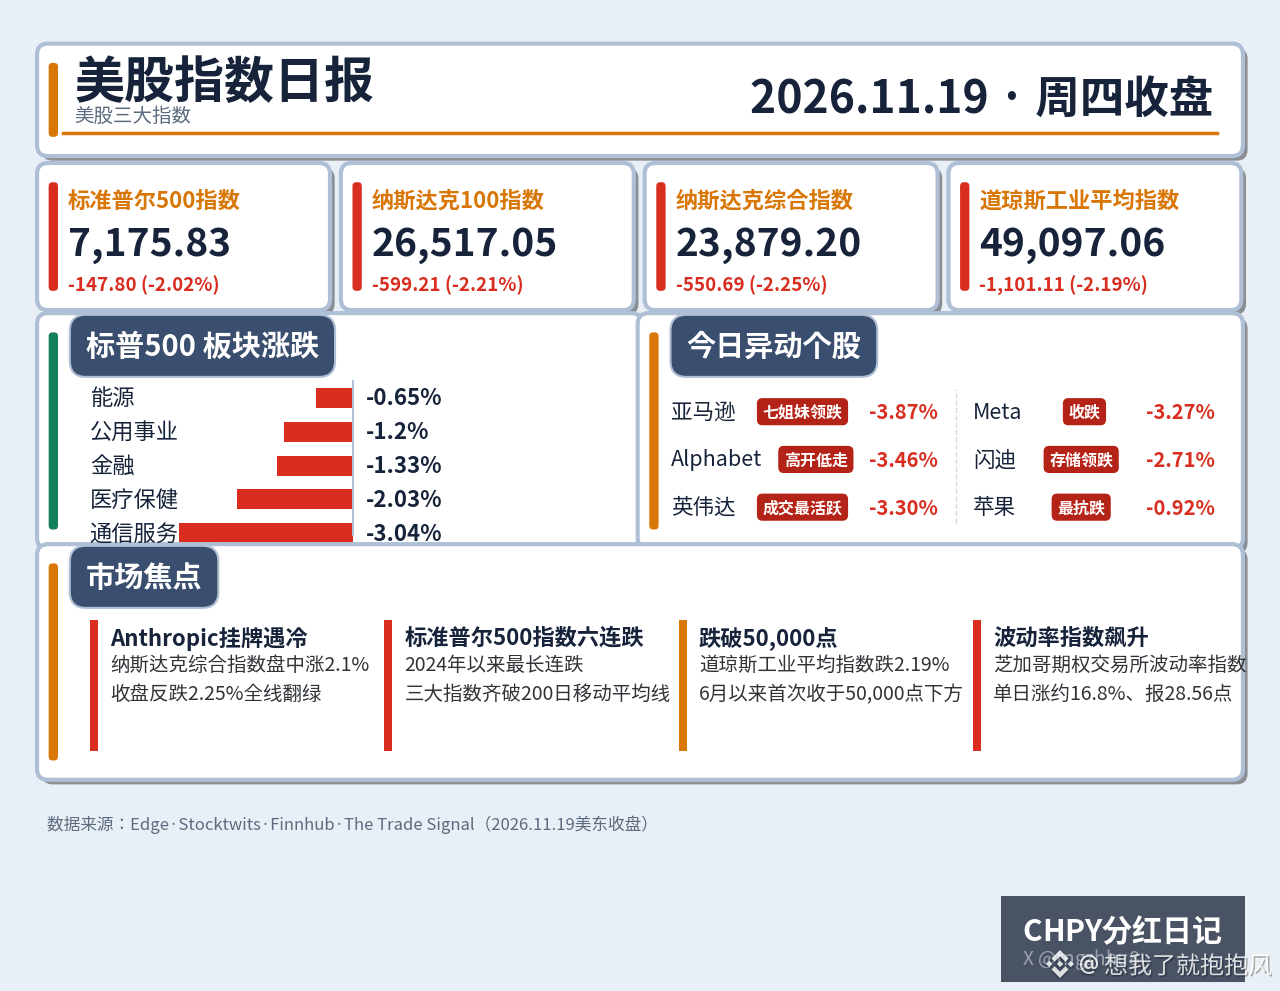
Jeudi, les actions américaines ont connu un spectaculaire retournement de situation : après une ouverture en forte hausse, elles ont fini en baisse. L’enthousiasme suscité à l’ouverture par la première cotation d’Anthropic s’est éteint en moins d’une demi-journée. Le Nasdaq Composite a gagné jusqu’à 2.1% en séance, avant de clôturer en baisse de 2.25%, à 23,879.20 points. Le S&P 500 a reculé de 2.02%, à 7,175.83 points, enregistrant une sixième séance consécutive de baisse, sa plus longue série depuis 2024. Le Dow Jones Industrial Average a perdu 1,101.11 points, soit 2.19%, à 49,097.06 points, et a clôturé pour la première fois depuis juin sous les 50,000 points. Le Nasdaq 100 a cédé 2.21%, à 26,517.05 points, soit un recul de 15.4% par rapport à son sommet intrajournalier du 6 octobre.
Les 11 secteurs ont tous terminé dans le rouge. L’énergie a le mieux résisté, avec un recul de 0.65%, tandis que les services de communication ont fermé la marche, en baisse de 3.04%. Aucun des Sept Magnifiques n’a résisté : Amazon a mené les baisses, avec -3.87%. Alphabet, qui avait ouvert à 294.30 dollars et atteint un sommet intrajournalier de 295.43 dollars, a finalement chuté de 3.46%, à 272.66 dollars. Nvidia a reculé de 3.30%, à 145.98 dollars ; avec 312 millions d’actions échangées sur la séance, le titre a été le plus actif de l’ensemble du marché. Meta a perdu 3.27%, Tesla 2.43%, Microsoft 1.97%, repassant sous les 500 dollars, tandis qu’Apple a le mieux résisté, avec une baisse de 0.92%. Les trois fabricants de mémoire, qui avaient gagné plus de 4% avant l’ouverture, ont eux aussi fini dans le rouge : SanDisk a baissé de 2.71%, à 755.16 dollars, Micron Technology de 2.10%, à 690.44 dollars, et les certificats américains de dépôt de SK Hynix de 2.67%, à 119.20 dollars.
La chaîne de transmission est limpide : le compte rendu de la réunion d’octobre de la Réserve fédérale s’est révélé restrictif et les anticipations d’une hausse des taux en décembre restent élevées. Le dollar a atteint un sommet de 19 mois. Les investisseurs se sont d’abord retirés de l’intelligence artificielle et des valeurs de croissance, puis de l’ensemble des actifs risqués. L’indice de volatilité du Chicago Board Options Exchange a bondi d’environ 16.8% en une seule séance, à 28.56 points. Le fonds indiciel répliquant le S&P 500 a clôturé sous sa moyenne mobile à 200 jours. À l’échelle du marché, seules 1,788 valeurs ont progressé, contre 8,020 en baisse. Le bitcoin a lui aussi reculé, aux alentours de 61,974 dollars, et l’or a perdu 1.36%, à 3,674.68 dollars. Même les valeurs refuges baissent : cela indique un retrait généralisé par désendettement, et non une mauvaise nouvelle propre à un secteur.
Après une telle chute, un rebond technique à court terme peut survenir à tout moment. Mais, dans un premier temps, il faut le considérer comme une correction de la survente et ne pas se précipiter pour y voir un retournement de tendance. Le Nasdaq 100 a déjà perdu 15.4% depuis son sommet et est techniquement entré en zone de correction. Le S&P 500 a reculé de plus de 5% depuis le début de la semaine. Aujourd’hui, trois seuils sont à surveiller : le Dow Jones Industrial Average parviendra-t-il à se maintenir au-dessus de 49,000 points ? Nvidia conservera-t-il les 145 dollars ? L’indice de volatilité du Chicago Board Options Exchange pourra-t-il refluer après être passé au-dessus de 28 points ? D’ici à la réunion de politique monétaire des 8 et 9 décembre, les marchés continueront de réagir aux anticipations de hausse des taux.
#美股 #BulletinDesIndicesBoursiersUS
$NVDA $QQQ $SPY
Les 11 secteurs ont tous terminé dans le rouge. L’énergie a le mieux résisté, avec un recul de 0.65%, tandis que les services de communication ont fermé la marche, en baisse de 3.04%. Aucun des Sept Magnifiques n’a résisté : Amazon a mené les baisses, avec -3.87%. Alphabet, qui avait ouvert à 294.30 dollars et atteint un sommet intrajournalier de 295.43 dollars, a finalement chuté de 3.46%, à 272.66 dollars. Nvidia a reculé de 3.30%, à 145.98 dollars ; avec 312 millions d’actions échangées sur la séance, le titre a été le plus actif de l’ensemble du marché. Meta a perdu 3.27%, Tesla 2.43%, Microsoft 1.97%, repassant sous les 500 dollars, tandis qu’Apple a le mieux résisté, avec une baisse de 0.92%. Les trois fabricants de mémoire, qui avaient gagné plus de 4% avant l’ouverture, ont eux aussi fini dans le rouge : SanDisk a baissé de 2.71%, à 755.16 dollars, Micron Technology de 2.10%, à 690.44 dollars, et les certificats américains de dépôt de SK Hynix de 2.67%, à 119.20 dollars.
La chaîne de transmission est limpide : le compte rendu de la réunion d’octobre de la Réserve fédérale s’est révélé restrictif et les anticipations d’une hausse des taux en décembre restent élevées. Le dollar a atteint un sommet de 19 mois. Les investisseurs se sont d’abord retirés de l’intelligence artificielle et des valeurs de croissance, puis de l’ensemble des actifs risqués. L’indice de volatilité du Chicago Board Options Exchange a bondi d’environ 16.8% en une seule séance, à 28.56 points. Le fonds indiciel répliquant le S&P 500 a clôturé sous sa moyenne mobile à 200 jours. À l’échelle du marché, seules 1,788 valeurs ont progressé, contre 8,020 en baisse. Le bitcoin a lui aussi reculé, aux alentours de 61,974 dollars, et l’or a perdu 1.36%, à 3,674.68 dollars. Même les valeurs refuges baissent : cela indique un retrait généralisé par désendettement, et non une mauvaise nouvelle propre à un secteur.
Après une telle chute, un rebond technique à court terme peut survenir à tout moment. Mais, dans un premier temps, il faut le considérer comme une correction de la survente et ne pas se précipiter pour y voir un retournement de tendance. Le Nasdaq 100 a déjà perdu 15.4% depuis son sommet et est techniquement entré en zone de correction. Le S&P 500 a reculé de plus de 5% depuis le début de la semaine. Aujourd’hui, trois seuils sont à surveiller : le Dow Jones Industrial Average parviendra-t-il à se maintenir au-dessus de 49,000 points ? Nvidia conservera-t-il les 145 dollars ? L’indice de volatilité du Chicago Board Options Exchange pourra-t-il refluer après être passé au-dessus de 28 points ? D’ici à la réunion de politique monétaire des 8 et 9 décembre, les marchés continueront de réagir aux anticipations de hausse des taux.
#美股 #BulletinDesIndicesBoursiersUS
$NVDA $QQQ $SPY