

Si vous développez des produits d’IA, dirigez une entreprise SaaS ou investissez dans toute la chaîne d’approvisionnement de l’IA, l’entrée en Bourse d’Anthropic au Nasdaq aujourd’hui mérite davantage qu’un simple coup d’œil au cours d’ouverture. La partie du prospectus qui mérite que vous vous y attardiez est la liste des contrats de capacité de calcul.
Commençons par ce que tout le monde peut voir. Les actions ont été fixées à 83 $ le 18 novembre, au-dessus de la fourchette précédente de 70 à 78 $. L’entreprise et ses cofondateurs ont vendu 980 millions d’actions pour un montant brut de 81,34 milliards de dollars, une opération largement présentée comme la plus importante introduction en Bourse de tous les temps. À cela s’est ajouté un placement privé de 26,0 milliards de dollars, souscrit par sept entreprises : Google, NVIDIA, AMD, Broadcom, Micron, Microsoft et TSMC. L’action a ouvert aujourd’hui à 111,50 $, soit 34 % au-dessus du prix d’offre.
Du côté du produit, les chiffres confirment l’intuition de nombreux utilisateurs quotidiens de Claude. Le chiffre d’affaires du troisième trimestre 2026 s’élevait à 17,0 milliards de dollars, en hausse de 1 127 % sur un an. En douze mois, le nombre de clients dépensant plus de 100 000 dollars par an est passé d’un peu plus de 950 à plus de 11 900. Le taux de rétention du chiffre d’affaires net avoisinait les 900 % : selon la définition du prospectus, les entreprises clientes déjà présentes il y a un an ont généré, ce troisième trimestre, environ neuf fois plus de chiffre d’affaires qu’au même trimestre de l’année précédente (hors abonnés individuels).
Le même prospectus contient un autre chiffre. Anthropic a signé des engagements en matière de calcul et d’infrastructure d’environ 900,9 milliards de dollars, soit plus de 13 fois son chiffre d’affaires annualisé du troisième trimestre.
Regardons maintenant avec qui ces contrats ont été conclus. Sur les 900,9 milliards de dollars, les contrats liés à Google, Amazon, Microsoft et Broadcom totalisent environ 439,7 milliards, soit près de la moitié. Les quatre entreprises sont également actionnaires ou prêteurs d’Anthropic.
Première mauvaise interprétation : 90 % de la perte de 104 milliards de dollars vient de la hausse de la valorisation
Pour les neuf premiers mois de 2026, la perte nette d’Anthropic s’est élevée à 104,0 milliards de dollars. Ce chiffre circule déjà sur les réseaux sociaux, où il est généralement interprété ainsi : « 33 milliards de dollars de chiffre d’affaires, 104 milliards de pertes, plus l’entreprise vend, plus elle perd. »
Si l’on décompose le compte de résultat, on arrive à la conclusion inverse :
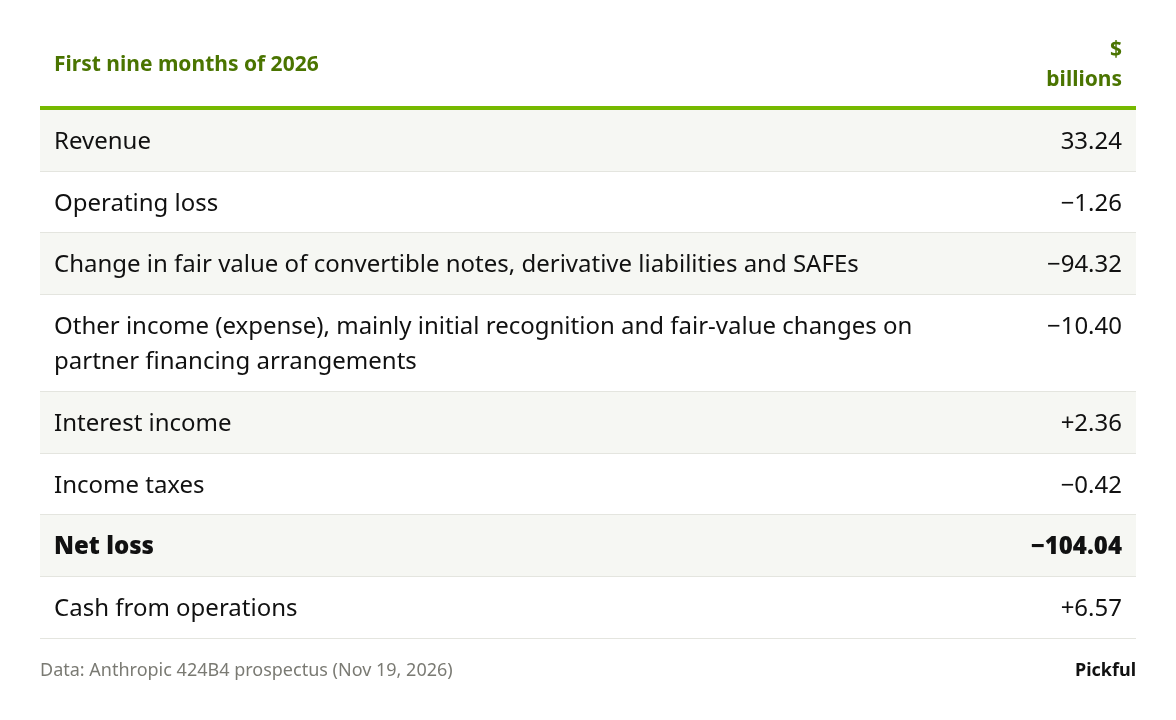
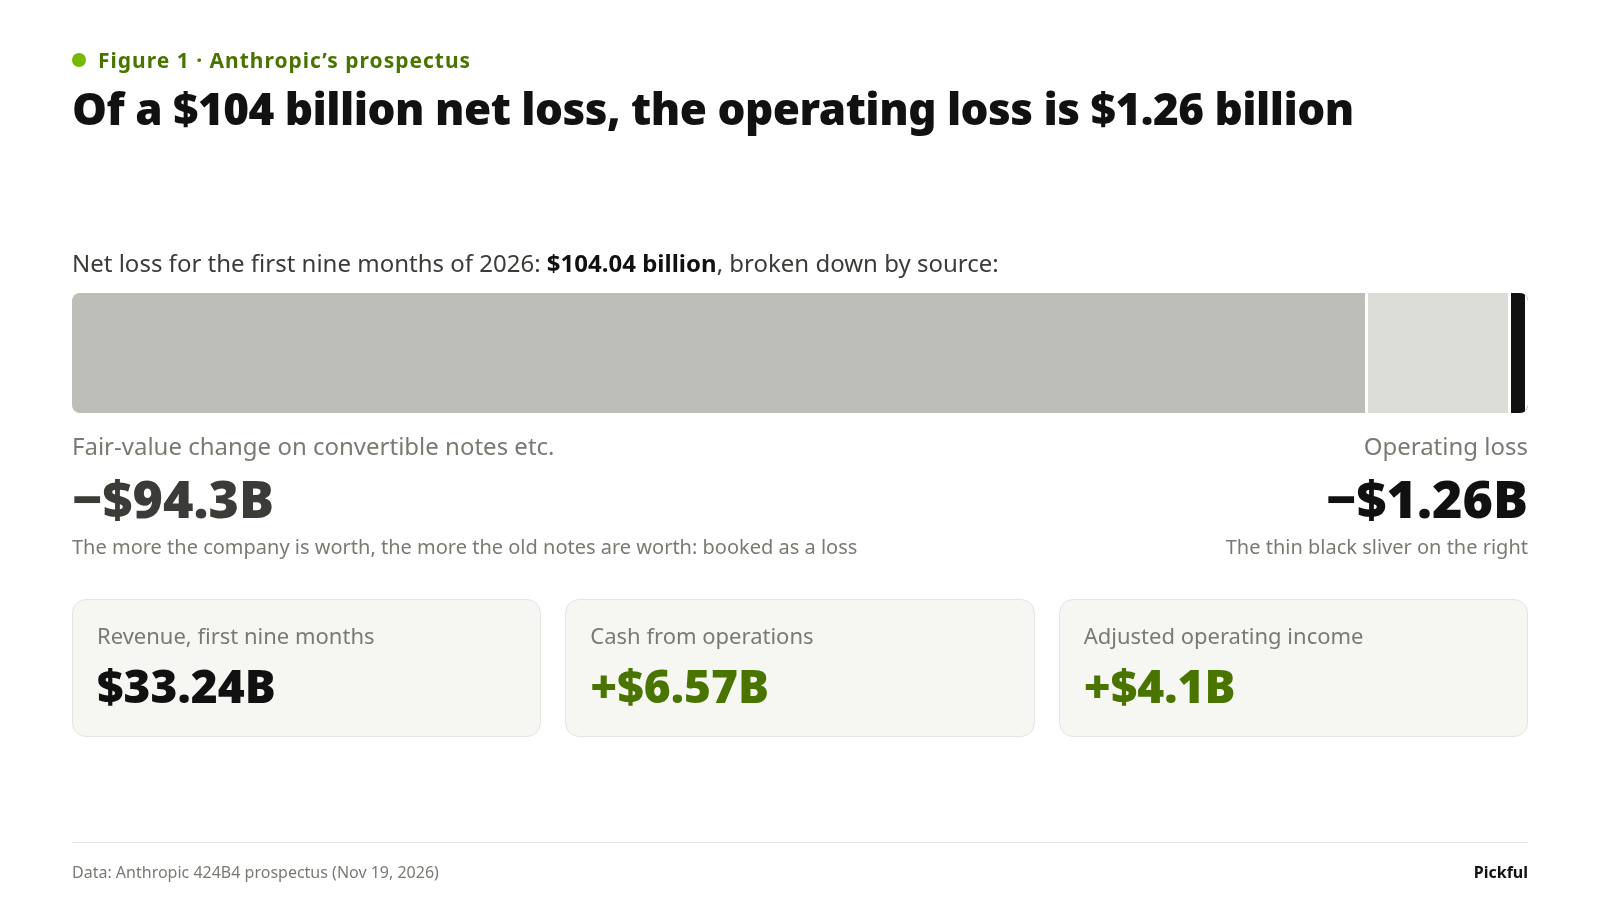
Figure 1 : Sur une perte nette de 104 milliards de dollars, la perte d’exploitation s’élève à 1,26 milliard
La variation de juste valeur de 94,3 milliards de dollars provient de billets convertibles émis les années précédentes. C’est le poste du compte de résultat le plus facile à mal interpréter ; prenons donc Amazon comme exemple.
Voici le mécanisme : Amazon a prêté de l’argent à Anthropic et peut ensuite le convertir en actions. En 2023 et 2024, Amazon a prêté de l’argent à Anthropic en échange de billets à ordre convertibles plutôt que d’une simple reconnaissance de dette. Ils ne portent pas intérêt et arrivent à échéance en 2034–2035. La clause essentielle concerne la conversion : Amazon peut échanger le principal contre des actions Anthropic à un prix fixe, soit 2,09 dollars par action pour les billets de 2023 et 5,05 dollars pour ceux de 2024. Aucune garantie n’a été donnée, et il ne s’agit pas de capitaux propres qui se transformeraient ensuite en dette. Le prêt a été accordé en premier ; les actions viendront ensuite.
La valeur de la reconnaissance de dette dépend de la valeur d’Anthropic. Le principal qui n’a pas encore été converti s’élève à 6,2 milliards de dollars. Sans tenir compte du plafond de détention, il serait converti en environ 1,84 milliard d’actions. Le prix d’offre de 83 dollars représente 16 à 40 fois les prix de conversion, ce qui valorise ces actions à environ 152,8 milliards de dollars au prix d’offre. Amazon ne va pas demander le remboursement de 6,2 milliards de dollars en espèces. Elle va convertir sa créance.
Pourquoi cela apparaît comme une perte. Selon les règles comptables, ces billets sont inscrits au passif à leur juste valeur et réévalués à chaque période. Lorsque la valorisation de l’entreprise augmente, le passif augmente lui aussi, et cette hausse est comptabilisée comme une perte. Le prospectus est explicite : ces variations étaient « principalement dues à une hausse de la juste valeur de nos billets à ordre convertibles en circulation, résultant d’une augmentation de la valorisation de notre entreprise ». C’est de là que viennent les 94,3 milliards de dollars enregistrés sur les neuf mois. Le montant comptabilisé est calculé période par période à partir d’un modèle de valorisation ; il ne correspond pas à la différence entre 152,8 et 6,2 milliards de dollars, mais évolue dans le même sens : plus la valorisation grimpe vite, plus cette « perte » est importante.
Qui en supporte réellement le coût ? Cela ne coûte aucune trésorerie à Anthropic ; le flux de trésorerie d’exploitation des neuf mois était positif, à 6,57 milliards de dollars. Ce sont les autres actionnaires qui en font les frais. Amazon reçoit des actions à raison de deux à cinq dollars pièce, le nombre d’actions augmente et la part de tous les autres diminue. Il existe un plafond : après conversion, Amazon ne peut détenir plus de 12 % de la capitalisation, selon la définition du prospectus ; l’excédent est reporté aux trimestres suivants. C’est pourquoi environ 1,55 milliard d’actions n’étaient toujours pas converties au moment de l’introduction en Bourse.
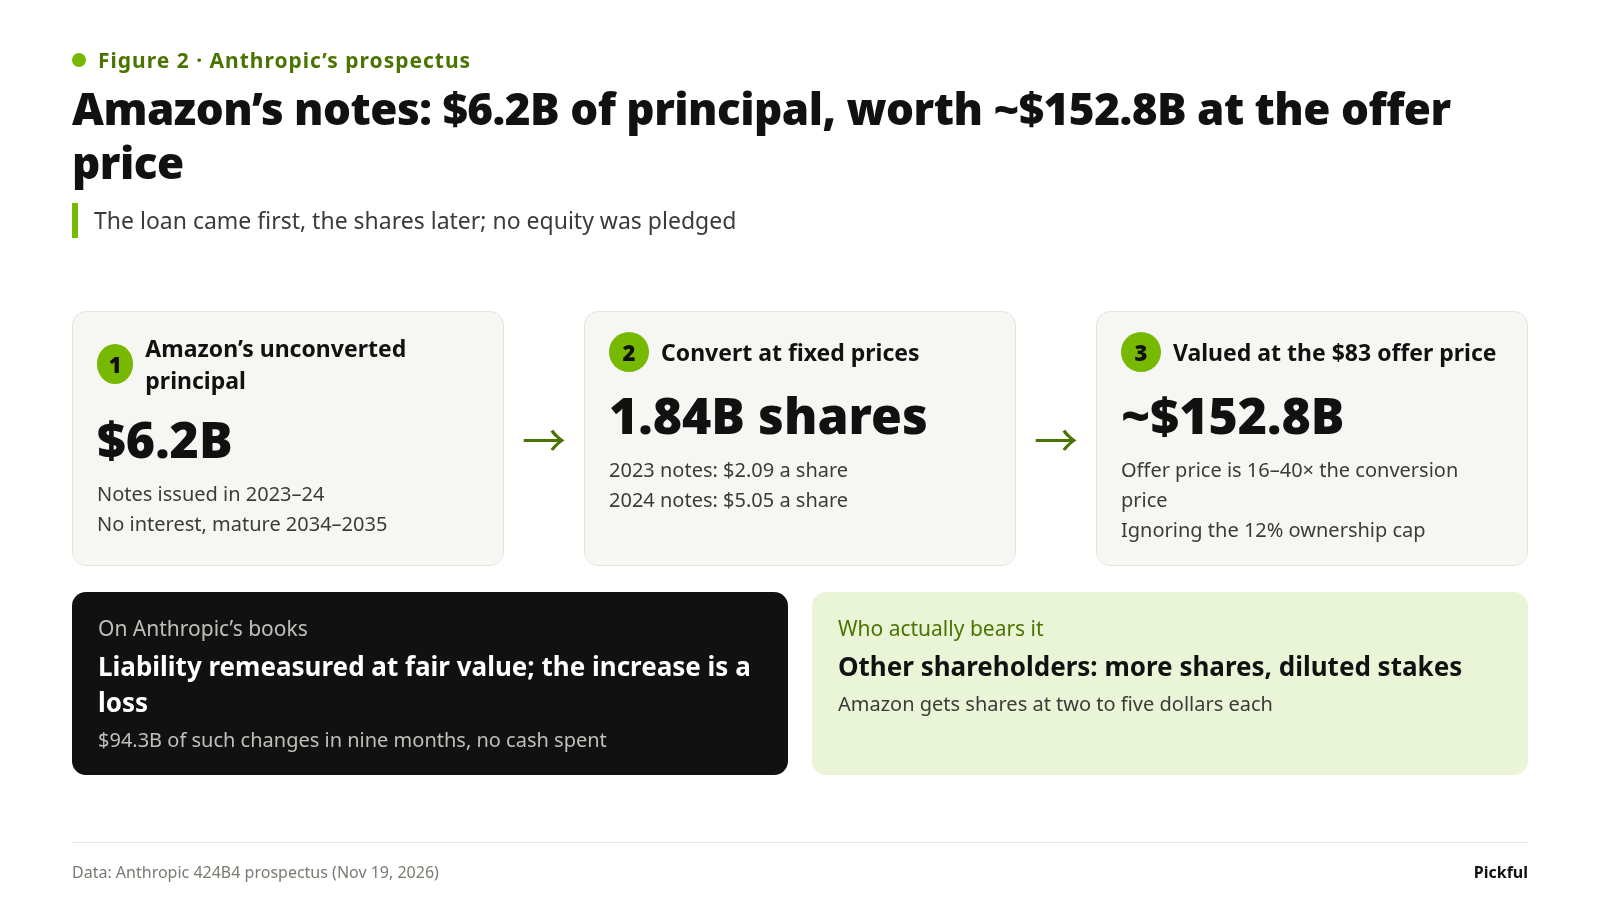
Figure 2 : Les billets convertibles d’Amazon : 6,2 milliards de dollars de principal, d’une valeur d’environ 152,8 milliards au prix d’offre
Autrement dit, les 94,3 milliards de dollars inscrits au compte de résultat reflètent, d’un côté, la hausse très rapide de la valorisation d’Anthropic et, de l’autre, la sécurisation des gains des premiers investisseurs à des prix anciens, le coût étant réparti entre les autres actionnaires.
Le poste important est donc le résultat d’exploitation. Sur les neuf mois, la perte d’exploitation s’élevait à 1,26 milliard de dollars, et le résultat d’exploitation ajusté, qui exclut la rémunération en actions et quelques autres éléments, était de 4,1 milliards. Les dépenses de calcul et d’infrastructure atteignaient 18,8 milliards de dollars, soit 57 % du chiffre d’affaires. Un an plus tôt, ce même ratio était de 172 % : l’entreprise dépensait plus qu’elle ne gagnait.
L’économie unitaire de Claude s’améliore. La question se pose un niveau plus bas : pour maintenir cette croissance, combien de contrats Anthropic a-t-elle signés et avec qui ?
900,9 milliards de dollars d’engagements en calcul : avec qui ?
Le prospectus évalue le total à environ 900,9 milliards de dollars, presque entièrement au titre du calcul et de l’infrastructure. Environ 451,6 milliards arrivent à échéance avant la fin de 2030 ; la majeure partie du reste est due entre 2031 et 2045. Environ 70,7 milliards sont dus au cours des 12 mois suivant le 30 septembre, soit à peu près l’équivalent des 68 milliards de dollars de chiffre d’affaires annualisé du troisième trimestre.
Et ce n’est pas tout. Un autre groupe de contrats ne prévoit aucun montant fixe, et le prospectus estime à 150–175 milliards de dollars les paiements supplémentaires qui y seraient liés, en dehors des 900,9 milliards.
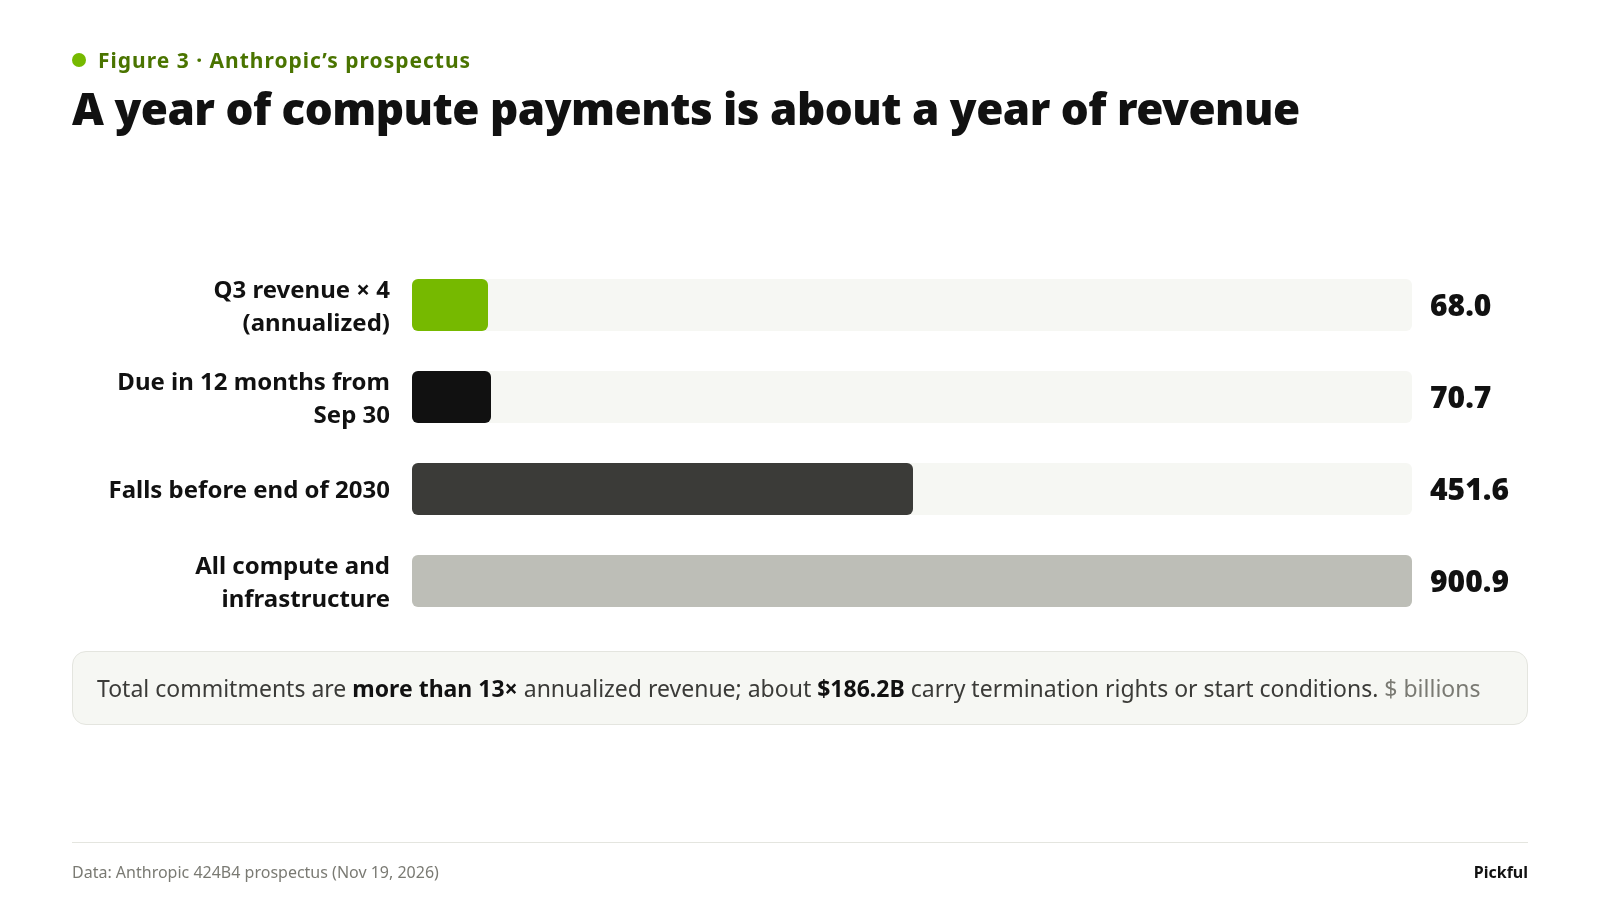
Figure 3 : Une année de paiements pour le calcul équivaut à environ une année de chiffre d’affaires
Les principaux contrats mentionnés dans le prospectus :
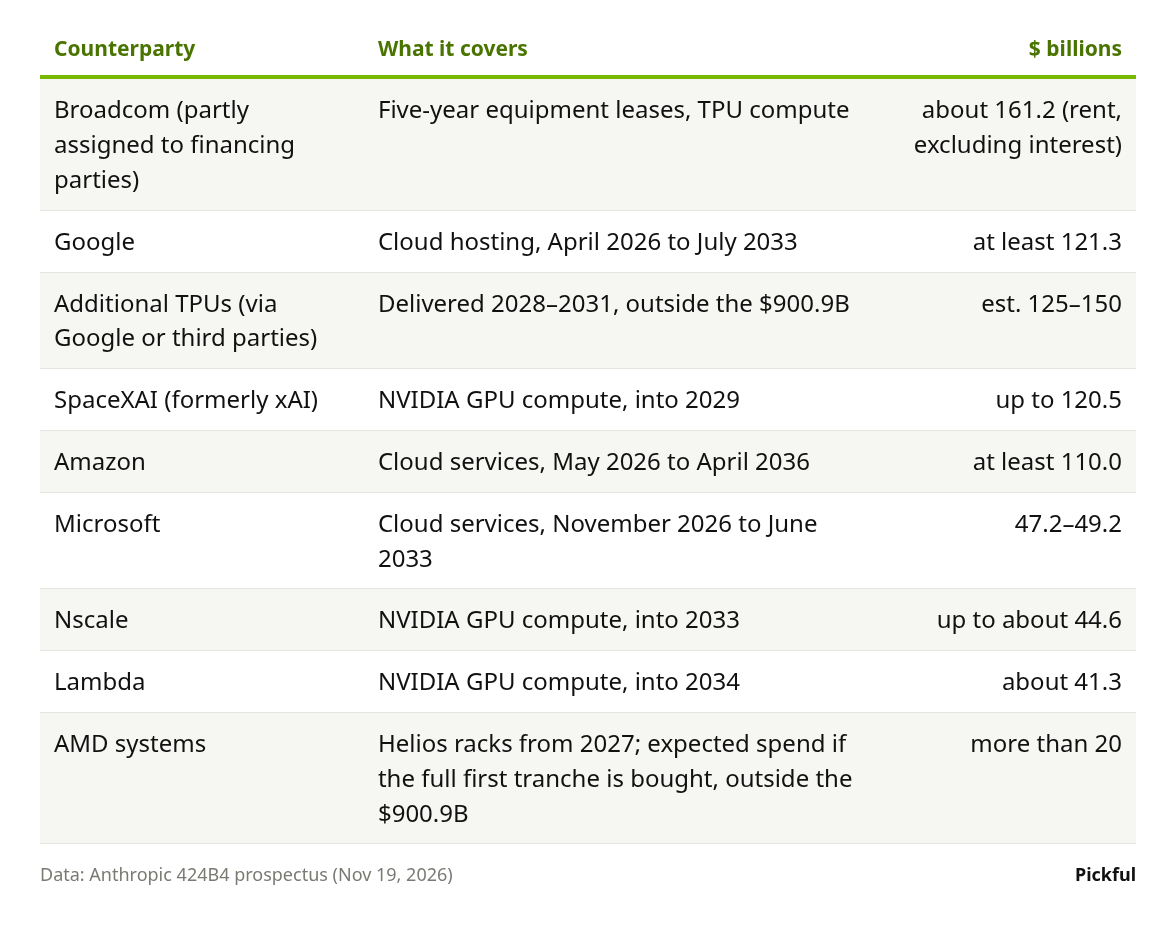
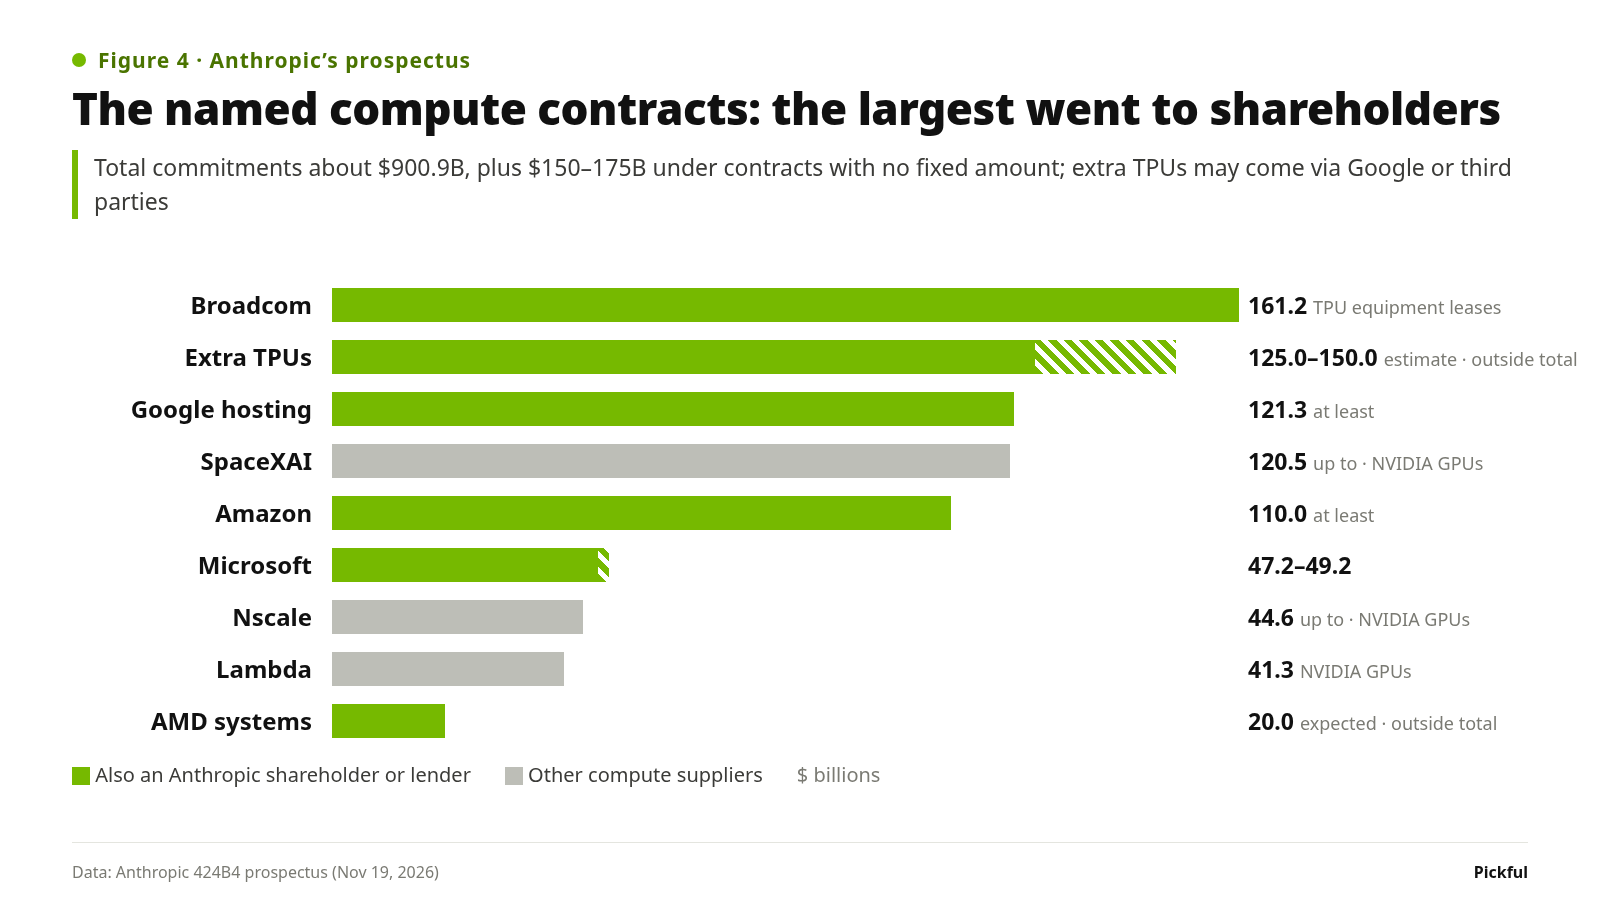
Figure 4 : Les contrats de calcul nommément cités : les plus importants ont été conclus avec des actionnaires
Deux éléments de ce tableau méritent qu’on s’y arrête.
Premièrement, les principaux cocontractants sont aussi des concurrents d’Anthropic. Google a Gemini, Microsoft est lié à OpenAI, et SpaceXAI est l’entreprise xAI qui développe Grok. Le prospectus le dit lui-même dans la section sur les risques : certains de ces fournisseurs de services cloud et partenaires dans le domaine des puces « nous apportent des capitaux ou un soutien en matière de crédit, fournissent nos infrastructures et développent et proposent des modèles et services d’IA concurrents des nôtres », ce qui pourrait créer des conflits d’intérêts affectant l’accès au calcul, son coût et la priorisation des charges de travail.
Deuxièmement, certains contrats sont moins solides qu’ils n’en ont l’air. Environ 186,2 milliards de dollars d’engagements sont assortis de droits de résiliation exerçables ou de conditions préalables, par exemple la capacité du cocontractant à obtenir un financement, des installations ou des autorisations. Lambda en est le cas le plus manifeste : un accord d’environ 34,9 milliards de dollars signé en août peut désormais être résilié par l’une ou l’autre des parties, Lambda n’ayant pas obtenu le bail des installations à la date convenue. À la date du prospectus, aucune des deux parties n’avait envoyé de notification.
Les mêmes entreprises dans trois rôles : actionnaire, prêteur et fournisseur
Ajoutez-y le volet financement et le cercle apparaît clairement.
En tant qu’actionnaires. L’intégralité du placement privé de 26,0 milliards de dollars a été souscrite par des fournisseurs. Après l’introduction en Bourse, Google détient environ 1,77 milliard d’actions et Amazon environ 1,94 milliard. D’après le nombre d’actions indiqué dans le prospectus, cela représente environ 13,4 % et 14,6 % des actions en circulation. Amazon devrait en recevoir environ 1,55 milliard de plus lors de la conversion de ses billets. Tous deux détiennent des actions de catégorie N sans droit de vote, assorties de droits aux dividendes et en cas de liquidation, mais dépourvues de droit de vote.
En tant que prêteurs. À la fin du mois de septembre, Anthropic disposait d’une capacité de billets convertibles non tirée de 77 milliards de dollars : 20 milliards de Google (ramenés à 10 milliards à la clôture du placement privé), 15 milliards d’Amazon et 42 milliards de Broadcom. La majeure partie peut être réglée en nouvelles actions ou convertie à la demande du détenteur, à des prix liés au cours de l’action après l’introduction en Bourse. Les conditions varient selon les accords, et certains prévoient des cas de remboursement en espèces.
En tant que fournisseurs. Dans le tableau des contrats ci-dessus, les montants les plus importants concernent ces mêmes entreprises.
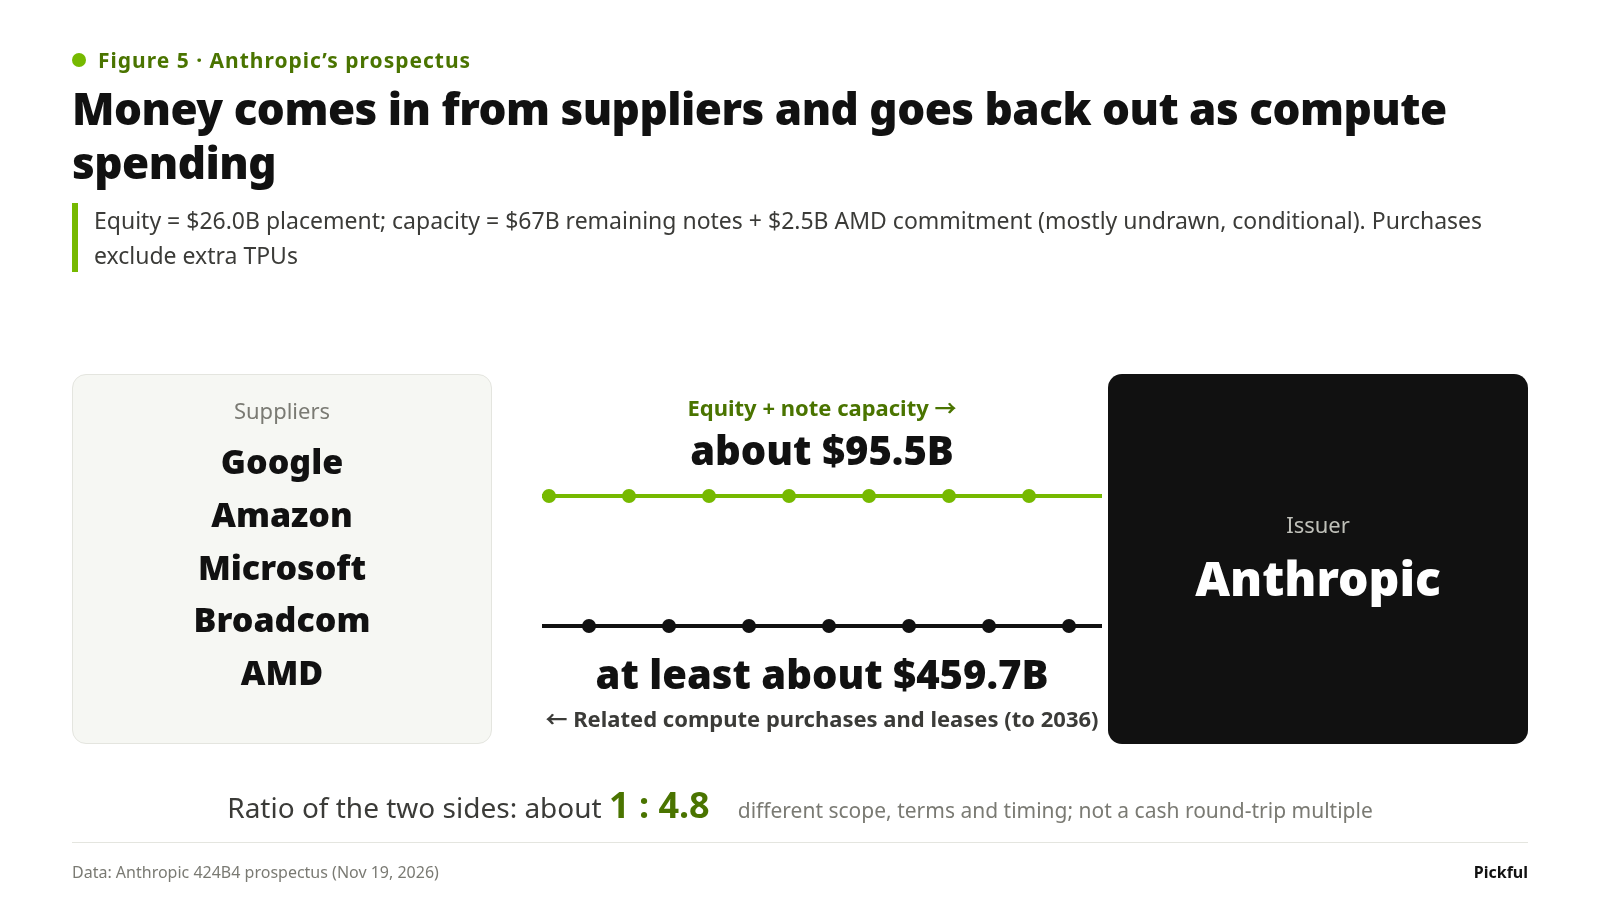
Figure 5 : L’argent vient des fournisseurs et repart sous forme de dépenses de calcul
AMD en est l’exemple le plus direct. En vertu de l’accord d’approvisionnement en matériel signé en juillet, AMD s’est engagée à acheter jusqu’à 5 milliards de dollars d’actions Anthropic, mais pas en une seule fois : Anthropic peut y faire appel à mesure que les GPU d’AMD franchissent des étapes de livraison et de déploiement. Les 2,5 milliards de dollars investis par AMD dans ce placement privé ont absorbé la moitié de cet engagement. Les 2,5 milliards restants ne seront disponibles que lorsque les montants liés aux étapes franchies dépasseront les 2,5 milliards déjà versés. Dans la limite de ce plafond, plus Anthropic déploie de puces AMD, plus elle peut faire appel aux achats d’actions d’AMD.
Le mécanisme est le même pour Broadcom. Le prospectus indique que la facilité de billets de 42 milliards de dollars peut, si nécessaire, financer une partie du loyer trimestriel des contrats de location d’équipements TPU, dont Broadcom et ses partenaires financiers sont les bailleurs. Les billets rapportent 9 % par an et leur détenteur peut les convertir à 90 % du prix moyen pondéré par les volumes sur 30 jours (VWAP) ; si certaines conditions de chiffre d’affaires ne sont pas remplies, le taux passe à 13 % et le prix de conversion tombe à 85 %.
Comparaison approximative des deux côtés : le placement de 26,0 milliards de dollars, auxquels s’ajoutent les 67 milliards de capacité de billets encore disponible et les 2,5 milliards restants de l’engagement en capital d’AMD, représentent environ 95,5 milliards de dollars. Les montants des achats et des locations d’Anthropic prévus par les contrats liés à Google, Amazon, Microsoft, Broadcom et AMD s’élèvent à au moins 459,7 milliards de dollars environ, sans compter les TPU supplémentaires. Le rapport est d’environ 1 : 4,8.
Ce rapport ne signifie pas que « chaque dollar investi par un fournisseur lui rapporte 4,8 dollars ». La majeure partie des 95,5 milliards de dollars correspond à une capacité conditionnelle qui n’a pas été tirée. Les 459,7 milliards mêlent des engagements fixes, des loyers hors intérêts et les dépenses attendues d’AMD, s’étendent jusqu’en 2036, et une partie est versée à des partenaires financiers plutôt qu’aux fournisseurs eux-mêmes. Ce chiffre montre l’ampleur des liens : une partie des revenus de ces entreprises au cours de la prochaine décennie dépendra de la croissance continue d’Anthropic, et celles-ci détiennent à leur tour une grande part de son capital et de sa capacité de financement.
Après l’introduction en Bourse, le cours de l’action commence à influer sur le financement du calcul
À mon avis, c’est le changement lié à l’introduction en Bourse qui compte le plus pour le secteur de l’IA.
Quand Anthropic était une société privée, ces accords d’échange de capitaux contre des capacités de calcul étaient évalués en fonction de la valorisation de chaque tour de financement et évoluaient tous les quelques mois. Après l’introduction en Bourse, une grande partie d’entre eux est directement liée au cours du marché :
Les achats d’actions supplémentaires d’AMD sont calculés sur la base du VWAP des 30 jours de Bourse précédant chaque clôture.
La facilité de 15 milliards de dollars d’Amazon pour 2026 est convertie au VWAP sur 30 jours à la date où l’étape correspondante de capacité de calcul est atteinte.
Les billets de Broadcom sont convertis à 90 % (ou 85 %) du VWAP sur 30 jours.
Les anciens billets restants d’Amazon sont convertis à la fin de chaque trimestre au plus bas des trois montants suivants : le prix fixe, le prix de l’introduction en Bourse et le VWAP sur 10 jours. Avec des prix fixes de 2 à 5 dollars, le cours de l’action n’a presque aucune importance pour ces billets.
Cela crée un mécanisme de transmission qui n’existait pas auparavant. Dans les accords qui utilisent les cours du marché, un cours élevé de l’action ANT signifie qu’il faut moins de nouvelles actions pour financer une quantité donnée de calcul. Si le cours baisse, il faut davantage d’actions, les actionnaires existants sont encore plus dilués et la marge de manœuvre pour continuer à financer le calcul de cette manière se réduit.
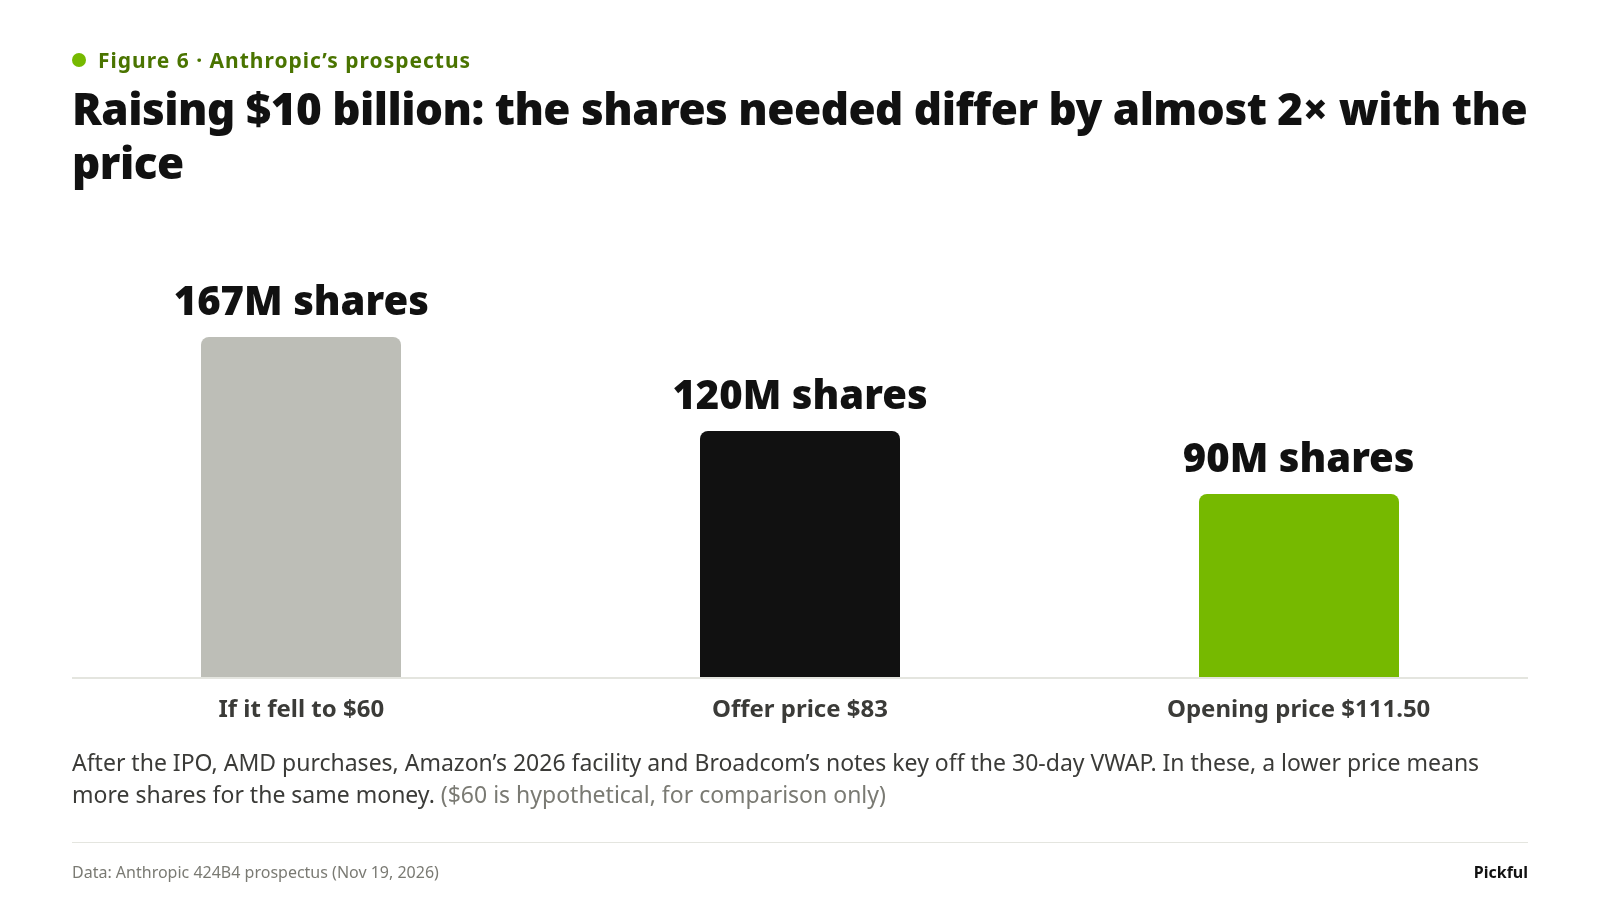
Figure 6 : Lever 10 milliards de dollars : selon le cours de l’action, le nombre d’actions nécessaires varie presque du simple au double
Anthropic dispose bien sûr d’autres sources de financement : 131,8 milliards de dollars de trésorerie et de placements à court terme à la fin du mois de septembre, un flux de trésorerie d’exploitation positif et une facilité de crédit renouvelable de 15 milliards. Mais le financement des fournisseurs est important. Les prévisions concernant NVIDIA, Broadcom, AMD et TSMC étaient jusqu’ici fondées sur les dépenses d’investissement des fournisseurs de services cloud ; désormais, le cours de l’action ANT doit également être pris en compte.
À quoi ressemble un bon produit selon le prospectus, et ce qui lui permet de le rester
Revenons à l’intuition de départ : Claude est très performant et dispose d’une grande marge de croissance. Trois ensembles de chiffres du prospectus le confirment.
Les clients approfondissent leur utilisation, et ne sont pas seulement plus nombreux : au troisième trimestre, plus de la moitié des clients dépensant plus de 100 000 dollars par an utilisaient à la fois la plateforme API et au moins une application propriétaire (Claude Code, Claude Cowork et autres), contre environ 30 % à la fin de l’année dernière.
Les revenus sont mieux répartis : la part provenant des clients hors des cinq plus importants est passée d’environ 64 % au premier trimestre à environ 79 % au troisième.
L’efficacité s’améliore : le chiffre d’affaires du troisième trimestre a progressé de 1 127 % sur un an, tandis que les dépenses de calcul ont augmenté de 382 %.
Un chiffre montre à la fois la solidité et la fragilité du modèle : plus de 80 % du chiffre d’affaires du troisième trimestre provenait de versions des modèles lancées au cours des six mois précédents. Le chiffre d’affaires dépend fortement du lancement continu de modèles plus performants. Tant que Claude est en tête, cela fait rapidement grimper les revenus ; si une génération prend du retard, la croissance en ressentira d’abord les effets ici. Ce chiffre ne permet pas de savoir à quelle vitesse les clients pourraient passer à un autre fournisseur ; il faudra attendre les données de rétention des trimestres suivants.
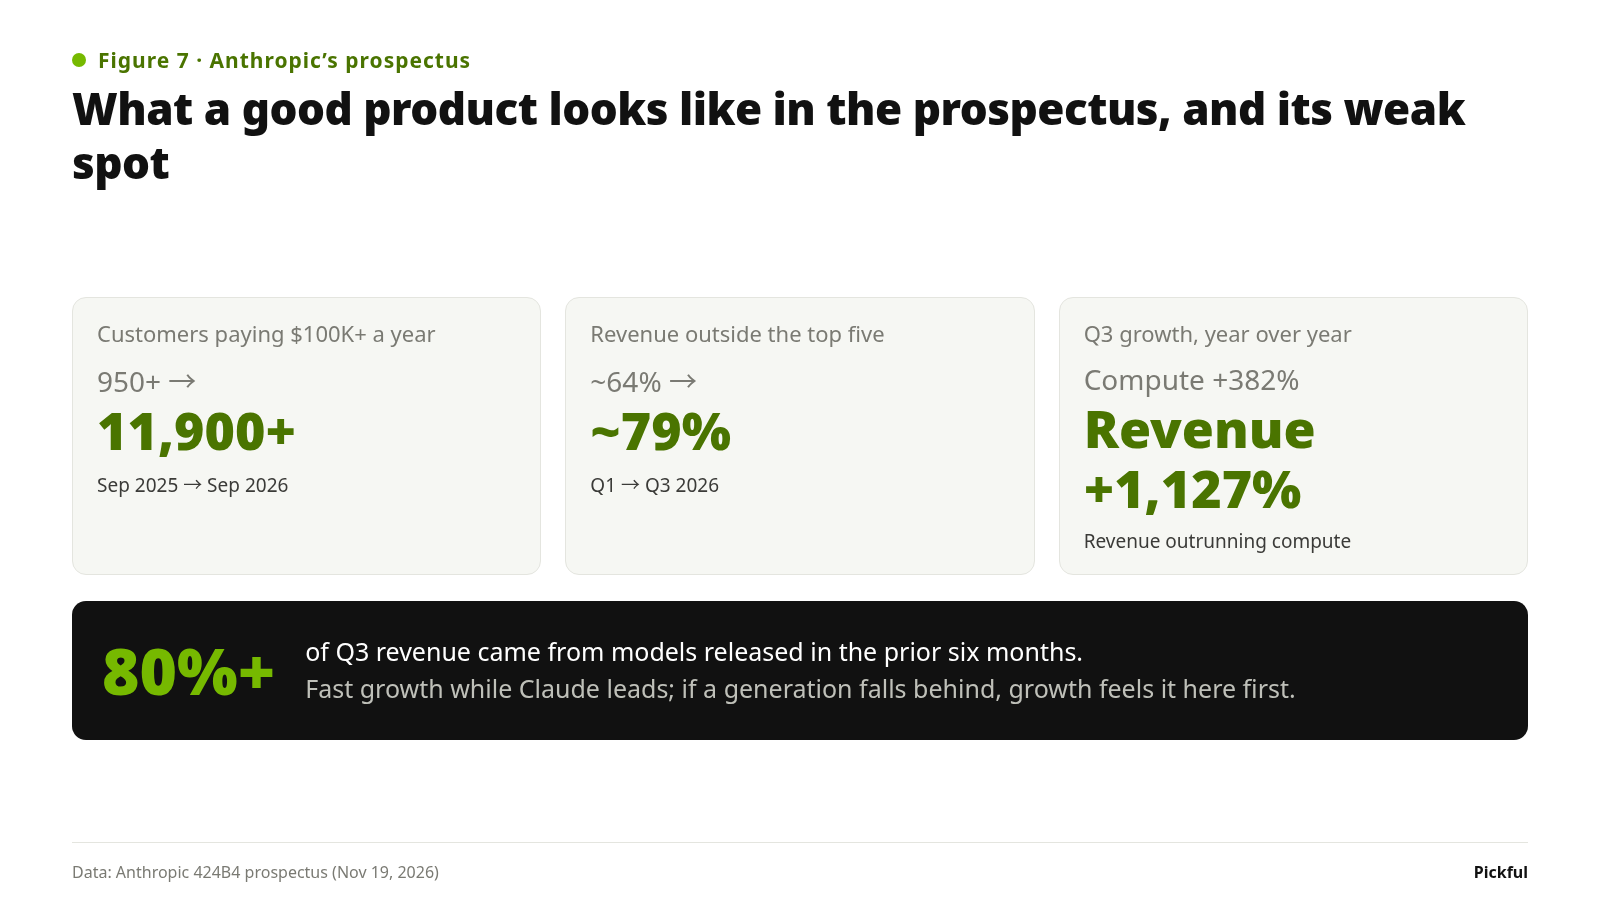
Figure 7 : À quoi ressemble un bon produit selon le prospectus, et où se trouve son point faible
L’autre élément à surveiller est le calcul à court terme. Au troisième trimestre, 5,0 milliards de dollars des dépenses de calcul d’Anthropic provenaient de contrats à court terme, beaucoup plus coûteux que les contrats pluriannuels. Cela a fait passer la marge d’exploitation ajustée de 19 % au deuxième trimestre à 15 %. Ajoutez environ 2,0 milliards de dollars de charges hors trésorerie liées au programme d’abondement des dons, et le résultat d’exploitation selon les normes GAAP est passé d’un bénéfice de 974 millions de dollars au trimestre précédent à une perte de 567 millions. Les contrats à long terme sont généralement signés 12 à 18 mois à l’avance ; lorsque la demande les dépasse, le déficit est comblé à prix fort. Le prospectus prévoit que l’utilisation du calcul à court terme continuera d’augmenter à court terme.
Quatre chiffres à suivre chaque trimestre
En tant que société cotée, Anthropic publiera ses résultats chaque trimestre. Pour la première fois, des observateurs extérieurs pourront suivre les comptes d’une entreprise spécialisée dans les modèles d’IA de pointe trimestre après trimestre ; la valorisation d’OpenAI, le risque que l’IA remplace des éditeurs de SaaS et les perspectives de commandes des fabricants de puces seront tous évalués à l’aune de ses résultats.
Si vous ne suivez que quatre chiffres :
Dépenses de calcul en pourcentage du chiffre d’affaires. 57 % sur les neuf premiers mois, un indicateur du poids global du calcul. L’efficacité des modèles, la croissance du chiffre d’affaires et le calendrier de mise en service de nouvelles capacités ont tous une incidence sur ce chiffre ; il faut donc le lire en parallèle de la croissance.
Dépenses de calcul à court terme. 5,0 milliards de dollars au troisième trimestre. Plus ce montant augmente, plus la demande ou l’usage à des fins de recherche dépasse les capacités à long terme, et plus les marges sont sous pression.
Part du chiffre d’affaires provenant des modèles les plus récents. Plus de 80 % actuellement : cet indicateur mesure la dépendance du chiffre d’affaires au lancement continu de nouveaux modèles.
Tirages sur les facilités des fournisseurs et conversions. Quelle part des capacités de billets de Broadcom, Amazon et Google et de l’engagement en capital d’AMD est tirée, combien d’actions sont effectivement émises et quel montant de dette reste à convertir. Plus les tirages augmentent, plus le calcul dépend du financement des fournisseurs.
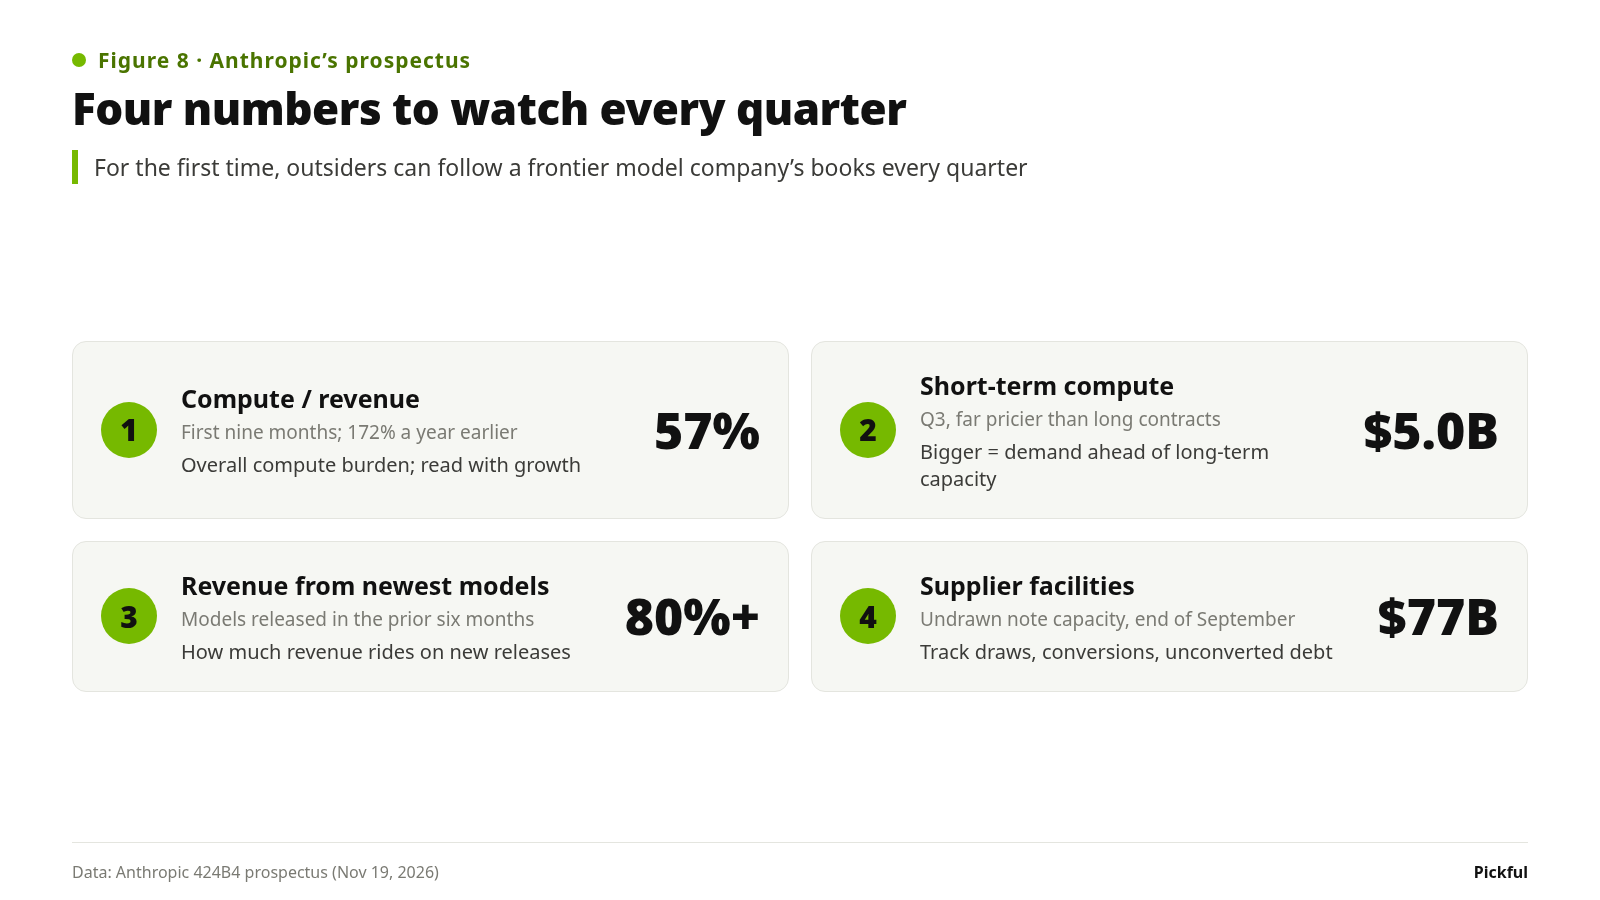
Figure 8 : Quatre chiffres à suivre chaque trimestre
Le produit Claude détermine la vitesse à laquelle le chiffre d’affaires peut croître, le financement des fournisseurs détermine les capacités de calcul qui peuvent être construites, et le cours de l’action ANT influe sur le coût de ce financement. Ces trois éléments sont indissociables, et les résultats de chaque trimestre montreront lequel se détend en premier.
Selon vous, lequel de ces quatre chiffres déraillera en premier ?
Sources
Prospectus 424B4 d’Anthropic (19 nov. 2026) : chiffre d’affaires, compte de résultat, flux de trésorerie, définition du taux de rétention du chiffre d’affaires net, engagements de 900,9 milliards de dollars et contrats individuels, facilités de billets convertibles et modalités de conversion, accord avec AMD, participations d’Amazon et de Google, concentration de la clientèle et du chiffre d’affaires, calcul à court terme, trésorerie et facilité de crédit.
Prospectus de fixation du prix de l’offre d’Anthropic (19 nov. 2026) : prix d’offre de 83 dollars, 980 millions d’actions, 81,34 milliards de dollars, placement privé de 26,0 milliards de dollars (313 253 007 actions).
Fourchette de 70 à 78 dollars, « la plus grande introduction en Bourse de tous les temps », cours d’ouverture de 111,50 dollars : articles publiés le jour même par CNBC, CNN, StockTitan et Fortune.
Les pourcentages de détention sont nos propres calculs, fondés sur le nombre d’actions après l’introduction en Bourse indiqué dans le prospectus (7,583 milliards d’actions de catégorie A plus 5,637 milliards d’actions de catégorie N, avant l’option des preneurs fermes). Il s’agit de la participation économique dans les actions en circulation, et non du pouvoir de vote ni du nombre d’actions après dilution complète.
Le rapport de 1 : 4,8 est notre propre calcul. Côté achats : hébergement Google 121,3 + Amazon 110,0 + Microsoft 47,2 (fourchette basse) + loyers Broadcom 161,2 + AMD 20 (prévision, fourchette basse). Côté capitaux : placement 26,0 + capacité de billets restante 67 + engagement restant en capital d’AMD 2,5. Les deux côtés diffèrent par leur portée, leurs conditions et leur calendrier.