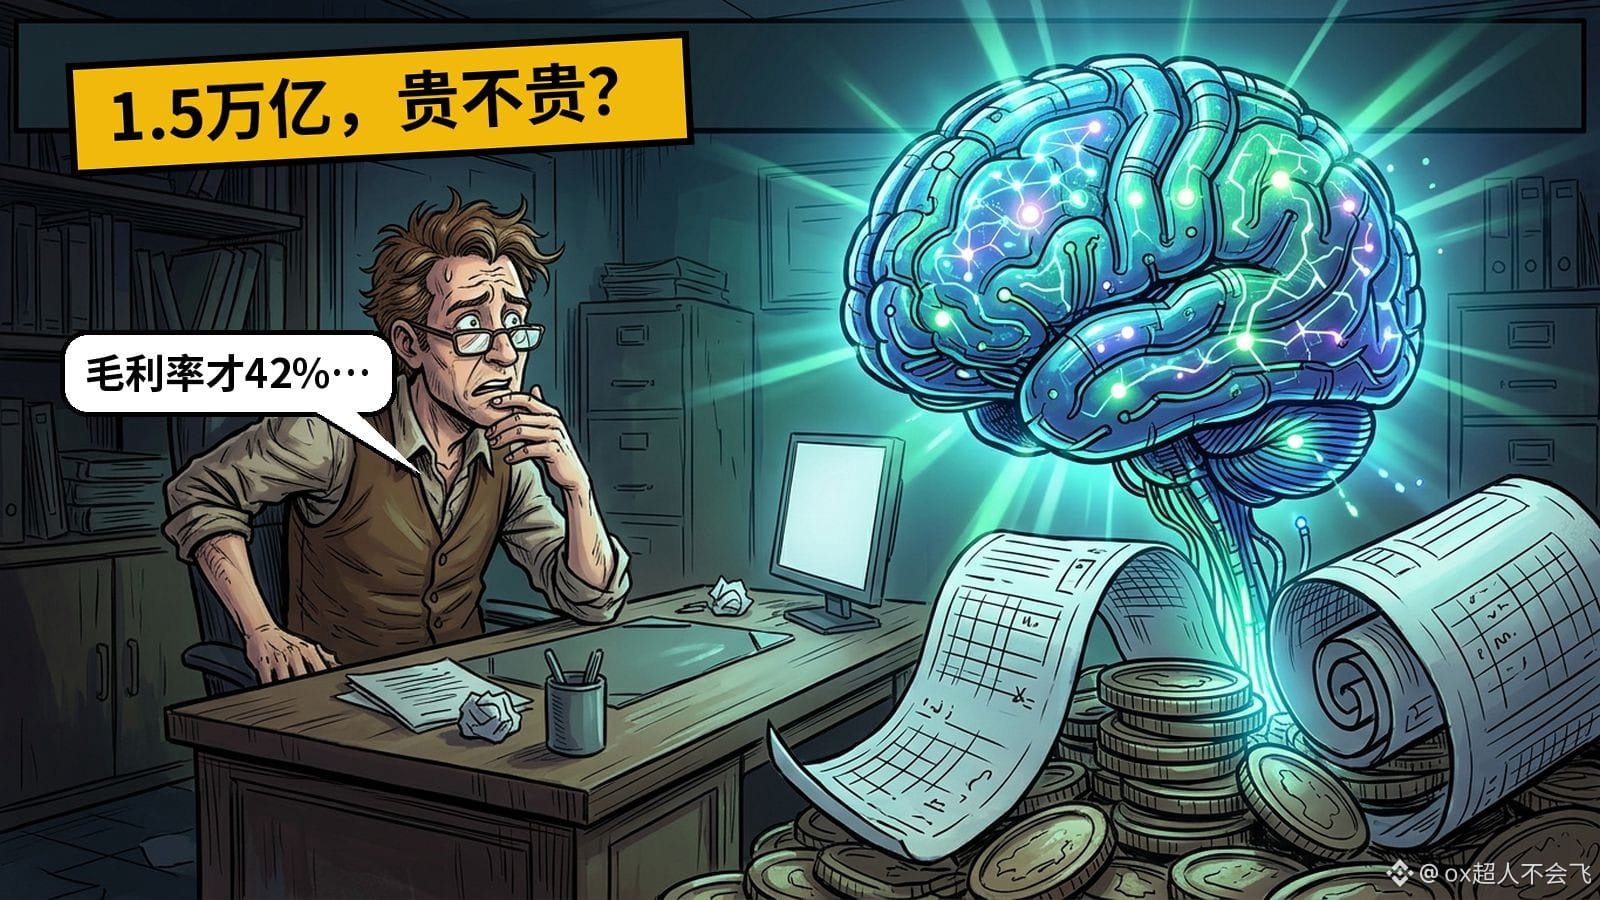
Une valorisation de $ANT 1.5 mille milliards… J’ai parcouru les chiffres que certains ont déterrés sur le fil, et ça m’a un peu refroidi.
D’après eux, le chiffre d’affaires annualisé est de 81 milliards, soit un ratio cours/ventes de 18, contre seulement 7 pour Nvidia. La marge brute n’est que de 42 %, contre 74 % pour Nvidia.
Plus inquiétant encore : l’entreprise a gagné 974 millions au T2, puis a accusé directement une perte de 567 millions au T3. La part du chiffre d’affaires consacrée aux coûts de calcul est passée de 48 % à 58 %. Elle a aussi 900,9 milliards de contrats de calcul, dont 70,7 milliards arrivent à échéance au cours des 12 prochains mois, alors que son carnet de commandes ne s’élève qu’à 13,8 milliards.
À mon avis, cette valorisation mise sur sa capacité future à maîtriser les coûts, pas sur son activité actuelle. Vous trouvez qu’une valorisation de 1,5 mille milliards est raisonnable ?
*À titre indicatif uniquement ; les données sont rapportées d’après des publications sur le fil.
D’après eux, le chiffre d’affaires annualisé est de 81 milliards, soit un ratio cours/ventes de 18, contre seulement 7 pour Nvidia. La marge brute n’est que de 42 %, contre 74 % pour Nvidia.
Plus inquiétant encore : l’entreprise a gagné 974 millions au T2, puis a accusé directement une perte de 567 millions au T3. La part du chiffre d’affaires consacrée aux coûts de calcul est passée de 48 % à 58 %. Elle a aussi 900,9 milliards de contrats de calcul, dont 70,7 milliards arrivent à échéance au cours des 12 prochains mois, alors que son carnet de commandes ne s’élève qu’à 13,8 milliards.
À mon avis, cette valorisation mise sur sa capacité future à maîtriser les coûts, pas sur son activité actuelle. Vous trouvez qu’une valorisation de 1,5 mille milliards est raisonnable ?
*À titre indicatif uniquement ; les données sont rapportées d’après des publications sur le fil.