
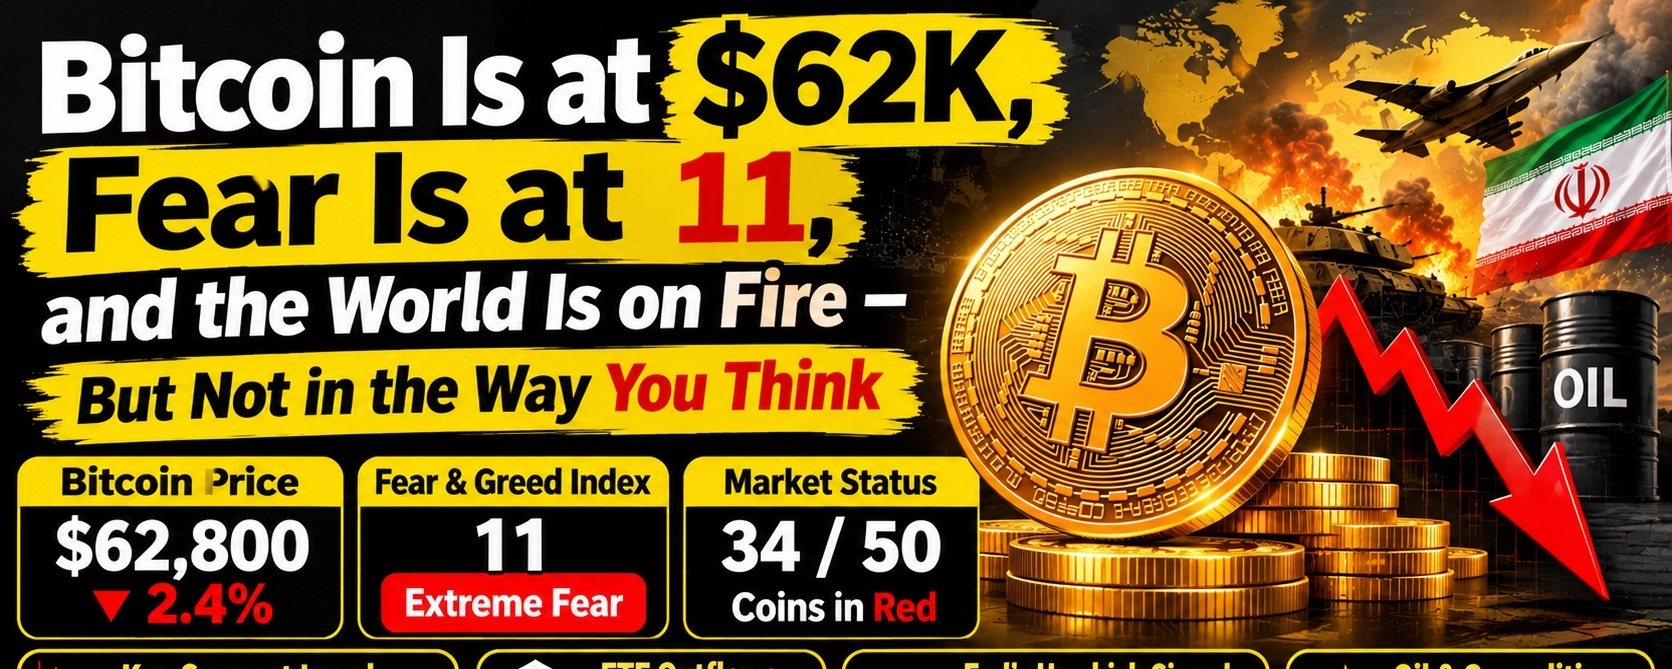

Le Bitcoin ne tient plus qu’à un fil près des 62 000 $, et l’humeur à son égard est passée de mauvaise à quelque chose qui s’apparente davantage à la capitulation. L’indice Fear and Greed est à 11 — peur extrême — contre 49 il y a tout juste un mois. Le cours a touché un plus bas intrajournalier de 62 062 $ et s’échangeait récemment autour de 62 800 $, en baisse de 2,4 % supplémentaires sur la journée. L’ensemble du marché crypto saigne, avec 34 des 50 principales cryptomonnaies dans le rouge. Mais l’histoire qui se cache derrière cette vente massive n’est pas celle que la plupart des gens racontent.
Le tableau technique est affreux, et le marché le sait. Le Bitcoin s’échange sous sa moyenne mobile à 200 jours, à 72 900 $, et sous sa moyenne à 365 jours, à 75 900 $. Deux repères à long terme qui indiquent que la tendance s’est inversée. Le résumé technique d’Investing.com affiche clairement « Vente forte », avec 11 moyennes mobiles sur 12 qui envoient des signaux de vente et un RSI à 40. Le seuil critique, pour l’instant, est à 62 000 $. S’il cède, les prochains paliers sont à 58 500 $ et 53 700 $. Pourquoi ? Parce qu’un dense amas de prix de revient des investisseurs se situe entre 62 000 $ et 66 000 $, et que les positions longues à effet de levier s’accumulent juste sous les 62 000 $. Si le support lâche, cela crée un trou de liquidité. Et les trous ne se franchissent pas en douceur : ils accélèrent la chute.
C’est là que le récit habituel se trompe. Le Moyen-Orient est véritablement en feu. La guerre entre les États-Unis et l’Iran, qui a commencé fin février, se poursuit péniblement. Trois porte-avions américains convergent désormais vers la région. L’Iran a lancé des attaques de drones contre Bahreïn. Des pétroliers sont attaqués dans le détroit d’Ormuz. Le Brent se maintient au-dessus de 90 dollars le baril. On pourrait instinctivement penser que cela devrait pousser les capitaux vers le Bitcoin, considéré comme une valeur refuge. Mais ce n’est pas ce qui se passe, et la raison tient à la chaîne de transmission.
Le conflit fait grimper les prix du pétrole. La hausse du pétrole alimente les anticipations d’inflation. Ces anticipations réduisent la marge de manœuvre de la Fed pour baisser les taux. Et en ce moment, le marché estime à 80 % la probabilité d’une hausse des taux en décembre. Le gouverneur de la Fed Christopher Waller a même évoqué la possibilité d’une hausse de 50 points de base en décembre si l’inflation n’envoie pas de signal crédible. Quand les rendements réels augmentent et que le dollar se renforce, les actifs qui ne rapportent pas de rendement, comme le Bitcoin et l’or, sont pénalisés ensemble au lieu d’être recherchés ensemble. La crise géopolitique ne joue pas le rôle de catalyseur pour les valeurs refuges. Elle agit comme un catalyseur de hausse des taux.
La pression vendeuse n’est pas qu’une question de sentiment. Elle est aussi mécanique. Les ETF Bitcoin au comptant américains ont enregistré 239,9 millions de dollars de sorties nettes le 17 novembre à eux seuls, dont 209,5 millions pour l’IBIT de BlackRock, soit environ 87 % des sorties. Les entrées de 7,9 millions de dollars de la veille avaient brièvement interrompu une série de sept séances consécutives de sorties, mais cela n’a duré qu’un jour avant la reprise des rachats. Pour le mois de novembre, les ETF Bitcoin au comptant ont enregistré environ 2,58 milliards de dollars de sorties, et les flux depuis le début de l’année sont désormais négatifs, à près de 2 milliards de dollars. Citigroup a réagi en abaissant d’environ 12 % son objectif à 12 mois pour le Bitcoin, de 113 000 à 99 532 dollars, invoquant le passage sous la moyenne mobile à 200 jours, la baisse de la demande pour les ETF, le renforcement du dollar et la hausse des taux réels. La banque a également relevé un point important : la corrélation du Bitcoin avec le S&P 500 est désormais supérieure à sa corrélation avec l’or. Il se négocie comme un actif risqué, et non comme une couverture.
Alors, où en sommes-nous ? Le Bitcoin est pris en étau. D’un côté, la guerre maintient les prix du pétrole à un niveau élevé, ce qui entretient l’inflation, rend la Fed plus déterminée à maintenir une politique restrictive et pèse sur tous les actifs risqués. De l’autre, les achats d’ETF qui ont porté le marché en 2024 et 2025 ont fait place à des ventes. Le seuil des 62 000 dollars constitue le test immédiat. Un rebond au-dessus de 66 000 dollars pourrait ouvrir la voie vers 70 000 dollars, mais cela suppose un allègement des pressions macroéconomiques. D’ici là, un niveau de peur extrême de 11 n’est pas en soi un signal d’achat à contre-courant : il reflète un marché pris en étau à la fois par les tensions géopolitiques et par la politique monétaire. La guerre est réelle. La crise est réelle. Mais son effet sur le Bitcoin passe par la chaîne pétrole-inflation-taux, et non par une ruée vers les valeurs refuges. C’est ce que la plupart des gens n’ont toujours pas compris. $BTC $BNB $NVDAB