
J’ai passé les dernières 48 heures à éplucher les derniers procès-verbaux de la Réserve fédérale et à fixer les carnets d’ordres, et j’ai réalisé que nous interprétons peut-être complètement mal ce repli. 📉
Honnêtement, mon premier réflexe a été de shorter le rebond — jusqu’à ce que j’ouvre les données sur les dérivés et réalise que je pourrais foncer droit dans un piège bondé.
Tout le monde sur mon fil panique parce que $BTC est passé sous les 63 000 $ juste après la publication du compte rendu du FOMC d’octobre.
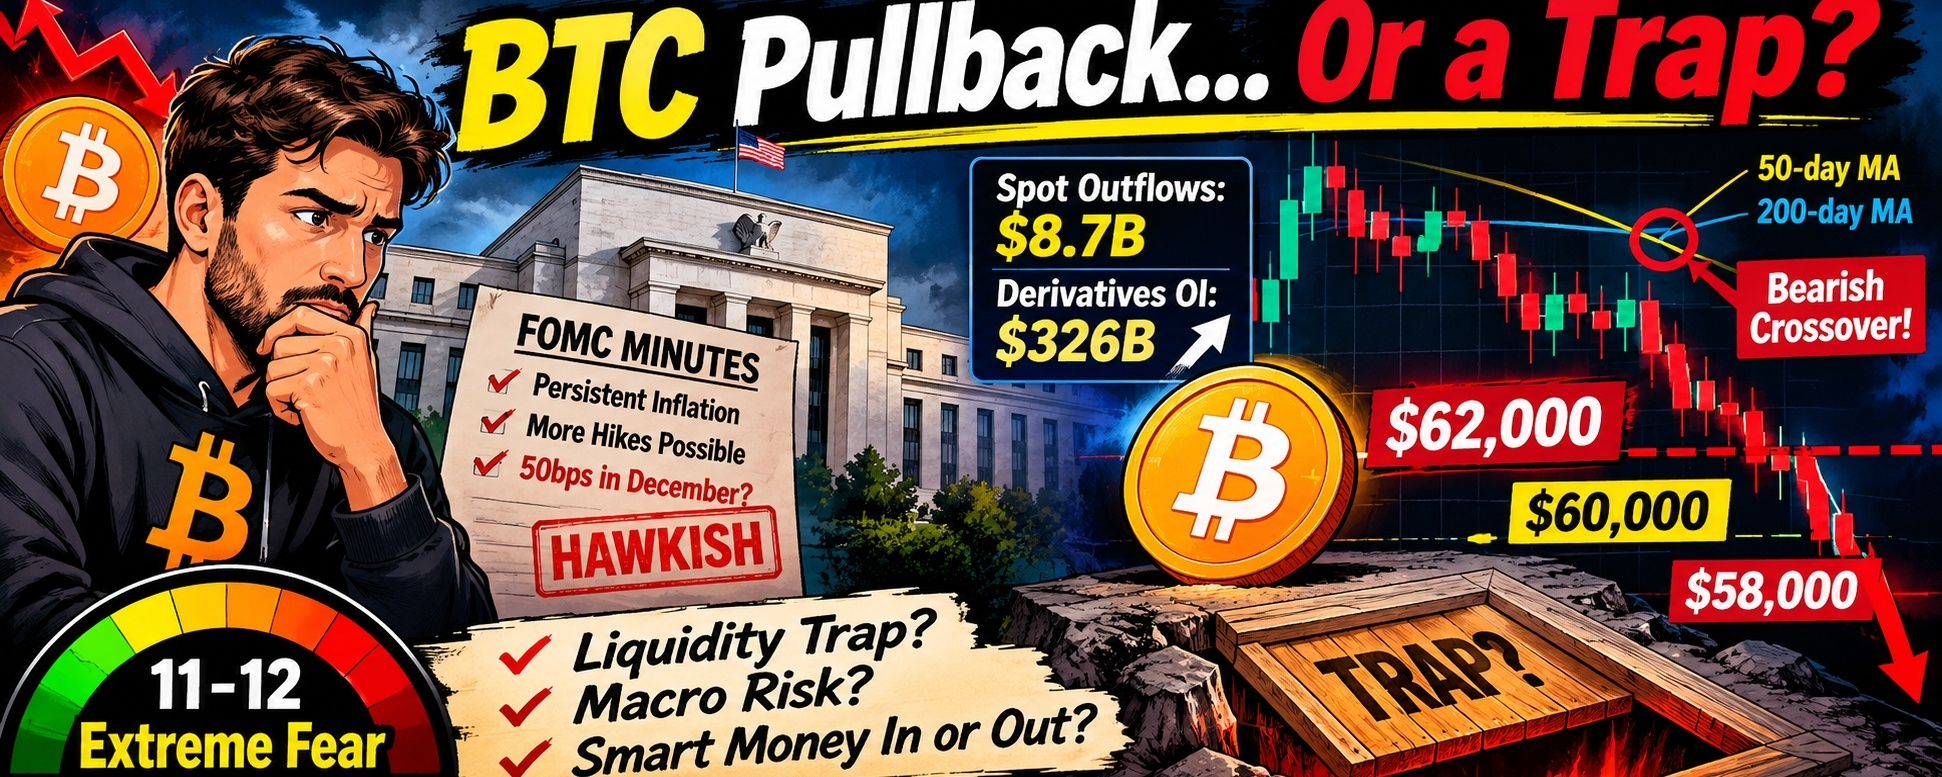
Les gros titres crient une inflation persistante, des craintes renouvelées de hausse des taux, et la possibilité d’un mouvement agressif de 50 points de base en décembre.
À première vue, cela ressemble à une dégradation macroéconomique tout droit sortie d’un manuel.
Quand la Fed garde le pied sur le frein, la liquidité se tarit, le dollar américain se renforce et les actifs risqués encaissent généralement le gros des dégâts.
Mais plus je comparais la réaction réelle du marché aux flux on-chain et au positionnement sur les produits dérivés, moins cela ressemblait à une baisse classique. 🤔
Le choc « hawkish » était déjà intégré dans les cours
À la lecture du compte rendu de la réunion d’octobre de la Fed, le ton est sans équivoque : restrictif.
Presque tous les responsables de la politique monétaire ont convenu que de nouvelles hausses restaient possibles si les chiffres de l’inflation demeuraient élevés.
Normalement, ce genre de discours déclenche immédiatement une cascade de liquidations violentes sur l’ensemble du marché des cryptomonnaies.
Pourtant, $BTC n’a reculé que d’environ 2 à 3 %, vers la zone des 62 000–62 500 $, tandis que les principaux altcoins comme $BNB, ETH et SOL ont surtout dérivé à la baisse dans son sillage.
Je ne sais pas si les gens se rendent compte à quel point c’est étrange, mais les traders avaient déjà intégré une probabilité de hausse en décembre supérieure à 90 % avant même la publication du compte rendu.
Le marché n’a pas été pris par surprise : il a simplement eu confirmation d’une tempête qu’il suivait sur le radar depuis toute la semaine.
Le paradoxe de la liquidité : sorties du marché au comptant contre hausse de l’effet de levier
Voici le mécanisme de marché qui retient vraiment mon attention en ce moment.
Au cours du mois dernier, nous avons observé environ 8,7 milliards de dollars de sorties nettes du marché au comptant du Bitcoin, tandis que les investisseurs en ETF et les salles de marché institutionnelles réduisaient leur exposition avant la réunion de décembre du FOMC.
Pourtant, alors que la demande au comptant se refroidit, l’intérêt ouvert total sur les produits dérivés a dépassé les 326 milliards de dollars.
Pensez à la mécanique de ce qui se passe lorsque ces deux forces entrent en collision :
Les détenteurs au comptant se mettent en retrait pour attendre que le bruit macroéconomique retombe → le carnet d’ordres s’amincit → les traders de contrats à terme perpétuels affluent pour miser sur la volatilité → les algorithmes traquent les ordres stop entre 62 000 et 64 000 $.
Voici la contrainte économique que personne ne veut admettre : l’effet de levier sur les produits dérivés peut amplifier un short squeeze, mais il ne peut pas soutenir une tendance haussière si les entrées de capitaux sur le marché au comptant ne reprennent pas pour absorber les ventes liées au contexte macroéconomique.
En ce moment, les traders de contrats à terme essaient de maintenir le toit en place tandis que la liquidité au comptant s’éclipse discrètement par la porte de derrière.
Peur extrême contre réalité on-chain
Je prête toujours une grande attention aux périodes où le sentiment des particuliers se déconnecte complètement de l’activité du réseau.
L’indice Crypto Fear & Greed se situe autour de 11 à 12 — en plein dans la zone de « peur extrême », avec le niveau le plus bas observé depuis des mois.
D’après mon expérience du suivi de ces cycles, une peur extrême pendant une lente glissade signifie généralement que les mains faibles ont déjà capitulé.
Quand la moitié du marché est déjà couverte contre le risque ou attend les 58 000 $ en stablecoins, les mauvaises nouvelles habituelles finissent par manquer de vendeurs paniqués capables de faire baisser davantage le cours.
Même dans des écosystèmes actifs comme BNB Chain, l’activité on-chain ne s’est pas effondrée : les capitaux se réorientent simplement de manière défensive vers les stablecoins et les rendements, au lieu de fuir complètement le Web3.
Mais voici ce qui m’inquiète... 💡
Aussi tentant soit-il de parier contre la panique générale, ignorer les véritables lignes de faille macroéconomiques est le meilleur moyen pour les traders de se faire ruiner.
Deux éléments du compte rendu du FOMC m’empêchent de déclarer que le marché a clairement touché le fond.
Premièrement, la Fed ne se contente plus de surveiller l’inflation à la consommation : les responsables ont explicitement signalé que l’endettement lié à l’IA, en forte croissance, et les structures de crédit opaques représentent un risque pour la stabilité financière.
Au cours de l’année écoulée, $BTC et les valeurs technologiques fortement exposées à l’IA ont évolué au gré exactement des mêmes flux de liquidité.
Si les valeurs technologiques traditionnelles commencent à décrocher parce que les coûts d’emprunt restent élevés plus longtemps, les cryptomonnaies seront entraînées dans ce resserrement général de la liquidité, que les indicateurs on-chain soient sains ou non.
Deuxièmement, le graphique journalier vient d’afficher un croisement baissier entre les moyennes mobiles à 50 et à 200 jours.
Pas besoin de croire aux figures graphiques pour reconnaître que des milliers de bots systématiques s’appuient dessus pour exécuter leurs ordres.
Si le prochain chiffre de l’inflation oblige la Fed à agir en décembre, le seuil psychologique des 60 000 $ va subir un test de résistance brutal — et une cassure franche pourrait entraîner le cours directement vers la zone de liquidité des 58 000 $ avant l’arrivée des véritables acheteurs au comptant.
La contradiction dans laquelle nous sommes coincés
Et c’est ce paradoxe qui me taraude en ce moment : le positionnement on-chain et la peur extrême crient à l’épuisement des vendeurs, mais l’avertissement de la Fed concernant les tensions sur le crédit liées à l’IA laisse penser que le véritable choc de liquidité macroéconomique n’a peut-être même pas encore commencé.
Si $BTC continue de se maintenir à 62 000 $ tandis que les ETF au comptant enregistrent toujours des sorties de capitaux, s’agit-il d’une véritable absorption par les investisseurs avisés — ou simplement d’un effet de levier qui creuse une trappe encore plus grande juste au-dessus des 60 000 $ ? 👇
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes #CryptoMarket #MacroAnalysis #Write2Earn
Ceci ne constitue pas un conseil financier. Faites toujours vos propres recherches.