
 Une cryptomonnaie d’environ 480 MILLIONS de dollars.
⠀
Moins de 13 MILLIONS de pièces en circulation.
⠀
Un réseau de paiement qui réunit des mineurs, des masternodes et un fonds de développement.
⠀
Et une pièce qui s’échange à environ 97,7 % sous son plus haut historique.
⠀
Mais voici le paradoxe.
⠀
Dash a passé des années à bâtir une infrastructure de monnaie numérique.
⠀
Même des fonctionnalités de paiement utiles ont besoin d’utilisateurs qui les choisissent régulièrement.
⠀
$DASH est-il un pari sous-estimé sur un retour en force des paiements et de la confidentialité ?
⠀
Ou un réseau établi peine-t-il toujours à susciter une demande monétaire durable ?
⠀
Examinons les chiffres.
⠀
01 | QU'EST-CE QUE DASH ?
⠀
Dash est une cryptomonnaie axée sur les paiements.
⠀
Son réseau principal combine le minage par preuve de travail avec un second niveau de masternodes.
⠀
InstantSend prend en charge le verrouillage rapide des transactions.
⠀
ChainLocks ajoute une protection basée sur le quorum contre les réorganisations de la blockchain.
⠀
La thèse d'investissement est que la monnaie numérique doit être rapide, utilisable et résiliente.
⠀
Mais ces qualités ne constituent pas automatiquement un avantage pour lequel les clients seront prêts à payer.
⠀
Les utilisateurs disposent déjà d'alternatives.
⠀
La question pertinente est de savoir pourquoi quelqu'un choisit DASH de manière répétée, plutôt que de simplement tester un portefeuille.
⠀
La fonctionnalité technique offre une option.
⠀
Le maintien de l'usage confère à cette option une importance économique.
⠀
02 | LES CHIFFRES QUI COMPTENT
⠀
Aperçu du 19 novembre 2026 :
⠀
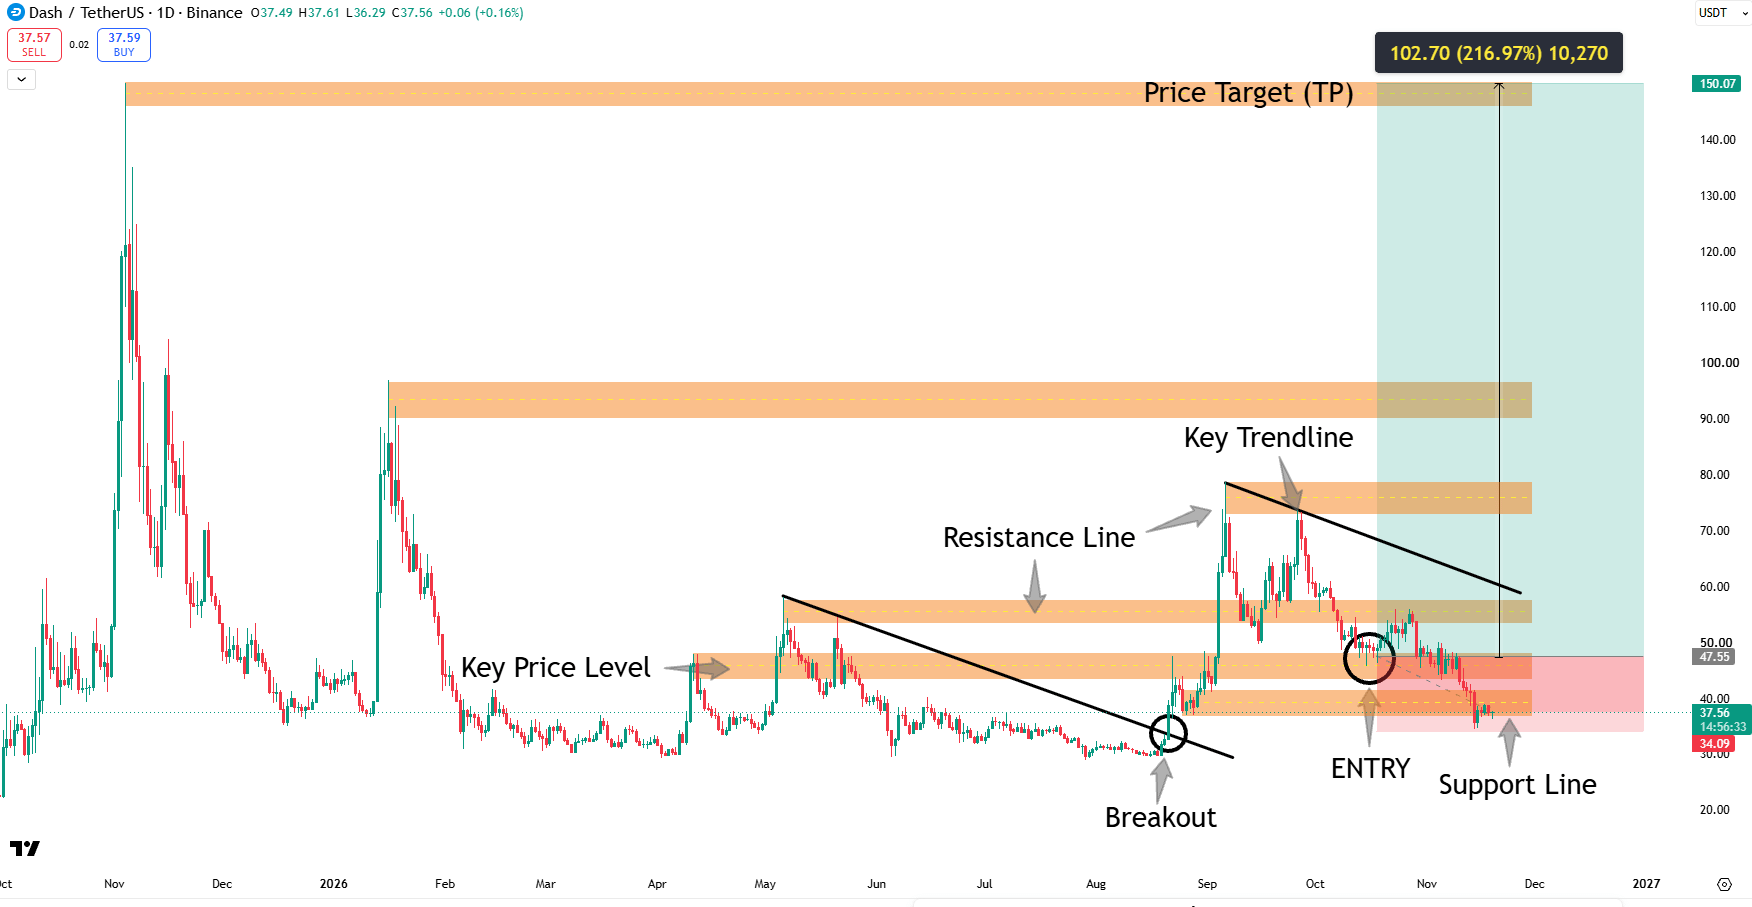
Prix DASH : environ 37,24 $
Capitalisation boursière : environ 480,43 millions de dollars
Valeur FDV déclarée : environ 703,99 millions de dollars
Offre en circulation : ~12,898 M DASH
Offre totale actuelle déclarée : ~12,898 millions de DASH
Stock maximal de Tracker : 18,9 millions DASH
Circulation / Suivi Maximum : ~68,2 %
Volume d'échanges DASH sur 24 heures : environ 42,23 millions de dollars
Record absolu : environ 1 642,22 $
Baisse par rapport au plus haut historique : ~97,7 %
⠀
CADRE D'APPROVISIONNEMENT ET DE RÉSEAU :
⠀
La documentation officielle décrit une offre finale d'environ 17,74 millions à 18,92 millions d'unités.
⠀
L'utilisation du budget influe sur le montant final.
⠀
La subvention globale documentée diminue d'environ 7,14 % par an.
⠀
Un masternode classique nécessite 1 000 DASH en garantie.
⠀
Au prix actuel, cela représente environ 37 240 $.
⠀
Le volume des échanges ne correspond pas au volume des paiements des commerçants.
⠀
L'offre totale actuelle n'est pas la même que l'offre finale sur toute la durée de vie.
⠀
Ces distinctions importent plus que le prix unitaire.
⠀
03 | LES PAIEMENTS NÉCESSITENT PLUS QUE DE LA VITESSE
⠀
Une confirmation rapide améliore l'expérience de paiement.
⠀
Cela ne résout pas tous les problèmes liés aux dépenses en cryptomonnaie.
⠀
Un client a toujours besoin d'accéder à DASH.
⠀
Un commerçant a besoin d'un système d'acceptation et de règlement fiable.
⠀
Les deux parties ont besoin d'une raison pour préférer ce processus.
⠀
Un actif de paiement volatil soulève également une question pratique :
⠀
Quel niveau d'exposition les utilisateurs souhaitent-ils réellement maintenir entre les transactions ?
⠀
Un réseau peut faciliter les paiements tout en minimisant le temps pendant lequel les utilisateurs détiennent sa cryptomonnaie.
⠀
Par conséquent, une augmentation de l'activité de paiement ne garantit pas une croissance proportionnelle de la demande monétaire.
⠀
La preuve la plus convaincante réside dans l'utilisation récurrente et la demande durable de disposer ou de déployer DASH.
⠀
04 | LA THÈSE SUR LA PROTECTION DE LA VIE PRIVÉE A CHANGÉ
⠀
La fonctionnalité de confidentialité principale de Dash est CoinJoin.
⠀
Il ne faut pas confondre cela avec le fait de rendre confidentielles par défaut toutes les transactions Core.
⠀
Le développement le plus récent est l'évolution.
⠀
Une annonce officielle du 4 août a fait état de transactions protégées en direct sur le réseau principal Evolution, utilisant la technologie à connaissance nulle basée sur Orchard.
⠀
Cela actualise sensiblement l'ancienne description de Dash, qui ne proposait que le mixage de transactions.
⠀
Toutefois, les transactions Core, CoinJoin et l'activité protégée par Evolution restent distinctes.
⠀
Les investisseurs doivent examiner les modes de paiement réellement pris en charge par un portefeuille électronique.
⠀
Un label de confidentialité est trop vague pour expliquer la mise en œuvre.
⠀
L'expérience utilisateur dépend du produit spécifique.
⠀
05 | LA CAPACITÉ DE PROTECTION DE LA VIE PRIVÉE N'EST PAS L'ADOPTION DE LA PROTECTION DE LA VIE PRIVÉE
⠀
L'expédition de transactions confidentielles représente une étape technique majeure.
⠀
L'adoption commerciale nécessite des preuves supplémentaires.
⠀
Les portefeuilles rendent-ils cette fonctionnalité accessible ?
⠀
Les utilisateurs reviennent-ils ?
⠀
Les gens peuvent-ils financer le système et le quitter facilement ?
⠀
Et cette expérience reste-t-elle utilisable dans des conditions réalistes ?
⠀
L'annonce d'août elle-même faisait la distinction entre la disponibilité sur le réseau principal et la prise en charge des portefeuilles électroniques.
⠀
Cela illustre pourquoi une mise à disposition sur le réseau ne doit pas être considérée comme une disponibilité universelle du produit.
⠀
L'intérêt de l'investissement s'améliore lorsque les paiements confidentiels deviennent une habitude répétable chez les utilisateurs.
⠀
Une capacité peut être importante sans pour autant modifier immédiatement la situation économique.
⠀
06 | QUE REPRÉSENTENT LES RÉCOMPENSES DES MASTERNODES
⠀
Les masternodes fournissent des services réseau et reçoivent une rémunération.
⠀
Ils participent également à la gouvernance.
⠀
Les garanties incitent à entretenir un réseau précieux.
⠀
Mais les revenus des masternodes ne sont pas automatiquement des bénéfices financés par des clients externes.
⠀
Cela inclut une subvention pour le protocole.
⠀
L'opérateur doit également prendre en compte les dépenses d'infrastructure et la valeur des garanties.
⠀
L'augmentation des DASH reçus peut coexister avec une baisse de la valeur en dollars de la position.
⠀
De même, les garanties ne sont pas détruites définitivement.
⠀
La documentation officielle indique que son déplacement met fin à la participation et aux paiements du nœud.
⠀
Les investisseurs doivent distinguer la rémunération des services, les coûts d'exploitation et le rendement total de l'investissement.
⠀
Un pourcentage de récompense ne peut pas répondre aux trois questions.
⠀
07 | LE MODÈLE DU TRÉSOR
⠀
Dash alloue une partie de sa subvention à un système budgétaire décentralisé.
⠀
Le cadre documenté est approximativement le suivant :
⠀
20% pour les mineurs.
⠀
60 % pour les récompenses des masternodes, y compris l'allocation à la plateforme.
⠀
20% pour le budget de gouvernance.
⠀
L'émission effective dépend en partie de l'utilisation du budget.
⠀
Cela crée un mécanisme récurrent de financement du développement et des travaux sur l'écosystème.
⠀
Cela crée également une obligation d'allocation de capital.
⠀
Le financement d'une proposition représente une dépense ou un investissement pour le réseau.
⠀
Cela ne prouve pas que l'activité financée ait produit une valeur économique équivalente.
⠀
Les questions pertinentes sont : qu'est-ce qui a été livré, combien cela a coûté et si les utilisateurs sont restés.
⠀
L'autofinancement assure la continuité.
⠀
Son efficacité est déterminée par la responsabilité.
⠀
08 | L'EXPANSION DE L'ÉVOLUTION
⠀
La plateforme Dash étend le projet au-delà des simples transferts de cryptomonnaie.
⠀
L'annonce de la version 5.0 de la plateforme décrivait des pools de jetons protégés, la monétisation des applications et des fonctionnalités étendues pour les contrats de données.
⠀
Cela élargit la gamme de produits potentiels.
⠀
Cela modifie également ce que les investisseurs doivent surveiller.
⠀
Une mise en production est différente d'une activation.
⠀
L'activation est différente de l'intégration au portefeuille.
⠀
L'intégration est différente de l'utilisation soutenue.
⠀
Le déploiement de la version 5.0 publié dépendait explicitement de la signalisation des évanœuds et des limites des époques.
⠀
C’est pourquoi une date de sortie prévue ne peut à elle seule prouver que toutes les fonctionnalités annoncées sont largement disponibles.
⠀
Le test commercial consiste à déterminer si les applications attirent des clients réguliers.
⠀
09 | LE PROCHAIN TEST PRODUIT
⠀
La feuille de route officielle mentionnait des travaux supplémentaires sur les demandes de contact privées, les paiements par nom d'utilisateur et l'infrastructure de l'application.
⠀
Ces instructions répondent à un véritable problème d'utilisabilité :
⠀
Les gens préfèrent généralement des expériences de paiement familières à la gestion de longues adresses.
⠀
Mais les feuilles de route décrivent le développement prévu.
⠀
Ils ne permettent pas d'établir les fonctionnalités livrées ni l'adoption.
⠀
Les investisseurs doivent s'intéresser aux versions publiées, aux portefeuilles compatibles et à une utilisation répétée.
⠀
Le progrès le plus utile est un parcours de paiement complet et cohérent.
⠀
Un nom d'utilisateur peut simplifier l'interface.
⠀
Cela ne peut, à lui seul, constituer une raison de choisir DASH plutôt qu'un mode de paiement existant.
⠀
10 | LA QUESTION DE L'ÉVALUATION
⠀
Utilisation d'environ 12,898 millions de pièces en circulation :
⠀
Une valeur de 50 $ pour DASH implique une valorisation de l'offre actuelle d'environ 645 millions de dollars.
100 $ impliquent environ 1,29 milliard de dollars.
250 $ impliquent environ 3,22 milliards de dollars.
500 $ impliquent environ 6,45 milliards de dollars.
⠀
Un retour à 1 642,22 $ impliquerait environ 21,18 milliards de dollars.
⠀
Il s'agit d'illustrations d'évaluation, et non d'objectifs de cours.
⠀
Les émissions futures augmentent le dénominateur.
⠀
Un ancien pic de prix ne peut donc pas être considéré comme une simple destination de reprise.
⠀
La thèse actuelle nécessite des hypothèses concernant la demande monétaire, l'adoption des moyens de paiement et la pertinence concurrentielle.
⠀
Un faible nombre de pièces ne rend pas l'actif bon marché.
⠀
La rareté n'a d'importance qu'en présence de la demande.
⠀
11 | L'AFFAIRE DU TAUREAU ET DE L'OURS
⠀
L'ARGUMENT BULL :
⠀
Dash transforme ses fonctionnalités de paiement en utilisation récurrente.
⠀
L'évolution facilite l'accès aux transactions confidentielles.
⠀
Les applications créent des raisons supplémentaires d'utiliser le réseau.
⠀
Les dépenses du Trésor produisent des résultats mesurables.
⠀
Et la demande croît plus vite que l'offre en circulation.
⠀
L'AFFAIRE DE L'OURS :
⠀
Les utilisateurs privilégient les alternatives bénéficiant d'une distribution plus large.
⠀
Les fonctionnalités de confidentialité attirent l'attention mais limitent l'activité répétée.
⠀
Les incitations liées aux masternodes restent fortement dépendantes des subventions.
⠀
Les financements alloués au développement ne génèrent pas suffisamment de traction commerciale.
⠀
Et la marque historique ne parvient pas à retrouver sa pertinence.
⠀
La longévité témoigne de la persévérance.
⠀
Cela ne garantit pas les parts de marché futures.
⠀
12 | LE VERDICT FINAL
⠀
Dash possède des atouts identifiables.
⠀
Fonctionnalité de paiement rapide.
⠀
Un système de masternodes établi.
⠀
Un budget de développement récurrent.
⠀
Et de nouvelles capacités de blindage sur Evolution.
⠀
Mais le projet d'investissement reste conditionnel.
⠀
Une capitalisation boursière d'environ 480 millions de dollars.
⠀
Valeur totale diluée déclarée d'environ 704 millions de dollars.
⠀
Émission continue.
⠀
Et la nécessité de prouver que le développement de produits se traduit par une demande soutenue.
⠀
Mon évaluation :
⠀
DASH est une thèse de transformation numérique axée sur la monnaie numérique et la protection de la vie privée.
⠀
La preuve décisive réside dans un groupe croissant d'utilisateurs qui le choisissent de manière répétée car l'expérience résout un problème important.
⠀
Plus de fonctionnalités ouvrent le champ des possibles.
⠀
Les meilleurs portefeuilles réduisent les frictions.
⠀
Les paiements récurrents témoignent de son utilité.
⠀
La demande durable détermine la valeur monétaire.
⠀
Une baisse de 97,7 % décrit l'écart par rapport à un ancien sommet.
⠀
Cela ne précise pas quelle part de cette valeur devrait être restituée.
⠀
Mettez cette analyse en favoris avant la prochaine rotation des paiements et des paramètres de confidentialité.
⠀
Quelle est la thèse la plus solide à long terme concernant les liquidités numériques ?
⠀
⠀
Dash parviendra-t-il à transformer ses mises à jour Evolution en une demande durable de la part des utilisateurs ?
⠀
N'hésitez pas à partager votre avis ci-dessous.


#DASH/USDT