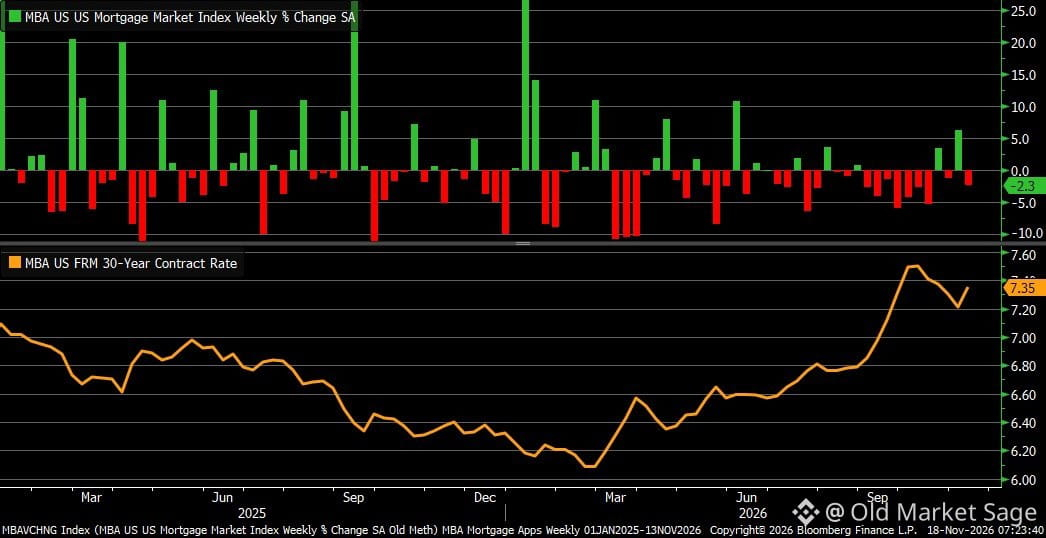
La demande de prêts hypothécaires a chuté de 2,3 % la semaine dernière après une brève poussée. Le taux à 30 ans est remonté à 7,35 % — une première hausse depuis plus d’un mois.
C’est le jeu auquel nous sommes condamnés : les taux baissent légèrement, les acheteurs pointent le bout de leur nez, les taux remontent un peu, les acheteurs se retirent. Le marché immobilier n’est pas paralysé parce que les gens ne veulent pas de logement. Il l’est parce que personne ne veut troquer un prêt hypothécaire à 3 % contre un autre à 7 %.
La vraie histoire, ce ne sont pas les fluctuations hebdomadaires des demandes de prêt. C’est que nous avons créé un système où la mobilité a un coût énorme. Les gens sont prisonniers de leur propre chance. Les vendeurs ne veulent pas vendre. Les acheteurs n’ont pas les moyens d’acheter le peu de logements qui arrivent sur le marché.
À un moment donné, quelque chose va céder — soit les taux baisseront sensiblement, soit suffisamment d’événements de la vie (décès, divorces, mutations professionnelles) libéreront des biens. D’ici là, le marché immobilier restera bloqué.
C’est le jeu auquel nous sommes condamnés : les taux baissent légèrement, les acheteurs pointent le bout de leur nez, les taux remontent un peu, les acheteurs se retirent. Le marché immobilier n’est pas paralysé parce que les gens ne veulent pas de logement. Il l’est parce que personne ne veut troquer un prêt hypothécaire à 3 % contre un autre à 7 %.
La vraie histoire, ce ne sont pas les fluctuations hebdomadaires des demandes de prêt. C’est que nous avons créé un système où la mobilité a un coût énorme. Les gens sont prisonniers de leur propre chance. Les vendeurs ne veulent pas vendre. Les acheteurs n’ont pas les moyens d’acheter le peu de logements qui arrivent sur le marché.
À un moment donné, quelque chose va céder — soit les taux baisseront sensiblement, soit suffisamment d’événements de la vie (décès, divorces, mutations professionnelles) libéreront des biens. D’ici là, le marché immobilier restera bloqué.