

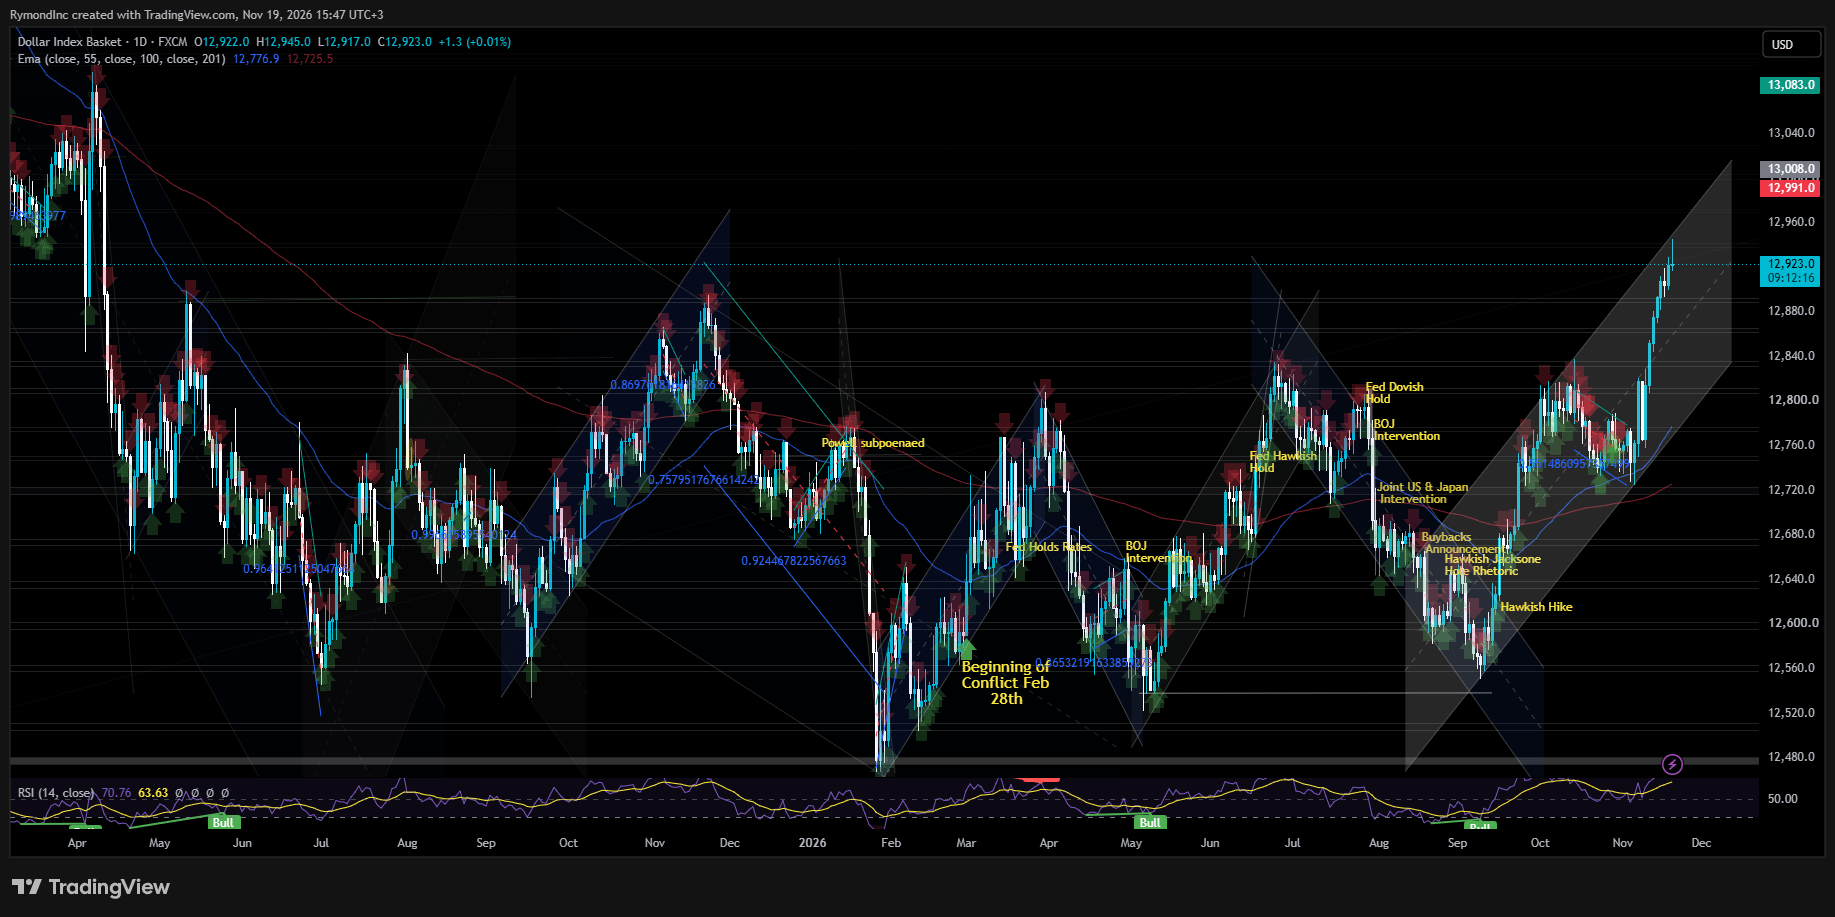
L’indice du dollar a reculé à 103,6 jeudi, cédant une partie des gains de la veille. Mercredi a été la séance marquante. L’indice a progressé de près de 0,4 %, atteignant son plus haut niveau depuis avril 2025.
Avec un peu de recul, la progression paraît plus solide que ne le laisse penser une seule journée. L’indice a clôturé en hausse quatre semaines consécutives, atteignant au passage un sommet de 103,98, pour un gain d’environ 1,83 % sur la période. Depuis septembre, la hausse s’élève à quelque 4,34 %. Une clôture de novembre dans le vert marquerait trois mois consécutifs de hausse.
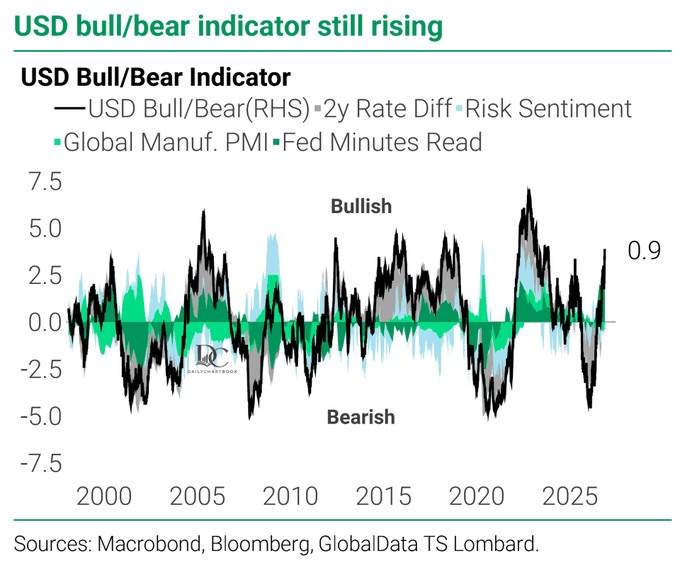
Vient ensuite le sentiment du marché. L’indicateur haussier/baissier du dollar de TS Lombard affiche son niveau le plus élevé depuis 2023, et il continue de grimper.
Deux éléments sont à l’œuvre. D’une part, les données économiques concrètes, qui continuent de surprendre à la hausse et soutiennent le dollar depuis un mois. D’autre part, les commentaires restrictifs des membres du FOMC. Ensemble, ils ont ancré les anticipations d’une hausse des taux d’intérêt le mois prochain.
Le président de la Fed, Kevin Warsh, a compliqué les pronostics. Il a refusé de donner des indications sur l’orientation future de la politique monétaire, si bien que les investisseurs s’appuient sur les données et sur les déclarations publiques des autres responsables pour évaluer la prochaine décision de la Fed.
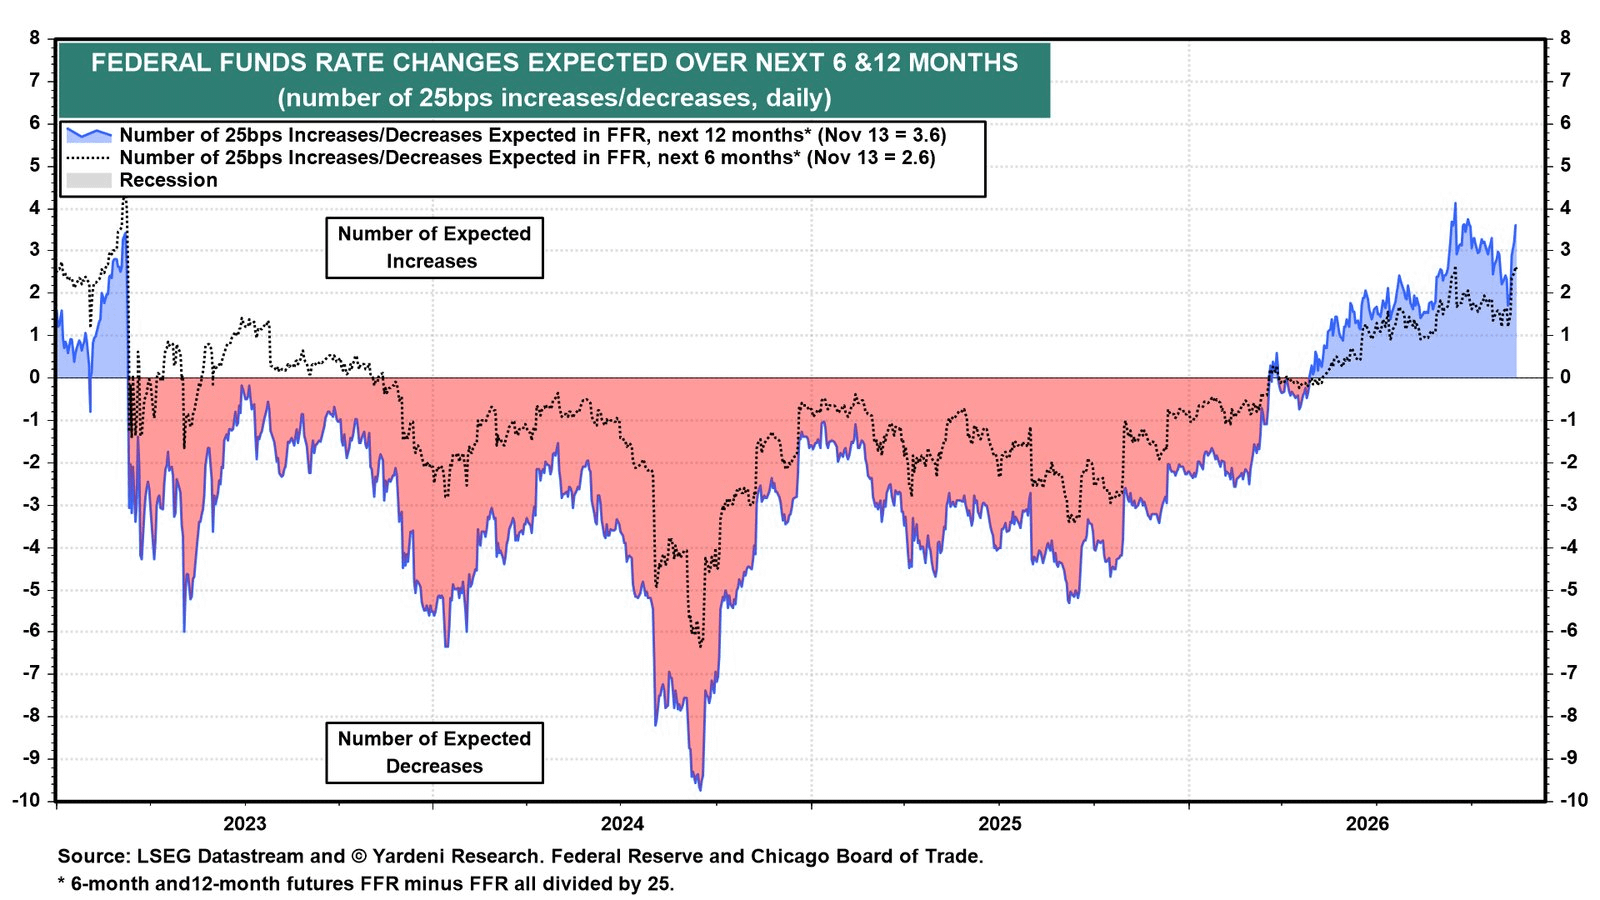
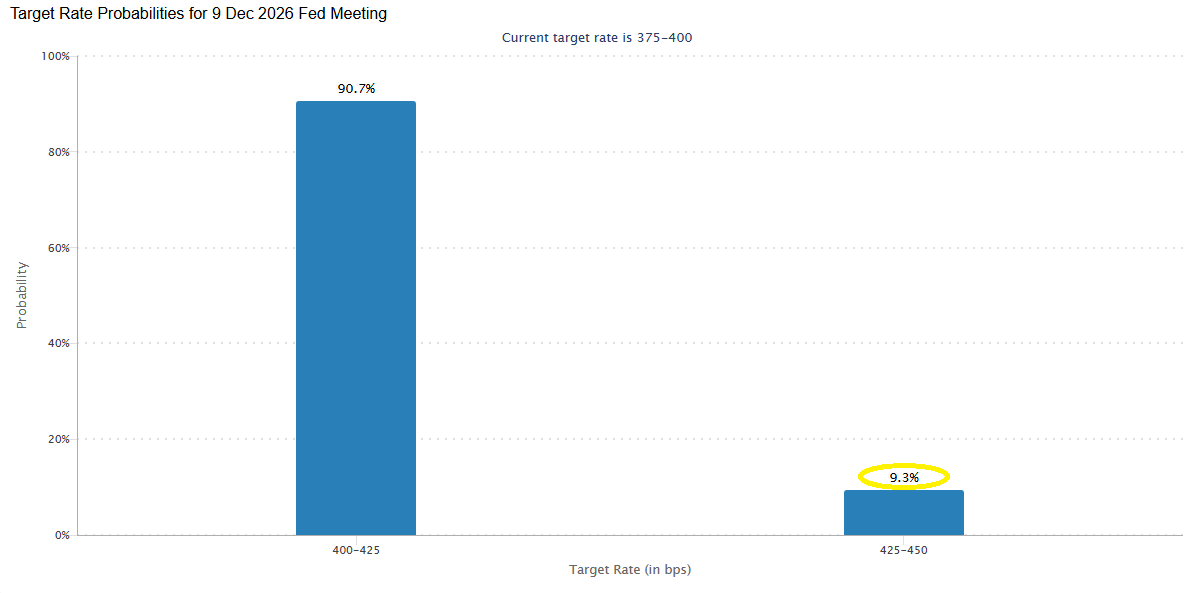
Le rapport sur l’inflation publié la semaine dernière s’est révélé plus élevé que prévu. Les marchés intègrent désormais pleinement une hausse de 25 points de base en décembre, avec une faible probabilité d’une hausse de 50 points de base à la place, selon l’outil FedWatch du CME Group. Les contrats à terme sur le taux des fonds fédéraux impliquent 3,6 hausses de taux de 25 points de base au cours des 12 prochains mois, dont 2,6 au cours des six prochains mois. La probabilité d’une hausse de 50 points de base lors de la réunion de décembre n’est actuellement que de 11,5 %.
Pendant ce temps, les opérateurs obligataires se préparent à de nouvelles hausses de taux de la part des banques centrales en général, le mouvement de décembre de la Fed étant déjà considéré comme acquis. C’est pourquoi le compte rendu de la réunion du FOMC du mois dernier a été accueilli sans grand émoi. Les investisseurs s’étaient déjà résignés à l’issue avant la publication du document. La direction est claire. Le compte rendu décrit un comité déterminé à resserrer sa politique.
La plupart des participants s’attendaient à ce que l’inflation reste élevée à court terme avant de se rapprocher de l’objectif de 2 % de la Fed, et la grande majorité estimait que les risques pesant sur ces perspectives étaient orientés à la hausse. Nombre d’entre eux considéraient l’essor de l’IA comme une source importante de risques inflationnistes. Une majorité a évoqué la possibilité que la hausse des coûts se répercute plus largement et plus longtemps sur les prix. Plusieurs participants ont toutefois envisagé un facteur modérateur : un examen plus attentif des rendements et du financement du secteur pourrait ralentir les dépenses liées à l’IA, ce qui atténuerait la pression sur les prix.
En matière de politique monétaire, presque tous les participants ont estimé que, selon leurs scénarios de référence, de nouvelles hausses de la fourchette cible du taux des fonds fédéraux seraient probablement appropriées. Quelques-uns sont allés plus loin. Selon eux, une hausse de plus de 25 points de base pourrait être envisagée lors de la prochaine réunion si les données à venir sur l’inflation se révélaient défavorables.
Waller semble être l’un de ces deux participants, à en juger par ses déclarations publiques. Il a déclaré mercredi à CNBC que ramener l’inflation à la baisse exigeait une « action énergique », soit une hausse d’un demi-point lors de la réunion de décembre, soit une déclaration après la réunion préparant les marchés à de nouvelles hausses.
Les marchés l’ont entendu et ont, dans l’ensemble, haussé les épaules, du moins en ce qui concerne les probabilités de décisions monétaires. La fonction World Interest Rate Probability de Bloomberg n’accorde toujours qu’une probabilité de 9 % à une hausse massive, et les anticipations de taux ont à peine bougé dans la journée. D’autres placements sensibles aux taux ont, eux, beaucoup évolué.
Les banques parient sur une poursuite du rallye jusqu’en 2027
Au moins trois banques, dont Barclays, Deutsche Bank et Standard Chartered, s’attendent à ce que le dollar prolonge son rallye l’année prochaine, quelles que soient les craintes liées au ralentissement des dépenses dans l’IA. L’essor de l’IA a attiré les investisseurs internationaux vers les actions américaines, et les acheteurs étrangers de titres d’entreprises américaines qui utilisent cette technologie doivent d’abord échanger leurs devises locales contre des dollars. Le billet vert en profite au passage.
Barclays ajoute à cela les facteurs intérieurs. Le secteur privé américain s’est engagé dans un cycle d’investissement de quatre ans dans l’IA, l’économie est solide et les taux d’intérêt devraient rester élevés plus longtemps. Selon la banque, ce contexte est favorable à la devise.
Les stratèges de Deutsche Bank Tim Baker, George Saravelos et Mallika Sachdeva ont relevé leurs prévisions pour le dollar l’année prochaine. Ils l’ont fait après avoir averti, plus tôt cette semaine, que les liens croissants de la devise avec l’IA et les actions américaines, plutôt qu’avec les bons du Trésor, pourraient la rendre plus volatile.
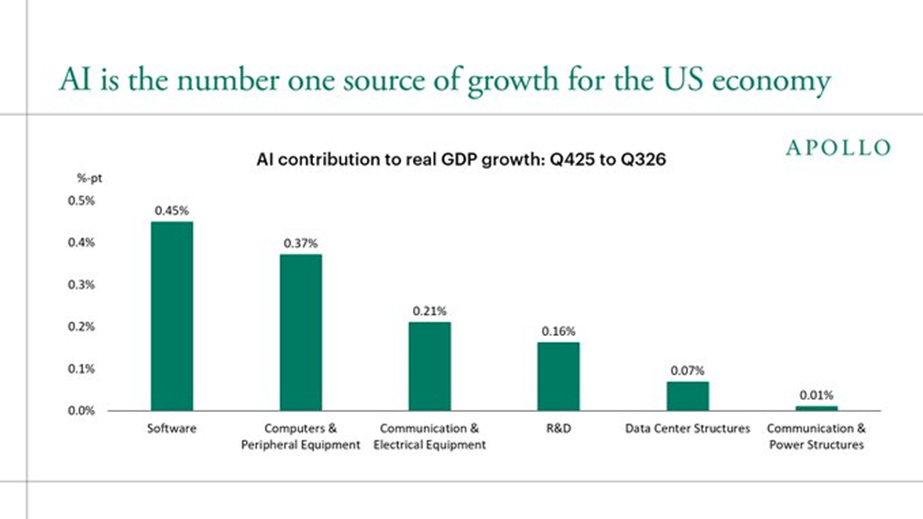
Barclays estime également que les dépenses consacrées à l’IA poussent la Fed vers un nouveau resserrement. Apollo Research a chiffré la contribution de ces investissements à la croissance : les investissements dans l’IA ont ajouté environ 1,3 point de pourcentage à la croissance du PIB réel au cours des trois derniers trimestres, soit environ 65 % de l’expansion cumulée d’environ 2 %, les logiciels et les ordinateurs étant en tête.
Barclays offre aux optimistes une certaine protection. Même si l’économie américaine ralentit, le dollar devrait résister, selon la banque, car l’histoire montre que les États-Unis ont tendance à faire mieux que le reste du monde lorsque la croissance mondiale décélère.
Des analystes affirment que la Fed ne peut expliquer cette envolée du dollar
Une possibilité inquiétante est que les investisseurs redoutent un bouleversement quelque part dans le secteur de l’IA, peut-être un événement de crédit, même si l’introduction en bourse record d’Anthropic, valorisée à 81,3 milliards de dollars, a été fixée cette semaine au-dessus de la fourchette annoncée.
Robin Brooks, chercheur principal à la Brookings Institution, se pose des questions. Dans une publication mercredi, il a soutenu que la Fed ne pouvait expliquer l’envolée du dollar et y a vu le signe que « quelque chose est en train de se briser ».
Quoi qu’il se passe, il faudra un événement grave pour détourner la Fed de sa trajectoire de resserrement. Brooks a soutenu que relever les taux alors que les prix du pétrole baissent est une erreur qui risque de plonger les États-Unis en récession. Selon lui, l’évolution des cours mercredi évoque un événement de crédit quelque part. La vigueur du dollar est inhabituelle et ne correspond à aucun facteur fondamental évident, encore moins aux anticipations de resserrement de la Fed, qui sont restées relativement stables ces derniers jours.
Brooks doute que la Fed puisse maintenir le cap. Selon lui, le virage restrictif n’est pas viable, car la baisse des prix du pétrole fait grimper en flèche les taux réels. Plus tôt cette semaine, il a montré que les rendements réels des bons du Trésor à 10 et 30 ans atteignaient, de loin, leur niveau le plus élevé depuis plus de deux décennies. La question reste de savoir combien de dommages l’économie subira avant que la Fed ne cède, et il reconnaît être déconcerté par ce qui se passe au sein de la Fed.
Il s’attendait à ce que le ton restrictif s’atténue après les élections de mi-mandat. Au lieu de cela, il voit quelque chose qui ressemble à une révolte ouverte contre Warsh, et il ne pense pas que les querelles devraient prendre l’économie en otage.
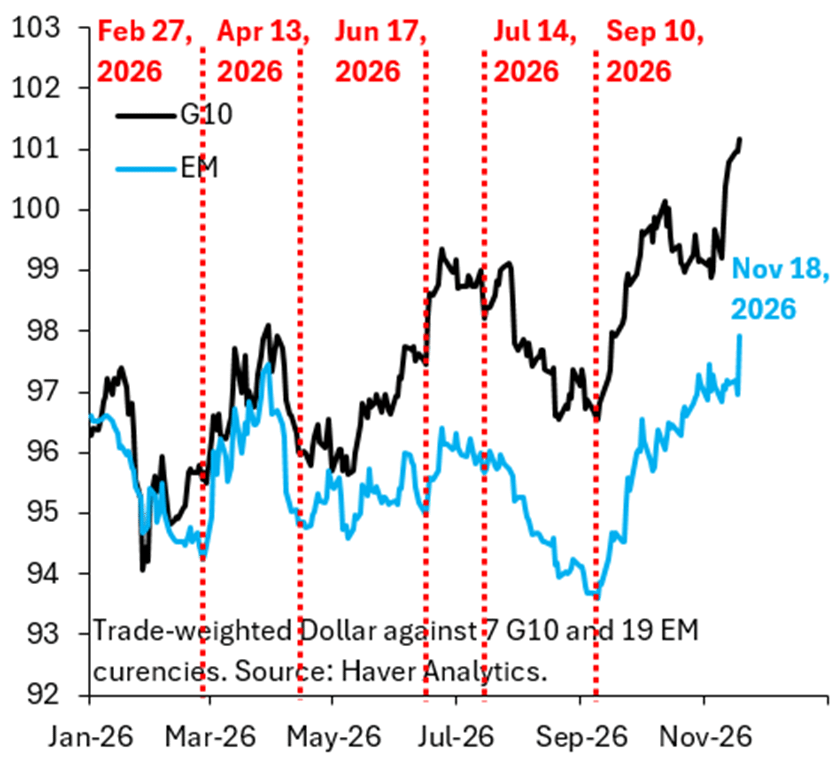
Brooks suit le dollar à l’aide de deux indices. Le premier mesure le dollar pondéré par les échanges face aux devises du G10. Le second mesure le dollar pondéré par les échanges face aux marchés émergents, et c’est celui qu’il préfère, car l’indicateur du G10 a été plus volatil cette année et s’est révélé moins fiable pour prévoir l’évolution future du dollar. Sur l’indice des marchés émergents, mercredi a marqué une hausse très brutale et inhabituelle. Les raisons sont loin d’être évidentes ; il se passe donc peut-être quelque chose en coulisses.
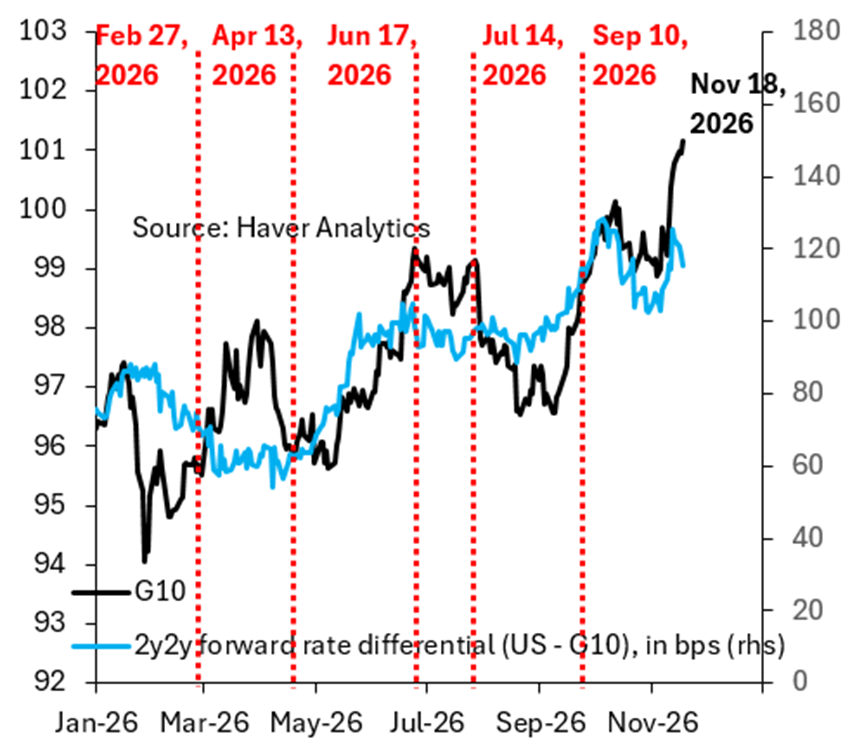
Le deuxième graphique montre pourquoi il est difficile d’identifier la cause. Il est difficile de relier le dollar face aux devises des marchés émergents aux écarts de taux, contrairement au dollar face aux devises du G10 ; le graphique utilise donc le G10. Brooks prend les taux à terme 2y2y comme indicateur des taux terminaux anticipés par les marchés et applique les mêmes pondérations commerciales que celles de l’indice du dollar face au G10. Le résultat est frappant. La hausse du dollar s’est dissociée de l’écart de taux.
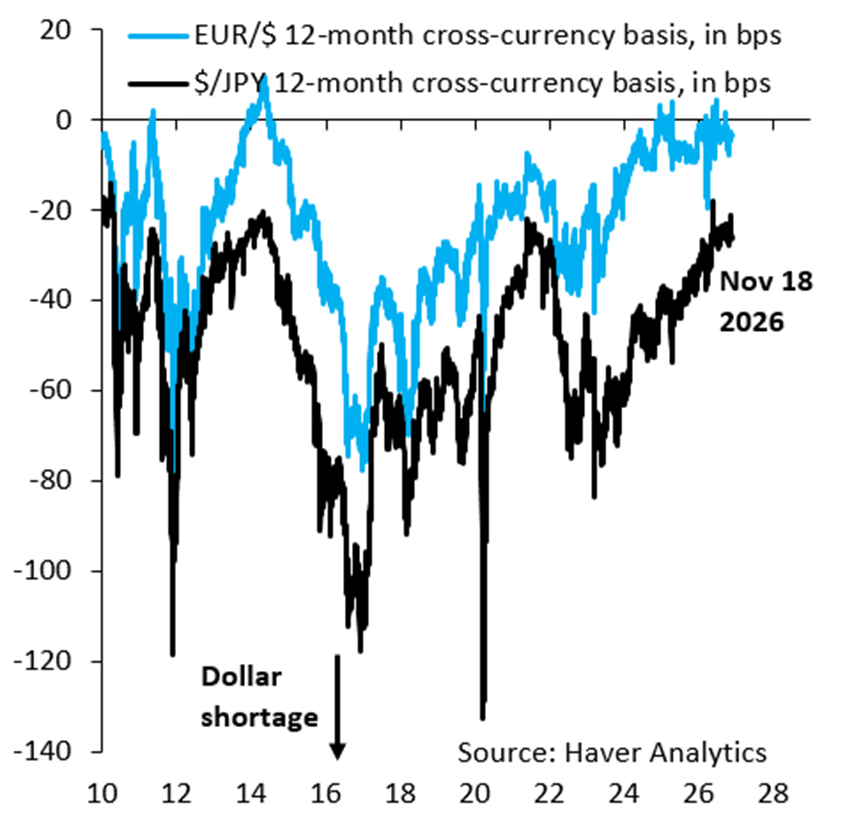
Le troisième graphique cherche à déceler un mouvement de panique. Il représente la base de change croisée pour EUR/$ et $/JPY. En période de véritable tension, comme lors de la crise de la dette de la zone euro de 2011-2012 ou du choc du COVID, cette base devient fortement négative, car les investisseurs achètent des dollars sur le marché au comptant et couvrent leur exposition sur le marché à terme. Ce n’est pas le cas actuellement. Brooks ne voit aucun signe manifeste de pénurie de dollars ni de panique sur les marchés mondiaux ; le stade de la panique généralisée n’est donc pas atteint. On observe plutôt une vigueur inhabituelle du dollar sur le marché au comptant, et peu d’autres choses.
Il reste prudent dans ses affirmations. Dans sa propre publication, il reconnaît qu’un événement grave est peut-être en cours, mais qu’il pourrait aussi ne s’agir que de bruit ; il conseille aux lecteurs de ne pas agir pour l’instant, car personne ne sait de quoi il s’agit.
Conclusion :
Sous un angle, l’histoire est simple. La Fed veut resserrer sa politique, les données continuent de lui donner raison et un cycle d’investissement dans l’IA attire les capitaux étrangers vers les actifs américains, ce qui soutient le dollar. Deutsche Bank a reconnu que sa propre prévision d’un affaiblissement du dollar cette année ne s’était pas réalisée, et les prévisions actuellement publiées vont jusqu’en 2027.
Sous un autre angle, le tableau est plus trouble. Le dollar monte plus vite que ne le justifie le marché des taux ; les métaux reculent eux aussi. Le compte rendu du FOMC comporte son propre avertissement : presque tous les participants ont évoqué ce qui se passerait si les rendements des investissements dans l’IA décevaient. C’est précisément le même pari sur lequel repose le dollar.
Pour l’instant, le marché retient les deux scénarios à la fois. Si le premier est juste, la devise a encore de la marge pour progresser. Si le second est juste, le facteur qui soutient le dollar est aussi celui qui risque le plus de céder. La Fed annoncera sa décision le 9 décembre, et une hausse déjà intégrée dans les cours pourrait ne pas régler grand-chose.