$DOT — UNE OPPORTUNITÉ DE REDRESSEMENT POUR POLKADOT ?
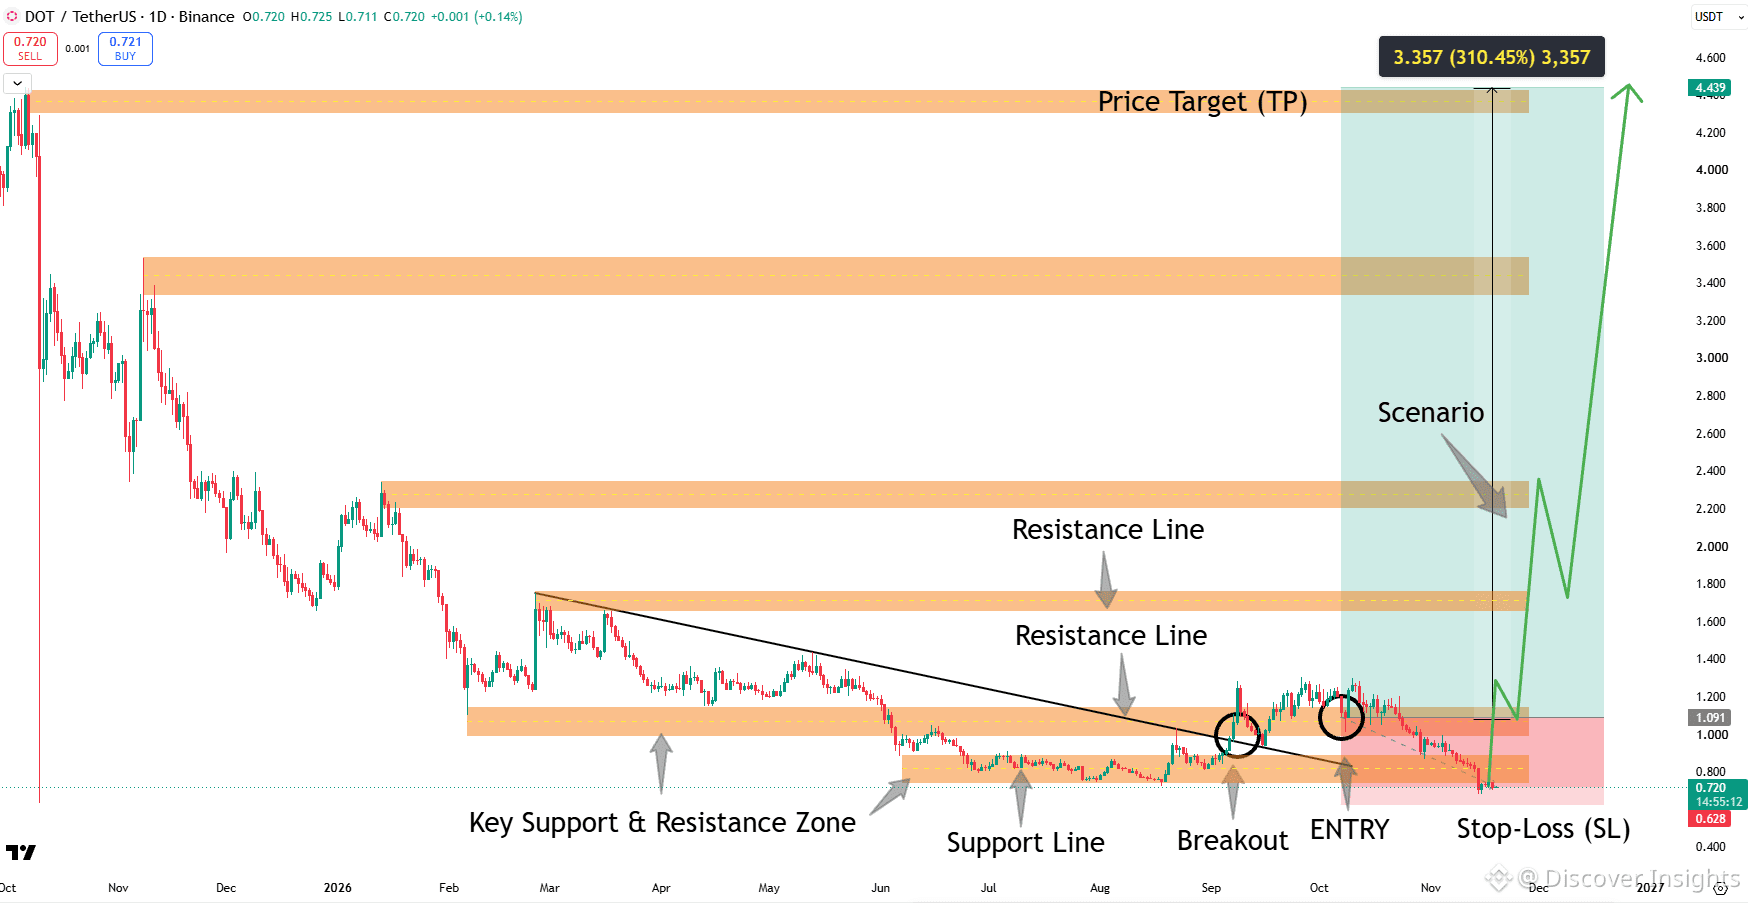
Polkadot se négocie autour de 0,72 $, avec une capitalisation boursière d’environ 1,23 Md$ et une valorisation à l’offre maximale de 1,51 Md$.
Bien qu’il soit près de 98,7 % en dessous de son plus haut historique, le potentiel d’investissement de DOT évolue.
Qu’est-ce qui change ?
- Réforme de l’offre : un nouveau plafond d’offre de 2,1 Md de DOT et une émission réduite améliorent la discipline à long terme en matière d’offre.
- Coretime : Agile Coretime rend la capacité de calcul de Polkadot plus flexible et accessible.
- Polkadot Hub : les fonctionnalités de contrats intelligents abaissent les barrières pour les développeurs.
- JAM : de futures mises à niveau architecturales pourraient étendre les capacités du réseau.
Le scénario haussier :
Une inflation plus faible, davantage d’applications, l’augmentation des achats de Coretime et une adoption plus forte de l’écosystème pourraient soutenir la demande de DOT.
Le scénario baissier :
La concurrence reste intense. Les mises à niveau techniques ne signifient pas grand-chose si les développeurs, les utilisateurs et les clients payants ne sont pas au rendez-vous. La poursuite de l’émission reste également un facteur à prendre en compte.
Scénarios de valorisation (sur la base d’une offre maximale de 2,1 Md)
- 1 $ par DOT = 2,1 Md$ de FDV
- 2 $ par DOT = 4,2 Md$ de FDV
- 5 $ par DOT = 10,5 Md$ de FDV
- 10 $ par DOT = 21 Md$ de FDV
Il s’agit d’exemples de valorisation, et non de prévisions de prix.
Mon verdict :
Polkadot a apporté des améliorations significatives à sa technologie et à l’économie de son jeton. Mais le véritable test consiste à savoir si ces mises à niveau génèrent une demande récurrente pour les services du réseau et renforcent la valeur de DOT.
Une baisse de 98,7 % donne au graphique une apparence bon marché, mais ne garantit pas un rebond.
Quel projet présente le plus fort potentiel d’infrastructure à long terme : DOT, ATOM ou AVAX ?
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
$DOT
$ATOM
$AVAX
Polkadot se négocie autour de 0,72 $, avec une capitalisation boursière d’environ 1,23 Md$ et une valorisation à l’offre maximale de 1,51 Md$.
Bien qu’il soit près de 98,7 % en dessous de son plus haut historique, le potentiel d’investissement de DOT évolue.
Qu’est-ce qui change ?
- Réforme de l’offre : un nouveau plafond d’offre de 2,1 Md de DOT et une émission réduite améliorent la discipline à long terme en matière d’offre.
- Coretime : Agile Coretime rend la capacité de calcul de Polkadot plus flexible et accessible.
- Polkadot Hub : les fonctionnalités de contrats intelligents abaissent les barrières pour les développeurs.
- JAM : de futures mises à niveau architecturales pourraient étendre les capacités du réseau.
Le scénario haussier :
Une inflation plus faible, davantage d’applications, l’augmentation des achats de Coretime et une adoption plus forte de l’écosystème pourraient soutenir la demande de DOT.
Le scénario baissier :
La concurrence reste intense. Les mises à niveau techniques ne signifient pas grand-chose si les développeurs, les utilisateurs et les clients payants ne sont pas au rendez-vous. La poursuite de l’émission reste également un facteur à prendre en compte.
Scénarios de valorisation (sur la base d’une offre maximale de 2,1 Md)
- 1 $ par DOT = 2,1 Md$ de FDV
- 2 $ par DOT = 4,2 Md$ de FDV
- 5 $ par DOT = 10,5 Md$ de FDV
- 10 $ par DOT = 21 Md$ de FDV
Il s’agit d’exemples de valorisation, et non de prévisions de prix.
Mon verdict :
Polkadot a apporté des améliorations significatives à sa technologie et à l’économie de son jeton. Mais le véritable test consiste à savoir si ces mises à niveau génèrent une demande récurrente pour les services du réseau et renforcent la valeur de DOT.
Une baisse de 98,7 % donne au graphique une apparence bon marché, mais ne garantit pas un rebond.
Quel projet présente le plus fort potentiel d’infrastructure à long terme : DOT, ATOM ou AVAX ?
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
$DOT
$ATOM
$AVAX