


Préparé par
Steven McWhirter, responsable mondial des politiques publiques
Diego Montes Serralde, responsable des politiques publiques mondiales
Perspectives mondiales sur les politiques publiques de Binance | novembre 2026
À retenir
La CeFi et la DeFi trouvent de plus en plus de synergies, grâce à des parcours plus clairs qui permettent aux utilisateurs de choisir quand recourir à chaque modèle. Une approche CeDeFi émerge, combinant les interfaces accessibles, l’accès, l’échelle et les garanties opérationnelles de la CeFi avec la transparence sur la chaîne et l’innovation sans permission de la DeFi, tout en cherchant à maintenir une frontière claire entre les services de conservation et les expériences d’auto-conservation.
L’écosystème hybride de Binance : Binance illustre les synergies entre CeFi et DeFi grâce à un écosystème qui associe une plateforme CeFi de premier plan à l’accès à une infrastructure de blockchain publique. La plateforme d’échange centralisée de Binance offre de la liquidité, des fonctionnalités de sécurité et un accès convivial, tandis que BNB Chain est un écosystème blockchain public et décentralisé qui favorise les applications et l’innovation on-chain. Les utilisateurs peuvent passer des services reposant sur un compte aux activités on-chain par l’intermédiaire d’une infrastructure de ponts et d’intégrations de portefeuilles, notamment Binance Wallet, qui peut les aider à transférer des actifs entre les réseaux pris en charge plus facilement.
Produits et services de liaison : les principaux produits de Binance illustrent les interactions entre CeDeFi et DeFi. Binance Launchpad aide de nouveaux projets blockchain à atteindre des millions d’utilisateurs par l’intermédiaire de la plateforme d’échange, puis à se développer sur des réseaux décentralisés. Binance Launchpool permet aux utilisateurs de verrouiller des actifs sur la plateforme CeFi pour recevoir des récompenses en jetons, reliant la participation centralisée à des projets susceptibles de développer ensuite une utilité on-chain plus étendue. Les dispositifs de conservation et de règlement institutionnels peuvent également offrir aux institutions éligibles des voies plus encadrées pour accéder à la liquidité liée aux plateformes d’échange et, le cas échéant, aux possibilités on-chain. L’intégration de Binance Wallet offre un outil d’auto-conservation facile d’accès qui permet aux utilisateurs d’accéder aux dApps et à d’autres fonctionnalités DeFi.
Un modèle potentiel pour la finance : l’approche hybride de CeDeFi pourrait servir de modèle à l’ensemble du secteur. CeDeFi montre que l’accès à des possibilités de rendement décentralisées peut s’inscrire dans des cadres de conformité et que la confiance institutionnelle et l’innovation ouverte peuvent se renforcer mutuellement plutôt que s’opposer. Les institutions peuvent accéder aux possibilités on-chain par des voies de gestion des risques plus structurées, tandis que les particuliers conservent un plus grand choix quant à la manière et au lieu où ils interagissent avec des applications décentralisées.
1 / Introduction
Pendant des années, le secteur des cryptomonnaies a présenté la CeFi et la DeFi comme des modèles concurrents. La CeFi mettait l’accent sur la facilité d’utilisation, la liquidité et les expériences familières reposant sur un compte, tandis que la DeFi privilégiait la transparence, la programmabilité, l’indépendance et le contrôle des actifs par les utilisateurs.
Dans la pratique, la plupart des utilisateurs souhaitent profiter des deux modèles. Ils veulent une intégration simple, des marchés profonds et des normes opérationnelles rigoureuses, tout en ayant la possibilité d’accéder à des applications sans autorisation préalable sur des blockchains publiques. Cet article examine la manière dont cette convergence se dessine, en prenant l’écosystème de Binance comme exemple concret de la façon dont CeFi et DeFi peuvent s’articuler au cours d’un même parcours utilisateur, ainsi que les implications pour la répartition de la conservation, de l’exécution et des risques entre les services.
2 / Que signifient CeFi et DeFi ?
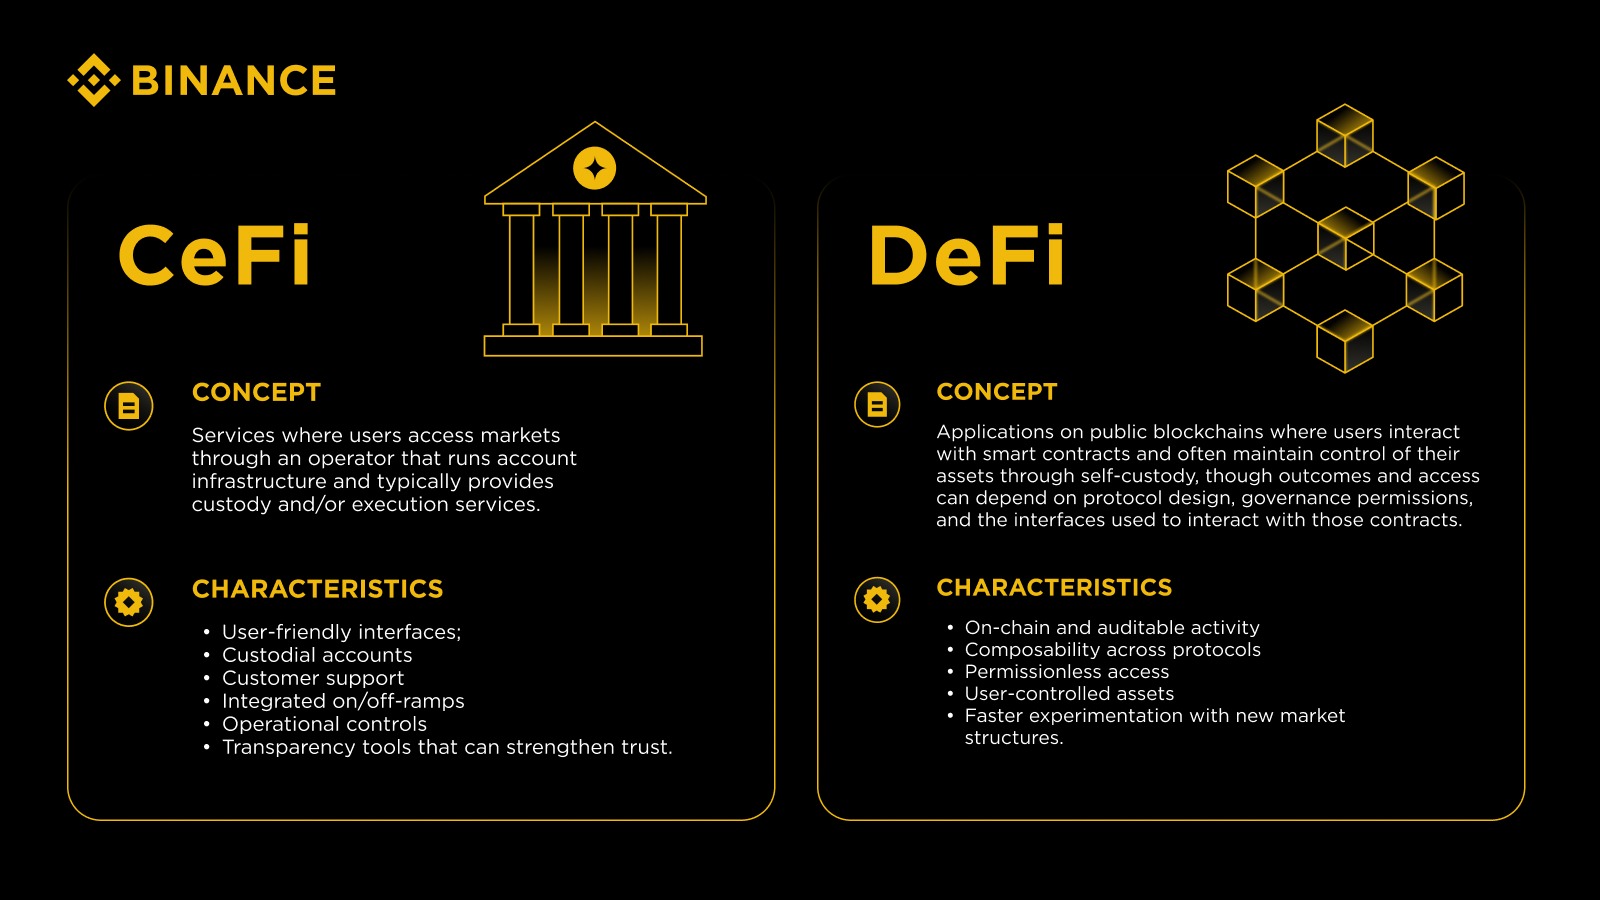
CeFi et DeFi décrivent où se situent la conservation, l’exécution et le contrôle dans une expérience financière. Aucun modèle n’est intrinsèquement « meilleur » pour tous les cas d’usage, et les systèmes les plus efficaces combinent de plus en plus les deux.
Dans les débats réglementaires, la distinction entre CeFi et DeFi dépend de plus en plus non seulement du caractère décentralisé de la technologie sous-jacente, mais aussi de la gouvernance et des fonctions qui l’entourent. L’analyse du GAFI de 2026, par exemple, distingue la technologie sous-jacente des contrats intelligents du dispositif DeFi au sens large et cherche à déterminer si des personnes identifiables exercent un contrôle ou une influence suffisante sur la fourniture des services financiers.
De la concurrence à la convergence entre CeFi et DeFi
Le secteur dépasse désormais le débat binaire opposant « CeFi et DeFi ». La question stratégique consiste plutôt à combiner leurs atouts de manière à améliorer les résultats pour les utilisateurs et à favoriser la participation institutionnelle.
Lorsqu’il existe une séparation fonctionnelle et juridique claire entre l’infrastructure sous-jacente et les personnes qui fournissent des services financiers autour de celle-ci, le traitement réglementaire peut refléter la répartition effective du contrôle, de l’influence et des risques. Les modèles hybrides peuvent soulever des questions plus complexes lorsque des entités centralisées facilitent l’accès à des dispositifs DeFi, en particulier si elles exercent un contrôle ou une influence suffisante sur les services fournis ou facilitent activement des activités relevant de la réglementation financière.
Cette approche mixte est souvent appelée CeDeFi. En pratique, la CeDeFi est souvent décrite comme un modèle de conception : elle associe la facilité d’utilisation et la liquidité de la CeFi à l’infrastructure ouverte et aux marchés programmables de la DeFi. Elle vise à faciliter la participation on-chain sans priver les utilisateurs de la possibilité de conserver eux-mêmes leurs actifs et d’interagir directement avec les protocoles.
L’infrastructure est le socle de cette convergence. Lorsque les réseaux sont évolutifs et que les portefeuilles et les bridges sont sécurisés et faciles à utiliser, le passage entre les services dépositaires et les applications on-chain devient une étape normale du parcours produit.
3 / L’écosystème hybride de cryptomonnaies de Binance
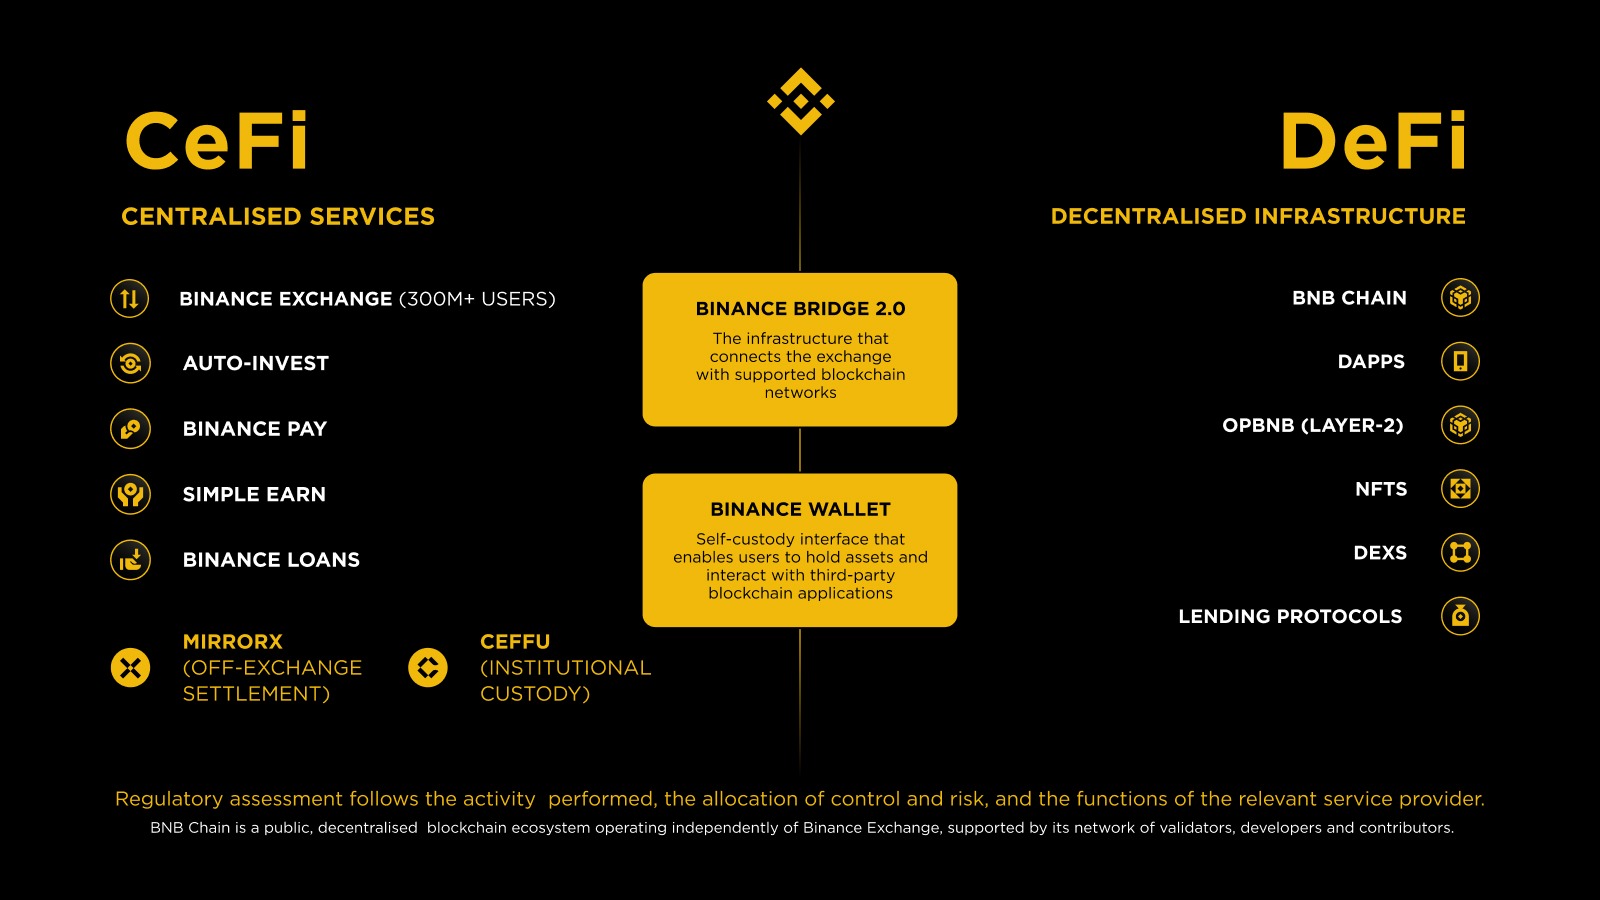
Binance réunit des services financiers centralisés et des interfaces techniques qui facilitent l’accès à des écosystèmes publics indépendants reposant sur des blockchains, notamment BNB Chain. Grâce à sa plateforme d’échange, à ses intégrations de portefeuilles et à la connectivité interchaîne prise en charge, Binance aide les utilisateurs à passer des services dépositaires aux applications on-chain tout en préservant les caractéristiques distinctes de gouvernance, de contrôle et de risque de chaque environnement.
A. Pilier CeFi : les services centralisés de Binance
La plateforme Binance Exchange constitue le socle de l’écosystème Binance. Il s’agit d’une plateforme centralisée de cryptomonnaies de très grande envergure, qui sert plus de 300 millions d’utilisateurs dans le monde et leur permet de négocier des centaines de cryptomonnaies dans un cadre dépositaire. Binance Exchange fournit un accès centralisé aux marchés, de la liquidité et une expérience reposant sur un compte, sur laquelle de nombreux utilisateurs s’appuient pour le trading et la gestion de portefeuille.
Au cœur de son offre, Binance Exchange propose des plateformes de négociation au comptant, sur marge et de produits dérivés très performantes, intégrées à des solutions fiables d’entrée et de sortie des monnaies fiduciaires. Les nouveaux venus peuvent ainsi acheter leur premier actif dans un environnement familier, tandis que les utilisateurs expérimentés exécutent des stratégies complexes à grande échelle.
Cette couche repose sur une architecture de confiance conçue pour garantir la fiabilité opérationnelle. Les actifs sont protégés par des contrôles de conservation robustes, un programme public de preuve de réserves visant à assurer la transparence quant à la couverture des actifs, ainsi que le Fonds d’actifs sécurisés pour les utilisateurs (SAFU), qui constitue une protection supplémentaire. Ensemble, ces mesures assurent la transparence, une capacité d’absorption des pertes et une résilience au quotidien.
Pour les institutions, des prestataires indépendants de conservation et de règlement peuvent offrir des voies supplémentaires d’accès à la liquidité de la plateforme d’échange. Ceffu propose des solutions de conservation institutionnelle, tandis que son offre MirrorX permet aux institutions éligibles d’accéder à la liquidité de Binance Exchange au moyen de mécanismes de règlement hors plateforme, les actifs restant sous la garde de Ceffu dans le cadre opérationnel et juridique applicable.
Du côté des portefeuilles, Simple Earn propose des options flexibles et verrouillées permettant de percevoir des récompenses en déposant des actifs numériques, Auto-Invest facilite l’accumulation récurrente, et Binance Loans, y compris les facilités VIP, fournit des liquidités surcollatéralisées sans obliger les utilisateurs à dénouer leurs positions principales. Ces outils permettent aux utilisateurs de gérer leurs rendements, de constituer méthodiquement leurs positions et de mobiliser des fonds depuis un seul compte.
Au-delà du trading et des revenus, la CeFi peut répondre à des besoins concrets. Binance Pay se présente comme une technologie de paiement en cryptomonnaies permettant d’en envoyer et d’en recevoir, ainsi que de régler des achats auprès de commerçants dans les contextes pris en charge.
B. Pilier DeFi : BNB Chain et les plateformes décentralisées
Dans l’univers décentralisé, BNB Chain fournit une infrastructure de blockchain publique pour les contrats intelligents et les applications. Il s’agit d’un écosystème public et open source de contrats intelligents, soutenu par un ensemble distribué de validateurs, de développeurs et de contributeurs, conçu pour héberger un large éventail d’applications décentralisées (dApps). BNB sert de jeton de gaz du réseau pour les transactions et d’actif de staking dans son modèle de consensus fondé sur des validateurs. BNB Chain fonctionne indépendamment de Binance Exchange. Son infrastructure sous-jacente est entretenue par son écosystème décentralisé de validateurs, et Binance Exchange ne possède ni ne contrôle le réseau.
Au cours des dernières années, BNB Chain est devenu un écosystème DeFi important et actif. Les utilisateurs peuvent négocier sur des plateformes d’échange décentralisées, créer des NFT, jouer à des jeux blockchain et utiliser des services de prêt ainsi que d’autres applications on-chain. Selon les conditions du réseau, ils peuvent également bénéficier de frais de transaction moins élevés et de confirmations plus rapides que sur certains autres réseaux.
Pour améliorer encore l’évolutivité, opBNB est une solution de couche 2 reposant sur la technologie Optimistic Rollup et le framework OP Stack. Elle exécute les transactions en dehors de la couche de base, puis regroupe périodiquement les résultats et les publie on-chain, ce qui contribue à augmenter le débit et à réduire les frais pour les utilisateurs finaux.
En bref, Binance accompagne les utilisateurs dans les deux modèles. La plateforme exploite une plateforme d’échange CeFi et fournit des outils qui relient les utilisateurs aux écosystèmes on-chain, notamment BNB Chain. La valeur de cette approche apparaît le plus clairement lorsque les utilisateurs peuvent passer efficacement des services reposant sur un compte aux activités on-chain grâce à des mécanismes de pont sécurisés.
4 / Relier les éléments : bridges, portefeuilles et connectivité des utilisateurs
La convergence ne devient concrète que lorsque les utilisateurs peuvent transférer facilement de la valeur d’un environnement à l’autre sans connaissances spécialisées. L’écosystème de Binance comprend deux connecteurs essentiels qui favorisent cette portabilité :
Binance Bridge 2.0 : l’un des principaux éléments d’infrastructure reliant la plateforme d’échange aux réseaux blockchain pris en charge. Binance Bridge 2.0 permet de transférer des jetons cotés et certains jetons non cotés depuis des blockchains prises en charge vers BNB Smart Chain sous forme de BTokens, afin de les utiliser dans l’écosystème BNB Chain et de les reconvertir si nécessaire. Cela peut aider les utilisateurs à transférer des actifs depuis des services reposant sur un compte vers des applications on-chain sur BNB Chain, y compris des actifs qui ne proviennent pas de BNB Chain. Comme tout mécanisme interchaîne, les bridges entraînent des considérations supplémentaires en matière d’exploitation, de sécurité et de criminalité financière, et les mesures de protection appropriées doivent tenir compte des risques associés aux transferts d’actifs entre réseaux.
Binance Wallet : Binance Wallet se présente comme un portefeuille en auto-conservation reposant sur la technologie MPC, qui élimine le besoin d’une phrase de récupération traditionnelle, tout en servant de passerelle conçue pour faciliter l’accès des utilisateurs à des applications tierces reposant sur la blockchain. Ce portefeuille permet aux utilisateurs d’accéder à plusieurs blockchains, de négocier des milliers de jetons sur des plateformes d’échange décentralisées, de générer des rendements sur des plateformes DeFi et d’interagir avec des dApps, sans avoir à passer à un logiciel de portefeuille externe. Le portefeuille est conçu pour fonctionner selon un modèle non dépositaire piloté par l’utilisateur, qui conserve le contrôle de ses actifs et l’approbation de ses transactions. Binance Wallet est conçu pour offrir une expérience d’auto-conservation dans laquelle les utilisateurs gardent le contrôle de leurs actifs et autorisent les transactions. Selon les fonctionnalités utilisées, l’interface peut faciliter l’accès à des applications tierces, agréger les liquidités ou les voies d’exécution disponibles, et prendre en charge des fonctionnalités de trading autorisées par l’utilisateur. La répartition pertinente du contrôle et des responsabilités doit donc être évaluée en fonction du service et des fonctionnalités spécifiques fournis, notamment de toute fonction d’acheminement des transactions ou d’exécution automatisée.
Du point de vue réglementaire, ces interfaces, mécanismes d’acheminement et autres couches d’accès sont de plus en plus évalués comme des points potentiels d’intermédiation*. L’analyse porte généralement sur la question de savoir si les prestataires exercent un pouvoir discrétionnaire sur l’exécution ou l’acheminement des transactions, orientent ou influencent les utilisateurs vers des plateformes ou des contreparties spécifiques, ou exercent autrement des fonctions analogues à celles d’intermédiaires financiers, plutôt que de fournir des outils logiciels neutres placés sous le contrôle de l’utilisateur.
*Le traitement réglementaire des prestataires de portefeuilles et d’interfaces dépend des faits et des fonctions exercées. Aux États-Unis, les considérations pertinentes relatives aux courtiers-négociants peuvent inclure la question de savoir si un prestataire détient les actifs, exerce un pouvoir discrétionnaire ou un contrôle sur l’exécution ou l’acheminement, met des contreparties en relation ou exerce autrement des fonctions associées à l’intermédiation. Au Royaume-Uni, le périmètre de l’« arranging » distingue l’organisation de transactions de la prise de dispositions en vue de transactions ; l’analyse dépend de la nature et du rôle de ces dispositions ainsi que de leur lien avec la transaction concernée. Dans les deux juridictions, le recours à une infrastructure décentralisée ou non dépositaire n’est pas, à lui seul, déterminant.
Lorsque les fonctionnalités se limitent à un accès technique neutre et piloté par l’utilisateur, l’analyse réglementaire doit donc se concentrer sur les fonctions effectivement exercées. Les éléments pertinents peuvent inclure la question de savoir si le prestataire détient les actifs, exerce un contrôle ou une influence suffisante, facilite activement des services financiers réglementés, détermine l’acheminement des transactions ou exerce autrement des fonctions assimilables à celles d’un intermédiaire.
Pour illustrer l’interaction entre les offres CeFi et DeFi de Binance, examinons quelques scénarios :
Parcours d’un utilisateur particulier
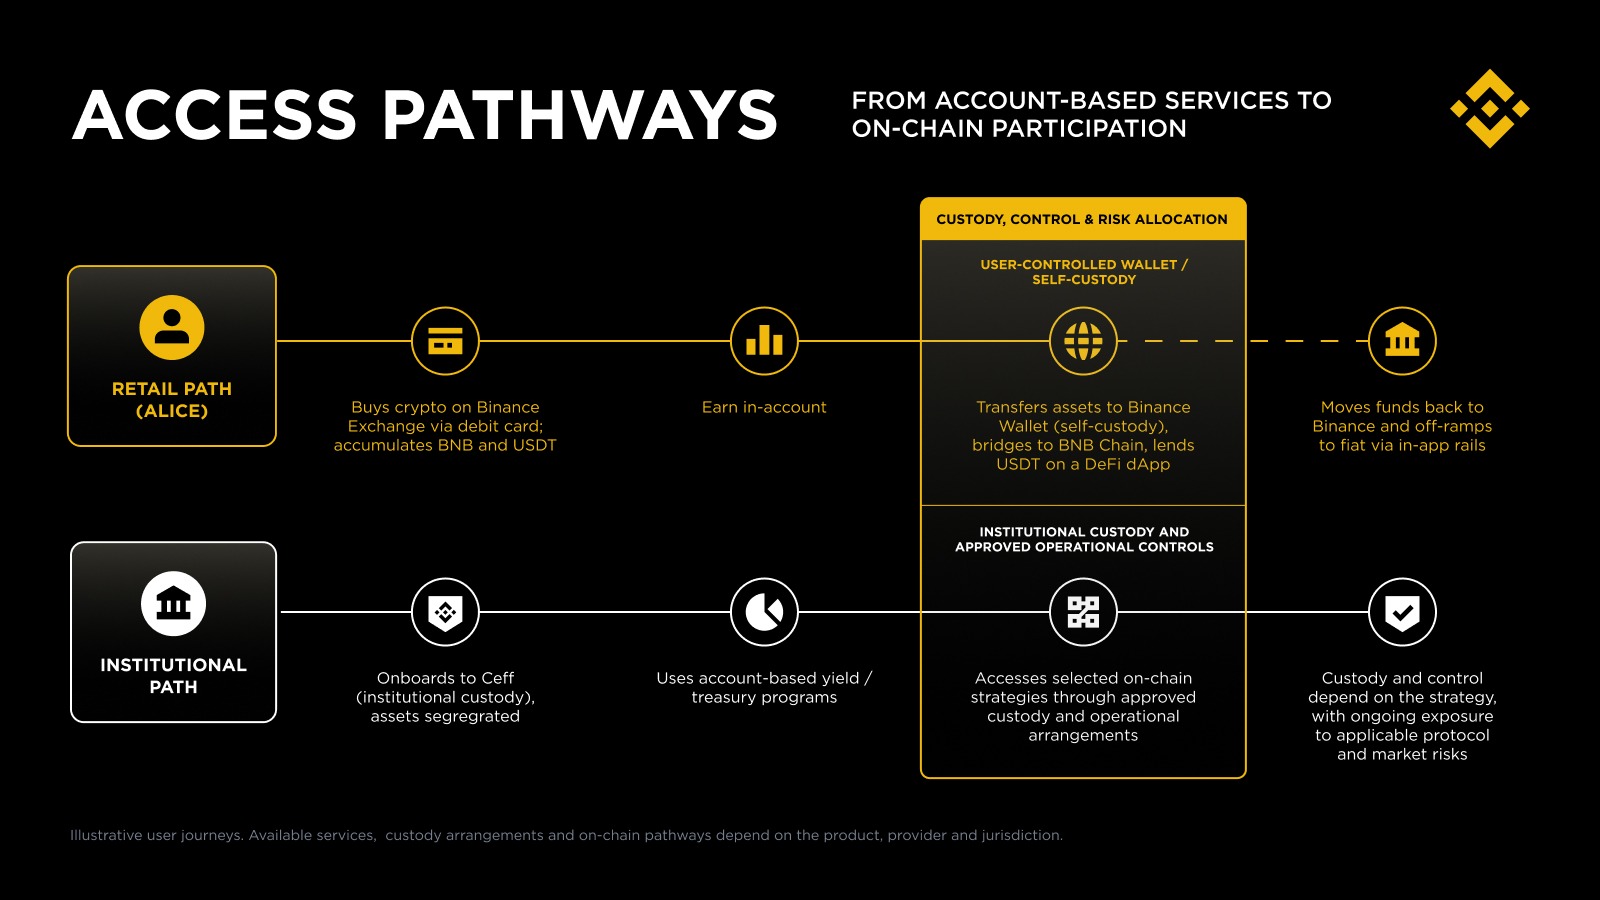
Alice est une cliente particulière qui achète des cryptomonnaies sur Binance Exchange avec sa carte de débit. Après avoir effectué des transactions et accumulé des BNB et des USDT sur son compte Binance, elle souhaite obtenir des rendements plus élevés. À l’aide de la fonctionnalité Wallet de Binance, elle transfère une partie de ses BNB et de ses USDT vers son portefeuille en auto-conservation. Elle accède ensuite à une dApp de prêt DeFi sur BNB Chain et prête ses USDT pour percevoir des intérêts.
Le processus ne nécessite aucune configuration complexe : les fonctionnalités de pont prises en charge et l’interface du portefeuille permettent à Alice de transférer ses actifs vers BNB Chain. Par la suite, si Alice souhaite essayer une nouvelle application DeFi ou accéder à une place de marché de NFT, elle peut le faire depuis l’interface du portefeuille.
Le parcours d’Alice réduit les difficultés de configuration en reliant l’accès au portefeuille et les voies interchaînes prises en charge au moyen d’une interface familière. En parallèle, le profil de risque et de contrôle varie selon le lieu de conservation des actifs. Cela peut également s’étendre aux différences entre les types de produits, les utilisateurs recevant des informations contextuelles et des avertissements distincts qui reflètent la nature et l’objectif des activités concernées.
Dans un compte CeFi dépositaire, la plateforme est responsable de la gestion des clés et de certains contrôles opérationnels, tandis que l’utilisateur s’en remet aux mesures de protection et aux procédures de la plateforme. En auto-conservation, l’utilisateur contrôle les clés du portefeuille et approuve les transactions ; il assume une plus grande responsabilité quant à la vérification des adresses et des détails des transactions, ainsi qu’aux risques liés à l’interaction avec des contrats intelligents et des protocoles.
Lorsque des actifs sont transférés entre un prestataire de services réglementé et un portefeuille en auto-conservation, la plateforme peut également appliquer une surveillance des transactions fondée sur le risque et d’autres mesures de protection, selon la transaction, l’actif et les exigences applicables.
Si Alice souhaite ensuite reconvertir une partie de ses gains en monnaie fiduciaire, elle peut transférer les fonds vers son compte Binance et utiliser les options de conversion vers la monnaie fiduciaire disponibles dans l’application pour vendre ses cryptomonnaies et retirer les fonds vers un compte bancaire ou une carte pris en charge, selon sa juridiction et les moyens disponibles.
Parcours institutionnel
Un grand gestionnaire d’actifs s’intéresse aux possibilités de rendement offertes par les cryptomonnaies, mais ses obligations fiduciaires exigent une conservation sécurisée et le respect de la réglementation.
Le gestionnaire d’actifs ouvre un compte auprès de Ceffu pour bénéficier de services de conservation institutionnelle et y dépose ses actifs, au moyen de dispositifs conçus pour les clients professionnels, notamment des contrôles de ségrégation et de gouvernance répondant aux exigences de gestion des risques institutionnels. L’institution peut ensuite accéder à diverses possibilités de rendement et de gestion de trésorerie, en fonction de son mandat et de son appétit pour le risque. Certaines allocations peuvent rester dans des programmes reposant sur un compte, accessibles aux utilisateurs éligibles, tandis que d’autres peuvent être affectées à des stratégies on-chain par des modèles d’accès structurés et des procédures opérationnelles approuvées.
Lorsque des intermédiaires fournissent à leurs clients un accès sélectionné, géré ou structuré à des stratégies DeFi, ils peuvent rester responsables des obligations réglementaires et de conformité applicables, malgré la nature décentralisée du protocole sous-jacent, y compris lorsque cet accès passe par des procédures structurées ou discrétionnaires. Cet aspect peut être particulièrement pertinent lorsque des institutions accèdent à la DeFi par l’intermédiaire d’interfaces gérées, car les autorités de réglementation peuvent évaluer si ces modèles d’accès impliquent des fonctions d’intermédiation malgré le recours à une infrastructure non dépositaire ou on-chain.
Cette orientation se reflète de plus en plus dans les politiques internationales de lutte contre le blanchiment de capitaux et le financement du terrorisme (LBC/FT). Le rapport 2026 du GAFI sur la DeFi invite les institutions financières et les prestataires de services sur actifs virtuels (PSAV) qui interagissent avec des dispositifs DeFi à évaluer les risques des produits concernés et à appliquer des mesures d’atténuation proportionnées. Cette évaluation peut porter sur la gouvernance et les contrôles LBC/FT du dispositif DeFi, la nature des utilisateurs sous-jacents et, le cas échéant, la surveillance continue de la blockchain.
Par exemple, un prestataire de conservation institutionnelle peut faciliter la participation de ses clients au staking on-chain sur BNB Chain, ou leur accès structuré à certaines stratégies on-chain, selon des procédures opérationnelles définies. Les actifs de l’institution restent dans un cadre de conservation institutionnelle, ce qui peut atténuer les risques liés à la gestion directe des clés privées et à leur manipulation opérationnelle. Toutefois, les actifs sont exposés à des protocoles on-chain, dont les rendements restent soumis aux risques liés aux contrats intelligents, au marché, à la liquidité et aux opérations, ainsi qu’aux éventuelles dépendances propres à la gouvernance du protocole ou à ses contreparties.
Ce modèle peut ainsi offrir aux institutions une voie progressive vers la participation on-chain, en leur permettant de s’exposer aux marchés décentralisés dans des cadres opérationnels et de gouvernance contrôlés, plutôt que de devoir interagir immédiatement et directement avec les protocoles.
Cet exemple illustre la manière dont les voies d’accès institutionnelles peuvent se développer au sein de l’infrastructure de Binance sans obliger les institutions à adopter dès le premier jour toute la complexité opérationnelle d’une participation directe à la DeFi.
5 / Synthèse des principaux composants et de leur intégration
Couche de service ou d’accès | Blockchain publique ou activité on-chain | Mode de connexion |
Binance Exchange | BNB Chain | Les bridges et les processus liés aux portefeuilles permettent de transférer des actifs pour les utiliser on-chain, puis de les rapatrier afin de bénéficier de liquidités et d’une gestion reposant sur un compte. |
Binance Wallet | Plusieurs réseaux blockchain | Passerelle d’auto-conservation conçue pour interagir avec des applications on-chain tierces. |
Utilité on-chain des jetons après leur distribution | Launchpad est une plateforme d’IEO qui accompagne la levée de fonds et la distribution de projets dans le cadre d’une plateforme d’échange. | |
Exposition aux jetons on-chain et dynamique de distribution | Launchpool permet aux utilisateurs de verrouiller des actifs pour recevoir des distributions de jetons, reliant ainsi la participation centralisée à des écosystèmes on-chain plus vastes. | |
Binance Custody (Ceffu) | Accès à la liquidité DeFi et liée aux plateformes d’échange | MirrorX est décrit comme un mécanisme de règlement hors plateforme qui peut réduire la nécessité de transférer des actifs vers une plateforme d’échange tout en accédant à la liquidité. |
6 / Valeur stratégique de la convergence
La valeur stratégique de la convergence tient au fait que la CeDeFi peut contribuer à remédier à certaines limites structurelles des deux modèles.
La CeFi peut améliorer la facilité d’utilisation et l’intégration des utilisateurs, mais elle peut aussi concentrer les risques opérationnels et limiter la portabilité si les utilisateurs ne peuvent pas passer librement à l’auto-conservation et aux marchés on-chain. La DeFi élargit l’ouverture, le choix et la composabilité, mais l’expérience utilisateur et la charge liée à la gestion des risques peuvent être plus exigeantes, surtout pour les nouveaux venus et les institutions.
Une approche CeDeFi vise à réunir ces atouts. Elle facilite l’accès et la sécurité pour un large éventail d’utilisateurs, tout en offrant un accès structuré à l’innovation sans autorisation préalable. Elle s’inscrit également dans la trajectoire des institutions : celles-ci commencent généralement par utiliser des plateformes et des prestataires établis offrant une gouvernance robuste, des contrôles et une évaluation des risques, puis élargissent leur participation aux activités on-chain à mesure que les infrastructures, les modèles de conservation et les normes opérationnelles gagnent en maturité. Dans ce contexte, des écosystèmes intégrés peuvent aider les institutions à progresser étape par étape, plutôt que de dépendre de points d’accès fragmentés ou non éprouvés.
Cette approche est également conforme aux nouvelles orientations réglementaires qui privilégient l’activité et le risque plutôt que des étiquettes telles que « centralisé » ou « décentralisé ». Dans la pratique, elle peut également nécessiter une séparation claire entre différentes catégories d’activités au sein d’une même plateforme, étayée par des informations appropriées à l’intention des utilisateurs et une présentation claire des risques, en particulier lorsque les produits ou les cas d’usage diffèrent sensiblement par leur fonction économique, leur profil de risque ou leur traitement réglementaire.
Par conséquent, le traitement réglementaire des modèles CeDeFi dépendra probablement moins de la qualification de l’infrastructure sous-jacente comme décentralisée que des fonctions exercées tout au long de la chaîne de valeur. Les éléments pertinents comprennent de plus en plus le contrôle effectif ou l’influence suffisante, les droits de gouvernance et d’administration, la facilitation active de services financiers et la nature de la relation avec les utilisateurs.
7 / Cas d’usage actuels
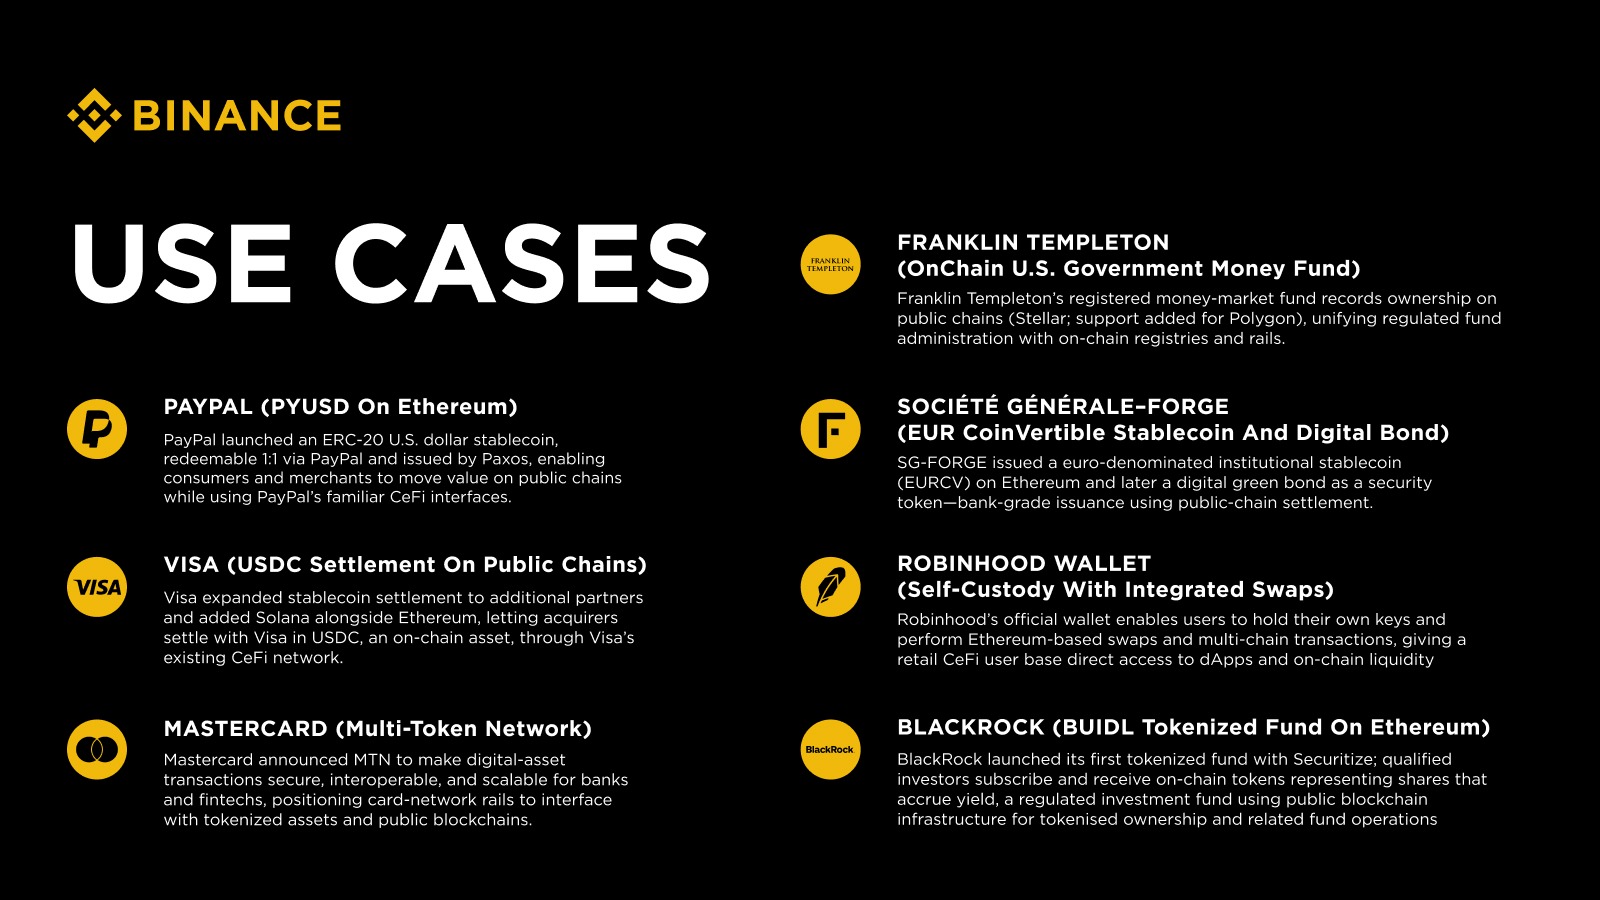
La convergence n’est pas théorique. Elle se manifeste dans l’utilisation des chaînes publiques par de grandes entreprises financières et technologiques à des fins d’émission, de règlement et d’instruments tokenisés assimilables à des liquidités.
PayPal (PYUSD sur Ethereum). PayPal a lancé un stablecoin en dollars américains au format ERC-20, échangeable à parité 1:1 par l’intermédiaire de PayPal et émis par Paxos. Il permet aux consommateurs et aux commerçants de transférer de la valeur sur des chaînes publiques tout en utilisant les interfaces CeFi familières de PayPal.
Visa (règlement en USDC sur des chaînes publiques). Visa a étendu le règlement en stablecoins à de nouveaux partenaires et ajouté Solana à Ethereum, permettant aux acquéreurs de régler leurs opérations avec Visa en USDC, un actif on-chain, par l’intermédiaire du réseau CeFi existant de Visa.
Mastercard (Multi-Token Network). Mastercard a annoncé MTN afin de rendre les transactions d’actifs numériques sécurisées, interopérables et évolutives pour les banques et les entreprises de technologie financière, en positionnant les réseaux de paiement par carte pour interagir avec les actifs tokenisés et les blockchains publiques.
BlackRock (fonds tokenisé BUIDL sur Ethereum). BlackRock a lancé son premier fonds tokenisé avec Securitize. Les investisseurs qualifiés y souscrivent et reçoivent des jetons on-chain représentant des parts générant un rendement : un fonds d’investissement réglementé qui utilise une infrastructure blockchain publique pour la propriété tokenisée et les opérations connexes du fonds.
Franklin Templeton (OnChain U.S. Government Money Fund). Le fonds monétaire enregistré de Franklin Templeton inscrit la propriété sur des chaînes publiques (Stellar, avec une prise en charge ultérieure de Polygon), unifiant l’administration réglementée des fonds avec des registres et des réseaux on-chain.
Société Générale–FORGE (stablecoin EUR CoinVertible et obligation numérique). SG-FORGE a émis sur Ethereum un stablecoin institutionnel libellé en euros (EURCV), puis une obligation verte numérique sous forme de jeton assimilé à un titre financier : une émission répondant aux normes bancaires et réglée sur une chaîne publique.
Robinhood Wallet (auto-conservation avec échanges intégrés). Le portefeuille officiel de Robinhood permet aux utilisateurs de détenir leurs propres clés et d’effectuer des échanges sur Ethereum ainsi que des transactions multichaînes, donnant ainsi à la clientèle particulière CeFi un accès direct aux dApps et à la liquidité on-chain.
Tous ces exemples ne relèvent pas de la « DeFi » au sens strict ; ils illustrent plutôt une convergence plus large entre les interfaces financières centralisées et les infrastructures reposant sur des blockchains publiques. Ils témoignent néanmoins d’une tendance claire.
Les réseaux blockchain publics sont de plus en plus utilisés pour le règlement et les instruments tokenisés, tandis que les interfaces « CeFi » familières et les entités réglementées restent au cœur de la distribution, de l’expérience utilisateur et des modèles opérationnels. Pris ensemble, ces exemples illustrent une convergence plus large dans laquelle les services financiers centralisés interagissent de plus en plus avec les infrastructures blockchain publiques, tandis que la conservation, l’exécution et le contrôle peuvent être répartis entre différents acteurs et différentes couches.
Cette convergence plus large fait également émerger le concept de « TriFi », qui réunit des éléments de la finance traditionnelle, de la finance centralisée et de la finance décentralisée au sein d’écosystèmes financiers toujours plus interconnectés. Plutôt que d’effacer les distinctions entre ces modèles, TriFi souligne l’importance de maintenir des limites fonctionnelles, juridiques et réglementaires claires lorsque les utilisateurs passent de l’un à l’autre.
Le traitement réglementaire applicable doit continuer de suivre l’activité exercée, la répartition du contrôle et des risques, ainsi que le rôle des entités concernées.
8 / Conclusion
La CeFi et la DeFi convergent, car les utilisateurs et les institutions privilégient l’accessibilité, la flexibilité et la portabilité. Cette nouvelle phase d’adoption des cryptomonnaies sera façonnée par des écosystèmes qui permettent aux utilisateurs de passer des services dépositaires aux solutions d’auto-conservation tout en maintenant des normes appropriées de sécurité, d’accès aux marchés et de facilité d’utilisation.
La vision de Binance d’un écosystème unifié de cryptomonnaies vise à rendre la transition entre CeFi et DeFi plus accessible, plus sûre et plus pratique. Grâce à sa plateforme d’échange centralisée, à Binance Wallet et à la connectivité interchaîne prise en charge, ainsi qu’à des dispositifs d’accès institutionnels et à des infrastructures publiques indépendantes telles que BNB Chain, Binance propose aux utilisateurs des moyens de négocier, de générer des revenus, de payer et d’explorer les possibilités on-chain.
Cette approche associe l’envergure, la liquidité et l’expérience utilisateur familière des services centralisés à un accès élargi à l’innovation décentralisée, tout en préservant les dispositifs de conservation, les structures de gouvernance et les responsabilités propres à chaque environnement.
Les barrières entre CeFi et DeFi s’abaissent. Pour Binance, l’essentiel est d’apporter des avantages aux utilisateurs : un accès plus sûr, des voies plus claires pour les institutions et un chemin plus évolutif vers l’innovation sans autorisation préalable. À mesure que la finance traditionnelle se connecte aux deux modèles, la question essentielle n’est plus de savoir si la finance est centralisée ou décentralisée, mais comment permettre aux utilisateurs d’interagir en toute sécurité dans ces différents environnements.
Cela suppose notamment de veiller à ce que les utilisateurs puissent distinguer les différentes catégories d’activités, grâce à des informations claires, à une segmentation appropriée et à des mesures de protection proportionnées aux cas d’usage concernés.
Une expérience utilisateur unifiée n’impose pas une classification réglementaire unique
Du point de vue de l’expérience utilisateur, cette évolution pourrait se traduire de plus en plus par des modèles de « superapp » offrant un accès plus intégré à ces différents environnements financiers, tout en maintenant une segmentation fonctionnelle et réglementaire appropriée entre les activités sous-jacentes.
À mesure que les approches réglementaires évoluent, le traitement des modèles hybrides CeDeFi et d’autres modèles hybrides dépendra probablement de plus en plus des fonctions exercées par les fournisseurs d’interfaces frontales et de couches d’accès. Il s’agira notamment de déterminer s’ils fournissent un accès technique neutre ou s’ils exercent un contrôle ou une influence suffisante, facilitent activement des services financiers ou exercent d’autres fonctions assimilables à celles d’un intermédiaire. Le principal défi en matière de politique publique consistera à déterminer où s’arrête l’infrastructure et où commence l’intermédiation financière réglementée, en fonction des fonctions exercées tout au long du parcours utilisateur.