Nvidia à 154 dollars, vous osez vous positionner ?
L’entreprise d’IA la plus rentable de la planète : son chiffre d’affaires du T3 a bondi de 103 %, celui des centres de données a doublé et elle a autorisé 150 milliards de rachats d’actions — mais son cours est passé de 243 à 154 dollars, soit une chute de près de 40 %. La raison ne tient pas aux résultats, mais à la disparition soudaine de l’homme à la veste en cuir. Est-ce une occasion en or ou le début de l’effondrement de la foi dans l’IA ?
D’abord, les apparences : des résultats époustouflants, mais un cours en baisse.
Résultats publiés le 17 novembre : chiffre d’affaires du T3 de 11,58 milliards, en hausse de 103 % sur un an, bien au-dessus des attentes. Prévisions pour le trimestre suivant : 13 milliards, soit +90 % sur un an, au-dessus des attentes du marché. Les perspectives de croissance du chiffre d’affaires pour l’exercice 2028 ont été relevées de 70 % à 75 %. Autorisation supplémentaire de rachat d’actions de 150 milliards.
Avec de tels chiffres, quelle que soit l’année, le cours aurait dû bondir.
Mais le 18 novembre, il a clôturé en baisse de 2,9 %. Depuis son sommet de 243 le 6 octobre, il a reculé de 36 à 38 %.
Pourquoi ? Parce que Jensen Huang est parti.
Première chose : les résultats sont les briques et le mortier, le PDG est la fondation.
La semaine dernière, Jensen Huang a quitté ses fonctions de manière inattendue après une violation liée à son comportement personnel. Le conseil d’administration a clairement refusé son retour. La directrice financière Colette Kress assure l’intérim, et la recherche officielle d’un nouveau PDG a été lancée avec l’aide d’un cabinet de recrutement.
C’est la première fois en plus de 30 ans que Nvidia se retrouve sans dirigeant à la stature de son fondateur.
Nvidia ne vend pas des puces, elle vend Jensen Huang.
Il a partagé des repas pendant des décennies avec Morris Chang de TSMC, est comme un frère avec les PDG de Microsoft, Google et Meta, et plaisante avec les hommes politiques de Washington.
Deuxième chose : la valorisation est devenue incroyablement basse, mais si elle est si basse, c’est pour une raison.
PER sur les douze derniers mois : 16 à 20 fois.
Vous avez bien lu : l’entreprise d’IA à la croissance la plus rapide de la planète affiche un PER inférieur à celui de Moutai.
Marge brute de 75 %, flux de trésorerie disponible robuste, et il reste encore une bonne partie des 150 milliards autorisés pour les rachats d’actions.
Même si les analystes ont abaissé leur objectif de cours moyen, celui-ci reste nettement supérieur au cours actuel.
Mais le marché n’en veut pas.
Pourquoi ?
Parce que cette baisse ne concerne pas la valorisation, mais la confiance.
Tant que le poste de PDG reste vacant, les institutions n’osent pas renforcer leurs positions.
Troisième chose : l’analyse technique indique que ce n’est pas le moment de se précipiter pour acheter au plus bas.
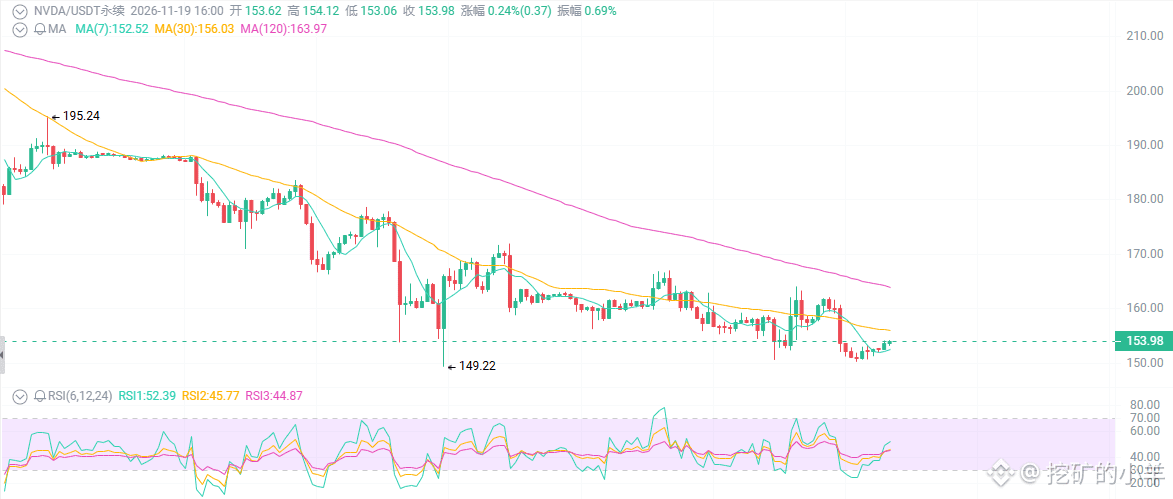
Sur les graphiques journalier et hebdomadaire, les sommets et les creux sont de plus en plus bas. Le cours a enfoncé les supports clés de 200 et 180, puis a accéléré sa chute vers 150.
Les moyennes mobiles à court terme sont orientées à la baisse. Le RSI est entré en zone de survente, sans toutefois former de divergence haussière.
Les volumes augmentent pendant les baisses et diminuent lors des rebonds — les vendeurs n’ont pas encore quitté le marché.
Supports : 148-150 → 145
Résistances : 158-162 → 170-175 → 180+
148 correspond au plus bas sur 52 semaines et constitue la dernière ligne de défense des acheteurs. Si ce niveau cède, il n’y a plus rien en dessous.
L’entreprise d’IA la plus rentable de la planète : son chiffre d’affaires du T3 a bondi de 103 %, celui des centres de données a doublé et elle a autorisé 150 milliards de rachats d’actions — mais son cours est passé de 243 à 154 dollars, soit une chute de près de 40 %. La raison ne tient pas aux résultats, mais à la disparition soudaine de l’homme à la veste en cuir. Est-ce une occasion en or ou le début de l’effondrement de la foi dans l’IA ?
D’abord, les apparences : des résultats époustouflants, mais un cours en baisse.
Résultats publiés le 17 novembre : chiffre d’affaires du T3 de 11,58 milliards, en hausse de 103 % sur un an, bien au-dessus des attentes. Prévisions pour le trimestre suivant : 13 milliards, soit +90 % sur un an, au-dessus des attentes du marché. Les perspectives de croissance du chiffre d’affaires pour l’exercice 2028 ont été relevées de 70 % à 75 %. Autorisation supplémentaire de rachat d’actions de 150 milliards.
Avec de tels chiffres, quelle que soit l’année, le cours aurait dû bondir.
Mais le 18 novembre, il a clôturé en baisse de 2,9 %. Depuis son sommet de 243 le 6 octobre, il a reculé de 36 à 38 %.
Pourquoi ? Parce que Jensen Huang est parti.
Première chose : les résultats sont les briques et le mortier, le PDG est la fondation.
La semaine dernière, Jensen Huang a quitté ses fonctions de manière inattendue après une violation liée à son comportement personnel. Le conseil d’administration a clairement refusé son retour. La directrice financière Colette Kress assure l’intérim, et la recherche officielle d’un nouveau PDG a été lancée avec l’aide d’un cabinet de recrutement.
C’est la première fois en plus de 30 ans que Nvidia se retrouve sans dirigeant à la stature de son fondateur.
Nvidia ne vend pas des puces, elle vend Jensen Huang.
Il a partagé des repas pendant des décennies avec Morris Chang de TSMC, est comme un frère avec les PDG de Microsoft, Google et Meta, et plaisante avec les hommes politiques de Washington.
Deuxième chose : la valorisation est devenue incroyablement basse, mais si elle est si basse, c’est pour une raison.
PER sur les douze derniers mois : 16 à 20 fois.
Vous avez bien lu : l’entreprise d’IA à la croissance la plus rapide de la planète affiche un PER inférieur à celui de Moutai.
Marge brute de 75 %, flux de trésorerie disponible robuste, et il reste encore une bonne partie des 150 milliards autorisés pour les rachats d’actions.
Même si les analystes ont abaissé leur objectif de cours moyen, celui-ci reste nettement supérieur au cours actuel.
Mais le marché n’en veut pas.
Pourquoi ?
Parce que cette baisse ne concerne pas la valorisation, mais la confiance.
Tant que le poste de PDG reste vacant, les institutions n’osent pas renforcer leurs positions.
Troisième chose : l’analyse technique indique que ce n’est pas le moment de se précipiter pour acheter au plus bas.
Sur les graphiques journalier et hebdomadaire, les sommets et les creux sont de plus en plus bas. Le cours a enfoncé les supports clés de 200 et 180, puis a accéléré sa chute vers 150.
Les moyennes mobiles à court terme sont orientées à la baisse. Le RSI est entré en zone de survente, sans toutefois former de divergence haussière.
Les volumes augmentent pendant les baisses et diminuent lors des rebonds — les vendeurs n’ont pas encore quitté le marché.
Supports : 148-150 → 145
Résistances : 158-162 → 170-175 → 180+
148 correspond au plus bas sur 52 semaines et constitue la dernière ligne de défense des acheteurs. Si ce niveau cède, il n’y a plus rien en dessous.