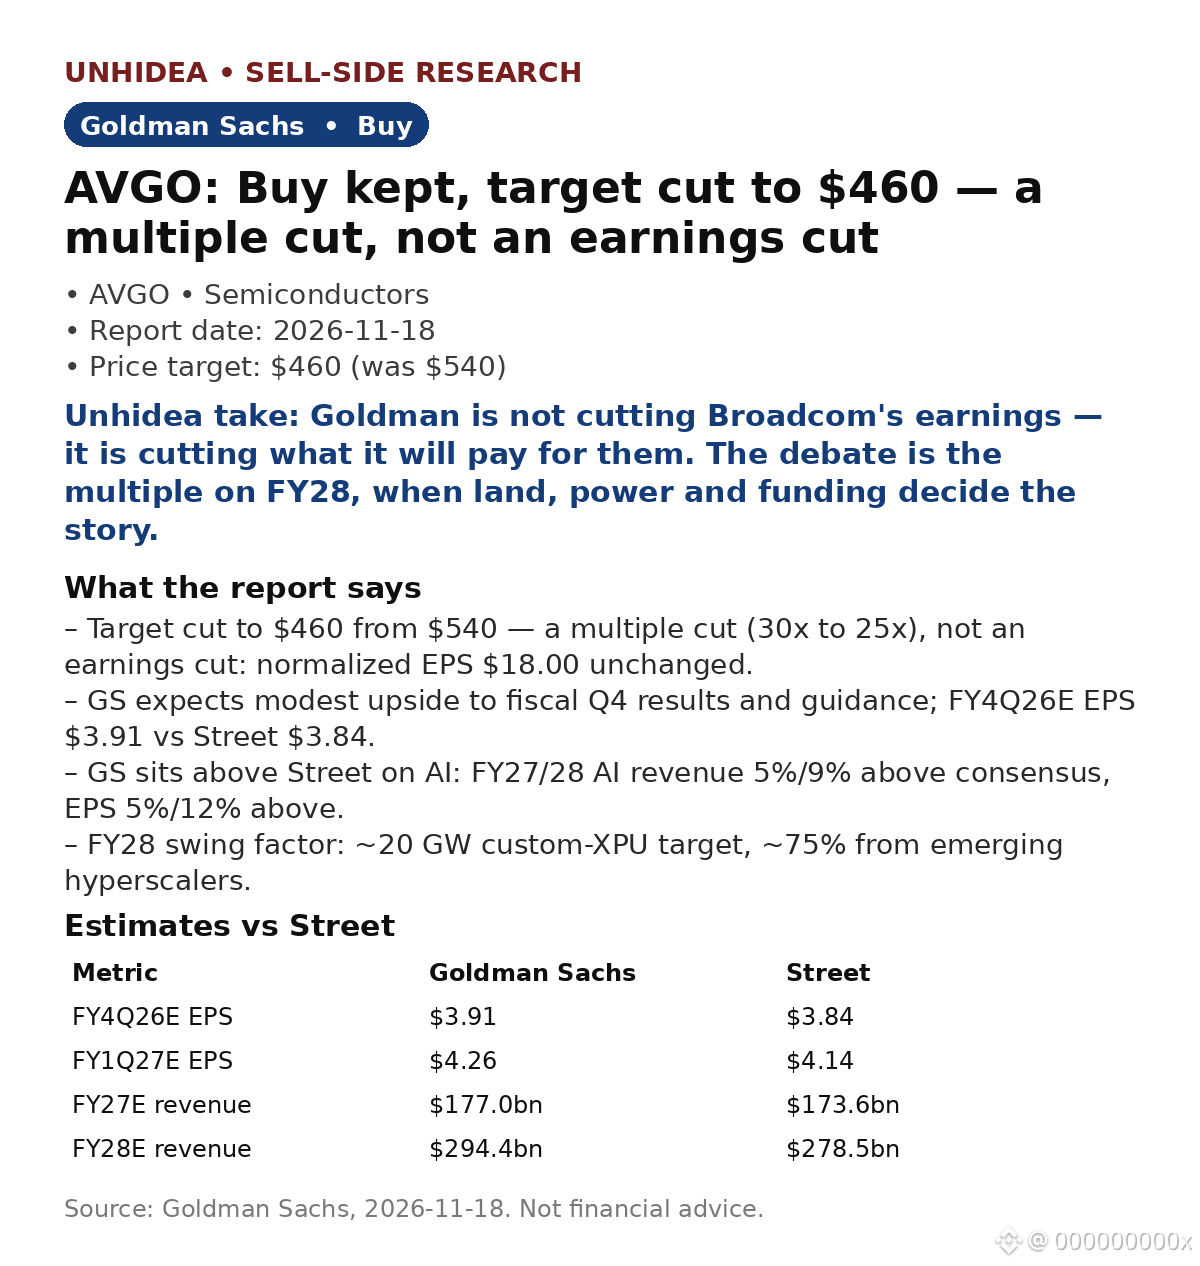$AVGO : Goldman maintient sa recommandation à l’achat, mais abaisse son objectif de 540 $ à 460 $ — la baisse tient entièrement au multiple, pas aux bénéfices
- GS abaisse son objectif à 12 mois à 460 $ (contre 540 $), sur la base d’un BPA normalisé de 18,00 $ — inchangé — valorisé 25 fois (contre 30 fois). À la clôture du 17 novembre, à 341,60 $, cela implique toujours un potentiel de hausse de 34,7 %. Recommandation : Acheter.
- GS prévoit une légère hausse des résultats et des prévisions pour le T4 de l’exercice : BPA estimé pour le T4 de l’exercice 2026 : 3,91 $ contre 3,84 $ selon le consensus (+2 %) ; BPA estimé pour le T1 de l’exercice 2027 : 4,26 $ contre 4,14 $ (+3 %).
- Les estimations de GS pour l’IA dépassent le consensus : les revenus liés à l’IA des exercices 2027/2028 sont supérieurs de 5 %/9 % au consensus, et le BPA de 5 %/12 %. Revenus estimés pour l’exercice 2027 : 177,0 Md$ contre 173,6 Md$ selon le consensus (+2 %) ; pour l’exercice 2028 : 294,4 Md$ contre 278,5 Md$ (+6 %).
- Le principal facteur d’incertitude est l’exercice 2028 : un objectif d’environ 20 GW de XPU personnalisés, dont environ 75 % seraient destinés aux hyperscalers émergents (contre environ 6,3 GW sur quelque 10 GW pour l’exercice 2027). GS souligne que l’accès au financement externe, aux terrains, à l’électricité et aux bâtiments constitue un facteur limitant — et estime que réduire les risques associés à l’un de ces éléments serait un catalyseur important.
- Surveillance de la concurrence : MediaTek et d’autres acteurs se lancent dans les XPU personnalisés ; GS souhaite obtenir des précisions sur la pérennité des relations de Broadcom avec des clients clés comme Google.
Point de vue d’Unhidea : abaisser l’objectif tout en maintenant la recommandation à l’achat et le BPA de 18,00 $ inchangés revient à porter un jugement sur le multiple lié à l’IA, pas sur l’exécution de Broadcom — le marché réévalue la valeur de la croissance attendue pour l’exercice 2028, et non la capacité à livrer les produits prévus pour l’exercice 2027.
Point de vue d’Unhidea : le risque réel ici est la concentration — environ 75 % de l’objectif de 20 GW pour l’exercice 2028 repose sur des hyperscalers émergents dont GS remet lui-même en question le financement. Le scénario haussier dépend autant du financement que des semi-conducteurs.
Risques : ralentissement des dépenses d’infrastructure liées à l’IA, perte de parts de marché dans le calcul personnalisé, écoulement des stocks hors IA, concurrence de VMware.
Source : Goldman Sachs, 18 novembre 2026. Ceci ne constitue pas un conseil financier.
- GS abaisse son objectif à 12 mois à 460 $ (contre 540 $), sur la base d’un BPA normalisé de 18,00 $ — inchangé — valorisé 25 fois (contre 30 fois). À la clôture du 17 novembre, à 341,60 $, cela implique toujours un potentiel de hausse de 34,7 %. Recommandation : Acheter.
- GS prévoit une légère hausse des résultats et des prévisions pour le T4 de l’exercice : BPA estimé pour le T4 de l’exercice 2026 : 3,91 $ contre 3,84 $ selon le consensus (+2 %) ; BPA estimé pour le T1 de l’exercice 2027 : 4,26 $ contre 4,14 $ (+3 %).
- Les estimations de GS pour l’IA dépassent le consensus : les revenus liés à l’IA des exercices 2027/2028 sont supérieurs de 5 %/9 % au consensus, et le BPA de 5 %/12 %. Revenus estimés pour l’exercice 2027 : 177,0 Md$ contre 173,6 Md$ selon le consensus (+2 %) ; pour l’exercice 2028 : 294,4 Md$ contre 278,5 Md$ (+6 %).
- Le principal facteur d’incertitude est l’exercice 2028 : un objectif d’environ 20 GW de XPU personnalisés, dont environ 75 % seraient destinés aux hyperscalers émergents (contre environ 6,3 GW sur quelque 10 GW pour l’exercice 2027). GS souligne que l’accès au financement externe, aux terrains, à l’électricité et aux bâtiments constitue un facteur limitant — et estime que réduire les risques associés à l’un de ces éléments serait un catalyseur important.
- Surveillance de la concurrence : MediaTek et d’autres acteurs se lancent dans les XPU personnalisés ; GS souhaite obtenir des précisions sur la pérennité des relations de Broadcom avec des clients clés comme Google.
Point de vue d’Unhidea : abaisser l’objectif tout en maintenant la recommandation à l’achat et le BPA de 18,00 $ inchangés revient à porter un jugement sur le multiple lié à l’IA, pas sur l’exécution de Broadcom — le marché réévalue la valeur de la croissance attendue pour l’exercice 2028, et non la capacité à livrer les produits prévus pour l’exercice 2027.
Point de vue d’Unhidea : le risque réel ici est la concentration — environ 75 % de l’objectif de 20 GW pour l’exercice 2028 repose sur des hyperscalers émergents dont GS remet lui-même en question le financement. Le scénario haussier dépend autant du financement que des semi-conducteurs.
Risques : ralentissement des dépenses d’infrastructure liées à l’IA, perte de parts de marché dans le calcul personnalisé, écoulement des stocks hors IA, concurrence de VMware.
Source : Goldman Sachs, 18 novembre 2026. Ceci ne constitue pas un conseil financier.