
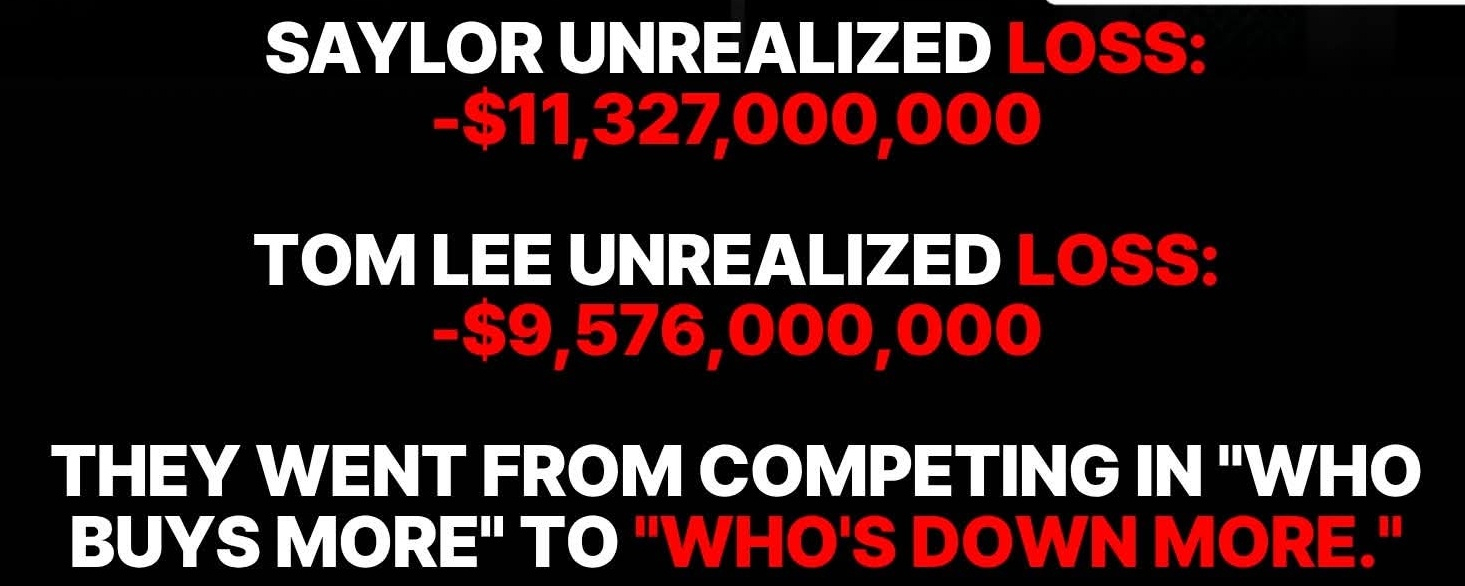
Ils rivalisaient pour acheter toujours plus de cryptomonnaies. Aujourd’hui, ils rivalisent avec des milliards de pertes latentes.
Michael Saylor et Tom Lee sont devenus deux des personnalités les plus suivies dans le monde de l’investissement des entreprises dans les cryptomonnaies.
L’un se constitue une énorme réserve de bitcoins.
L’autre accumule de l’Ethereum à grande échelle.
Mais le récent recul du marché a changé la donne.
Les chiffres qui circulent en ligne indiquent :
Michael Saylor : 11,327 milliards de dollars de pertes non réalisées.
Tom Lee : 9,576 milliards de dollars de pertes non réalisées.
Ces chiffres correspondent aux estimations de pertes latentes publiées dans la comparaison qui circule, et non à des pertes réalisées confirmées.
Et voici ce qui rend cette situation particulièrement intéressante.
Aucune de ces stratégies d’investissement ne disparaît simplement parce que le marché lui est défavorable.
Voyons ce que ces entreprises font réellement.
1. La stratégie Bitcoin de Michael Saylor
L’entreprise de Saylor, Strategy, a accumulé des centaines de milliers de bitcoins.
Au 15 novembre, l’entreprise détenait 850 849 BTC, acquis à un coût moyen d’environ 75 452 dollars par pièce.
Lorsque le Bitcoin s’échange sous ce cours moyen, la valeur de marché des avoirs de l’entreprise passe sous leur coût d’acquisition.
Mais au lieu d’abandonner sa stratégie, Strategy a acheté 485 BTC supplémentaires pour environ 33,4 millions de dollars au cours de la semaine du 9 au 15 novembre.
C’est une décision importante dans une période de faiblesse du marché.
2. La stratégie Ethereum de Tom Lee
Tom Lee adopte une approche à long terme similaire par l’intermédiaire de BitMine.
Au 16 novembre, l’entreprise détenait plus de 6,07 millions d’ETH.
Cela représente environ 4,97 % de l’offre totale d’Ethereum.
Même pendant la récente baisse, BitMine a ajouté 7 653 ETH à ses avoirs.
Lee a fait valoir que la baisse du cours de l’Ethereum ne reflète pas nécessairement les évolutions qui ont lieu au sein de son réseau sous-jacent.
Sa thèse d’investissement repose sur le potentiel de croissance à long terme de l’infrastructure Ethereum, de son adoption par les institutions et de la tokenisation.
3. Pourquoi ne vendent-ils pas tout, tout simplement ?
C’est là que la stratégie d’investissement devient importante.
Les deux entreprises suivent des stratégies de trésorerie reposant sur leurs cryptomonnaies respectives.
Leurs équipes dirigeantes semblent croire que le potentiel à long terme de ces actifs justifie de les conserver malgré une forte volatilité des cours.
Mais croire en un actif et avoir les moyens financiers de le conserver pendant une baisse prolongée sont deux choses différentes.
Une entreprise doit également gérer ses liquidités, ses coûts de financement, ses obligations de dette, les attentes des actionnaires et ses frais d’exploitation.
La baisse du cours d’une cryptomonnaie peut créer des tensions, même si aucune pièce n’est vendue.
4. Ce que signifie réellement une perte latente d’un milliard de dollars
Imaginez que vous achetiez un actif pour 100 millions de dollars.
Sa valeur de marché tombe ensuite à 75 millions de dollars.
La valeur de votre investissement a donc baissé de 25 millions de dollars.
Mais si vous n’avez pas vendu, vous n’avez pas concrétisé cette perte de 25 millions de dollars par une vente.
C’est la différence fondamentale entre une perte latente et une perte réalisée.
Cela dit, les pertes latentes ne sont pas sans conséquence.
Elles peuvent réduire la valeur des actifs de l’entreprise, affecter la confiance des investisseurs, compliquer les futures levées de fonds et accentuer les tensions financières.
Si les cours remontent, ces pertes latentes peuvent diminuer.
Si les cours baissent davantage, elles peuvent encore s’aggraver.
5. Un autre point que les investisseurs devraient surveiller
Acheter davantage pendant une baisse ne réduit le coût d’achat moyen que si les nouveaux achats sont effectués à un prix inférieur à la moyenne actuelle.
Mais cela augmente aussi le montant du capital exposé au même actif.
C’est pourquoi continuer à acheter pendant un marché baissier ne prouve pas automatiquement une solidité financière et ne garantit pas la réussite future.
C’est une stratégie qui dépend des liquidités, de l’accès au financement, de l’horizon temporel et de la capacité à supporter de nouvelles baisses.
J’estime que ces deux entreprises illustrent un point important : la différence entre les cours à court terme et la conviction d’investir à long terme.
Mais la conviction, à elle seule, n’élimine pas le risque.
Et des milliards de dollars de pertes latentes ne devraient jamais être écartés d’un revers de main au seul motif qu’un investisseur refuse de vendre.
La véritable épreuve d’une stratégie à long terme ne consiste pas à voir avec quelle assurance quelqu’un achète pendant un marché haussier. C’est de savoir si le bilan peut aussi résister au marché baissier.