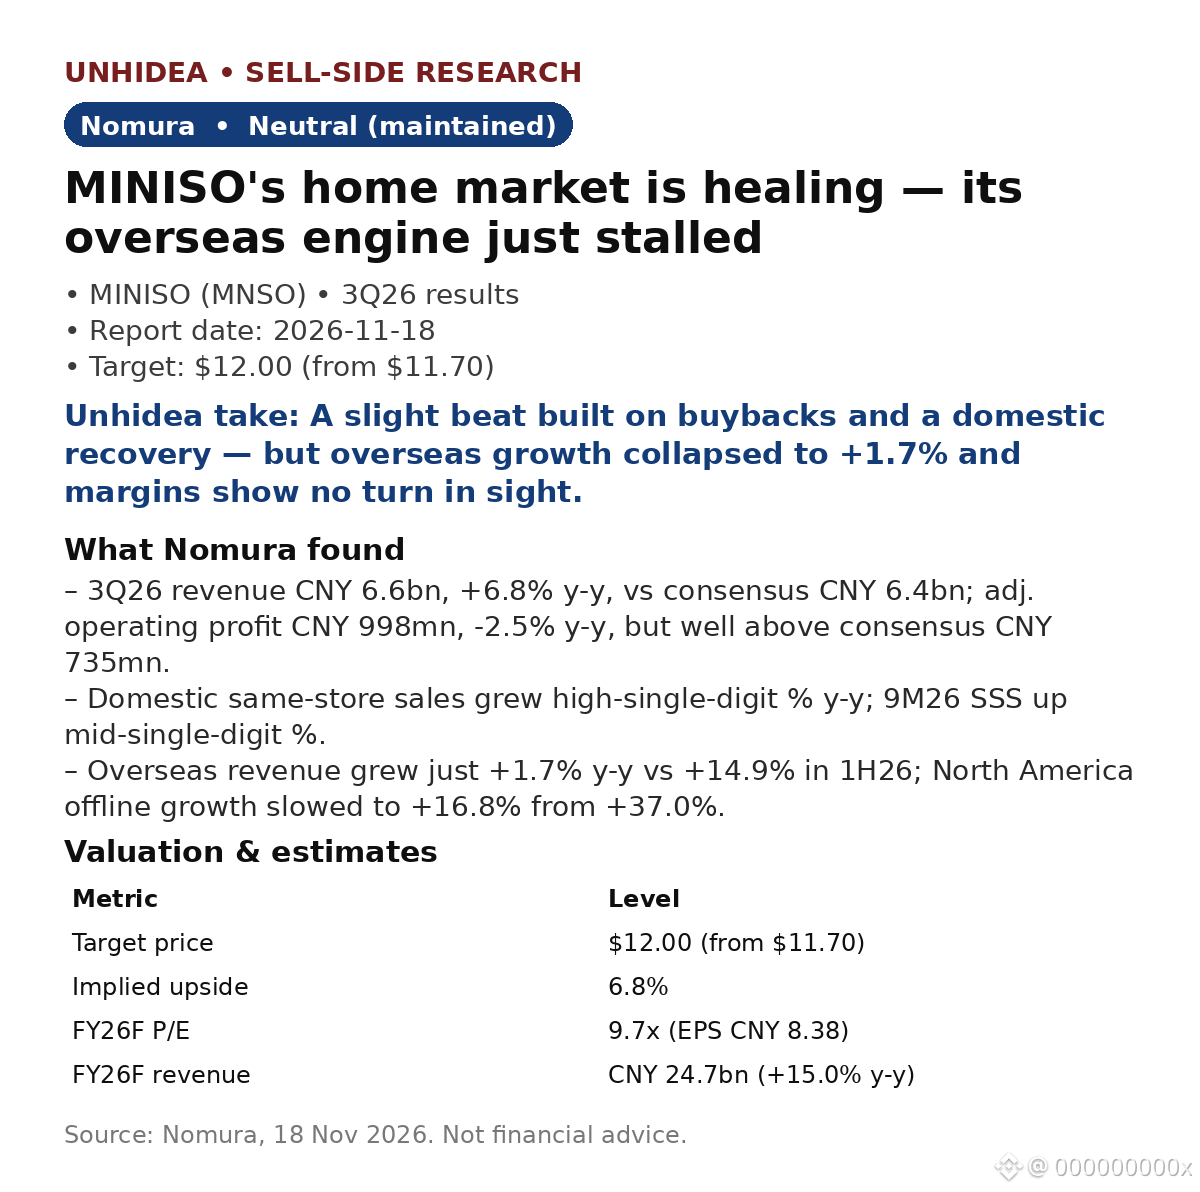
$MNSO : Nomura maintient sa recommandation « Neutre » — la reprise en Chine est bien réelle, mais la croissance à l’international vient de s’effondrer
- Chiffre d’affaires du T3 2026 : 6,6 Md CNY, en hausse de 6,8 % sur un an, supérieur aux prévisions consensuelles de 6,4 Md CNY ; résultat opérationnel ajusté : 998 M CNY, en baisse de 2,5 % sur un an, mais bien au-dessus des prévisions consensuelles de 735 M CNY.
- Les ventes à magasins comparables en Chine ont progressé d’un pourcentage à un chiffre élevé sur un an au T3 2026 (9M26 : pourcentage à un chiffre moyen). Le marché intérieur se redresse.
- L’international pose problème : chiffre d’affaires en hausse de 1,7 % sur un an, contre 14,9 % au S1 2026. La croissance des ventes hors ligne en Amérique du Nord a ralenti à 16,8 %, contre 37,0 % ; les stocks à l’international ont atteint 271 jours (contre 212 un an plus tôt).
- Marges : marge brute en hausse de 0,6 point de pourcentage sur un an, entièrement effacée par les frais de vente et de distribution, en hausse de 2,9 points de pourcentage sur un an. Nomura ne prévoit aucun redressement des marges au T4 2026.
- Valorisation : objectif de cours de 12,00 $ (contre 11,70 $, soit un potentiel de hausse de 6,8 %) sur la base d’un ratio cours/bénéfice prévisionnel inchangé de 10,0x ; l’action se négocie à 9,7x le bénéfice prévisionnel de l’exercice 2026. Chiffre d’affaires prévisionnel pour l’exercice 2026 : 24,7 Md CNY, en hausse de 15,0 % sur un an ; BPA normalisé dilué : 8,38 CNY, en baisse de 11,7 % sur un an.
Avis d’Unhidea : l’international était le moteur de croissance qui justifiait la prime de MINISO — avec une croissance de 1,7 % et 271 jours de stocks, cette histoire est en suspens. Les stocks immobilisent des liquidités et contraignent à pratiquer des remises avant que leur effet ne se reflète dans les marges.
Avis d’Unhidea : les rachats d’actions de plus de 1 Md CNY (environ 4,5 % des actions) font l’essentiel du travail, tandis que le BPA normalisé recule encore de 11,7 % pour l’exercice 2026. Une action bon marché (9,7x), dans l’attente d’une réaccélération de la croissance à l’international, mais pas encore d’un redressement.
Risques : ralentissement des ventes à magasins comparables en Chine, incertitude à l’international, intensification de la concurrence.
Source : Nomura, 18 nov. 2026. Ceci ne constitue pas un conseil financier.
- Chiffre d’affaires du T3 2026 : 6,6 Md CNY, en hausse de 6,8 % sur un an, supérieur aux prévisions consensuelles de 6,4 Md CNY ; résultat opérationnel ajusté : 998 M CNY, en baisse de 2,5 % sur un an, mais bien au-dessus des prévisions consensuelles de 735 M CNY.
- Les ventes à magasins comparables en Chine ont progressé d’un pourcentage à un chiffre élevé sur un an au T3 2026 (9M26 : pourcentage à un chiffre moyen). Le marché intérieur se redresse.
- L’international pose problème : chiffre d’affaires en hausse de 1,7 % sur un an, contre 14,9 % au S1 2026. La croissance des ventes hors ligne en Amérique du Nord a ralenti à 16,8 %, contre 37,0 % ; les stocks à l’international ont atteint 271 jours (contre 212 un an plus tôt).
- Marges : marge brute en hausse de 0,6 point de pourcentage sur un an, entièrement effacée par les frais de vente et de distribution, en hausse de 2,9 points de pourcentage sur un an. Nomura ne prévoit aucun redressement des marges au T4 2026.
- Valorisation : objectif de cours de 12,00 $ (contre 11,70 $, soit un potentiel de hausse de 6,8 %) sur la base d’un ratio cours/bénéfice prévisionnel inchangé de 10,0x ; l’action se négocie à 9,7x le bénéfice prévisionnel de l’exercice 2026. Chiffre d’affaires prévisionnel pour l’exercice 2026 : 24,7 Md CNY, en hausse de 15,0 % sur un an ; BPA normalisé dilué : 8,38 CNY, en baisse de 11,7 % sur un an.
Avis d’Unhidea : l’international était le moteur de croissance qui justifiait la prime de MINISO — avec une croissance de 1,7 % et 271 jours de stocks, cette histoire est en suspens. Les stocks immobilisent des liquidités et contraignent à pratiquer des remises avant que leur effet ne se reflète dans les marges.
Avis d’Unhidea : les rachats d’actions de plus de 1 Md CNY (environ 4,5 % des actions) font l’essentiel du travail, tandis que le BPA normalisé recule encore de 11,7 % pour l’exercice 2026. Une action bon marché (9,7x), dans l’attente d’une réaccélération de la croissance à l’international, mais pas encore d’un redressement.
Risques : ralentissement des ventes à magasins comparables en Chine, incertitude à l’international, intensification de la concurrence.
Source : Nomura, 18 nov. 2026. Ceci ne constitue pas un conseil financier.