
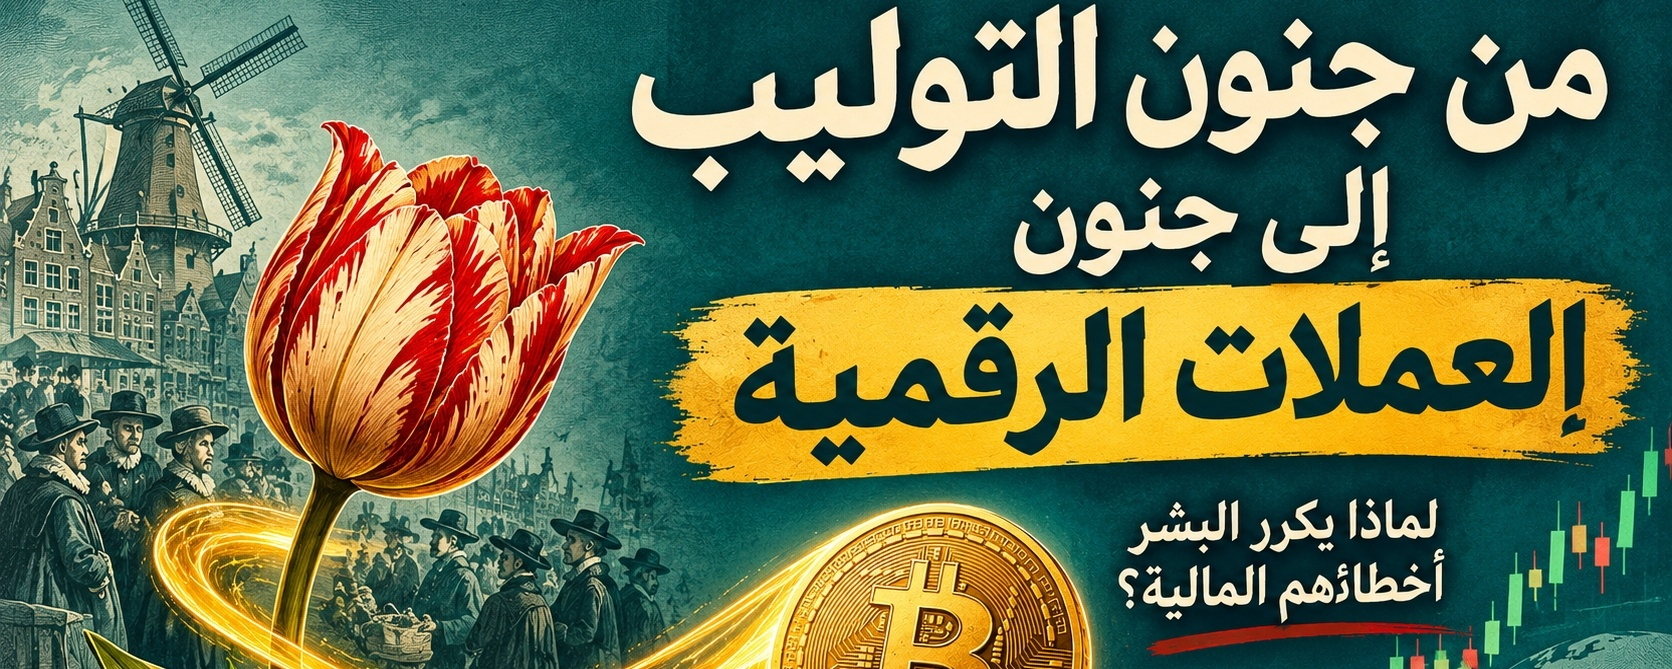
Un voyage à travers quatre siècles d’avidité, de peur et d’illusions financières, qui révèle comment les occasions d’investissement se transforment en fièvre collective et comment la hausse elle-même devient la cause la plus dangereuse de la chute.
Imaginez que vous viviez aux Pays-Bas au XVIIe siècle et qu’un de vos amis vous annonce qu’il a acheté un bulbe de fleur pour une somme équivalant au prix d’une petite maison, et qu’il compte le revendre quelques semaines plus tard à un prix bien plus élevé.
Vous pourriez d’abord en rire, et peut-être le traiter de fou. Mais il vous explique que des gens sont prêts à payer davantage, que certains commerçants ont fait fortune grâce à ce commerce et que, si vous n’entrez pas sur le marché dès maintenant, une occasion unique pourrait vous échapper.
Quelques jours plus tard, vous découvrez que votre voisin a fait la même chose, que le marchand avec qui vous traitez s’est mis à acheter des bulbes et que des gens qui ne connaissent rien à l’agriculture sont devenus experts en cours des fleurs.
Puis vous décidez de vous lancer.
Non pas parce que vous avez compris la valeur réelle de ce que vous achetez, mais parce que tout le monde achète et que vous craignez d’être le seul à rester en dehors de la fête.
Ce n’est pas une histoire imaginaire mettant en scène un investisseur téméraire, mais une introduction à l’un des épisodes les plus célèbres de l’histoire des marchés financiers : la tulipomanie néerlandaise.
Mais, fait surprenant, cette histoire ne se résume pas à celle d’une fleur hors de prix. C’est une fenêtre sur la nature humaine lorsque l’avidité se mêle à la peur et que les prix, de moyen d’évaluer les choses, deviennent l’unique raison de les acheter.
Plus étonnant encore, ce phénomène n’a pas disparu après le XVIIe siècle : il a simplement changé de tenue.
Chapitre I : une fleur devenue plus chère que l’or
Au XVIe siècle, les tulipes ont commencé à se répandre en Europe après leur arrivée depuis des régions de l’Empire ottoman, et elles ont rapidement gagné en popularité aux Pays-Bas.
Aux yeux des Néerlandais, la tulipe n’était pas une fleur ordinaire : ses couleurs et ses formes rares la distinguaient, et elle est devenue un symbole de statut social et de raffinement.
Certaines variétés rares arboraient des motifs colorés séduisants, qui les rendaient recherchées par les riches et les collectionneurs de fleurs.
À cette époque, les Pays-Bas traversaient une période de prospérité commerciale, avec une importante activité maritime et financière. Posséder des fleurs rares était devenu un moyen d’afficher sa richesse et son prestige.
À mesure que la demande pour certaines variétés de tulipes augmentait, le prix de leurs bulbes grimpait.
C’est là que les problèmes ont commencé.
Au lieu de se limiter aux personnes intéressées par l’agriculture et la floriculture, le marché a attiré des gens en quête de profits rapides.
Certains acheteurs se sont mis à acheter des bulbes non pas pour les planter ou les conserver, mais pour les revendre plus cher.
En 1636, la spéculation s’est nettement intensifiée et des opérations sur des contrats d’achat à terme de bulbes ont vu le jour : les deux parties convenaient d’acheter et de vendre à une date ultérieure.
Il était possible d’acheter un droit contractuel sur un bulbe qui n’avait pas encore été extrait de terre, puis de revendre ce droit à quelqu’un d’autre.
Le marché ne portait donc plus seulement sur les fleurs, mais aussi sur les anticipations de leurs prix futurs.
En novembre 1636, certains cours ont entamé une forte hausse, qui s’est poursuivie jusqu’en janvier 1637, avant l’effondrement de février de la même année.
Il importe toutefois de corriger ici une idée historique répandue : les Néerlandais n’ont pas tous vendu leur maison pour acheter des fleurs, et l’effondrement du marché des tulipes n’a pas provoqué celui de toute l’économie néerlandaise. Certains récits ultérieurs ont exagéré l’ampleur de la catastrophe et ses conséquences sociales.
Les études historiques indiquent que l’ampleur de la spéculation et ses effets réels étaient plus complexes que ne le laissent entendre les récits populaires.
Fait intéressant, certains chercheurs associent le moment de l’effondrement à l’apparition des pousses de bulbes hors de terre, en février. Cela aurait révélé aux spéculateurs des informations sur les quantités plantées et les approvisionnements futurs, affaiblissant ainsi les anticipations qui avaient alimenté la hausse des prix.
Le marché achetait l’avenir, puis a découvert avec surprise que cet avenir était différent de ce qu’il avait imaginé.
Chapitre II : la Grande-Bretagne… quand l’État lui-même s’est lancé dans la spéculation
Si l’histoire des tulipes a révélé comment une chose rare peut devenir un objet de spéculation, la Grande-Bretagne de 1720 en a offert un exemple plus complexe.
Cette fois, il ne s’agissait pas d’une jolie fleur, mais d’une entreprise liée à la dette de l’État et aux perspectives du commerce international.
La Grande-Bretagne était accablée par de lourdes charges financières. La Compagnie de la mer du Sud (South Sea Company) est apparue comme un élément d’un projet visant à gérer une partie de la dette publique britannique et à la convertir en actions.
La compagnie détenait des privilèges commerciaux liés aux échanges avec certaines régions d’Amérique du Sud, ce qui a suscité d’immenses attentes quant à ses bénéfices futurs.
Les investisseurs ont commencé à considérer les actions de la compagnie comme une occasion exceptionnelle.
Le cours a monté, l’intérêt s’est accru, puis cet intérêt a provoqué une nouvelle hausse.
L’enthousiasme s’est étendu à d’autres compagnies, dont certaines n’avaient pas de modèle économique clair et dont d’autres avaient été créées pour profiter de la vague d’optimisme qui déferlait sur le marché.
On parlait des actions dans les salons, les cafés et les cercles mondains.
L’investissement n’était plus l’affaire des seuls commerçants et gens fortunés : il était devenu un sujet qui préoccupait de larges pans de la société.
Certains achetaient parce qu’ils croyaient en l’avenir de la compagnie, d’autres parce qu’ils voyaient les autres réaliser des bénéfices, et d’autres encore parce qu’ils craignaient de rater la hausse.
Au cours du premier semestre 1720, les actions de la Compagnie de la mer du Sud ont connu une hausse spectaculaire. Puis la tendance s’est inversée au second semestre : les cours se sont effondrés, et les dégâts se sont étendus à d’autres compagnies.
Il en a résulté une grave crise financière et politique, accompagnée d’accusations et de vifs débats sur la responsabilité des dirigeants, des responsables politiques et des promoteurs.
On observe ici une évolution importante par rapport à l’histoire des tulipes.
Aux Pays-Bas, la spéculation portait sur une denrée rare et sur des contrats à terme liés à celle-ci.
En Grande-Bretagne, en revanche, la spéculation était liée à une compagnie, à un projet financier complexe, à la dette publique et aux perspectives commerciales.
Mais le facteur commun restait le même : des attentes qui montaient à un point tel que les gens payaient des prix difficilement justifiables par les bénéfices ou la valeur économique réelle.
L’actif financier avait changé, mais le comportement des foules, lui, n’avait guère changé.
Chapitre III : Wall Street… quand le monde a cru que l’avenir ne pouvait pas baisser
Passons maintenant au XXe siècle.
À la fin des années 1990, Internet passait du statut de nouvelle technologie à celui de force économique colossale.
Les entreprises numériques ont commencé à apparaître, et l’idée de proposer des services en ligne semblait être la clé de l’avenir.
L’optimisme était, au fond, compréhensible : Internet allait effectivement transformer le commerce, les communications, les médias et le travail.
Mais le problème a commencé lorsque les investisseurs ont confondu la validité de l’idée avec la réussite de toute entreprise prétendant en faire partie.
De nombreuses entreprises dont le nom comportait une référence à Internet sont apparues. Le simple fait de posséder un site Web ou de parler d’économie numérique suffisait à attirer l’attention des investisseurs.
Certaines entreprises réalisaient peu de chiffre d’affaires, d’autres perdaient continuellement de l’argent, et pourtant leurs valorisations étaient extrêmement élevées.
L’argument revenait sans cesse : les règles de l’ancienne économie n’étaient plus valables, et l’avenir numérique rendrait les bénéfices actuels insignifiants.
Les investisseurs ont commencé à acheter des actions en fonction de ce que les entreprises pourraient devenir dans quelques années, et non de ce qu’elles réalisaient effectivement.
Les actions des entreprises technologiques ont grimpé. Le Nasdaq a atteint son sommet en mars 2000, puis la vague d’effondrement a commencé.
Les entreprises incapables de transformer leurs promesses en revenus réels ont perdu toute valeur. Beaucoup ont fermé et les investisseurs ont perdu des sommes considérables.
Mais l’histoire nous enseigne ici une leçon capitale.
Internet n’était pas une supercherie.
C’était une véritable révolution.
L’erreur n’était pas de croire en la technologie, mais de penser que toute entreprise qui l’utilisait méritait une valorisation élevée.
C’est un point dont nous aurons besoin lorsque nous aborderons les cryptomonnaies.
Tous les projets utilisant la blockchain ne sont pas des projets réussis, et toute nouvelle technologie ne signifie pas que chaque actif qui lui est lié connaîtra une hausse continue.
Chapitre IV : le bitcoin… véritable révolution ou nouvelle porte ouverte à la spéculation ?
En 2008, le monde était confronté à une grave crise financière. Des institutions financières se sont effondrées et des millions de personnes ont perdu confiance dans certains pans du système bancaire.
C’est dans ce contexte qu’un livre blanc signé Satoshi Nakamoto a présenté le concept d’un système monétaire électronique fonctionnant sans intermédiaire central.
En janvier 2009, le réseau Bitcoin a commencé à fonctionner.
L’idée différait du système financier traditionnel : un registre distribué des transactions, un mécanisme permettant de les vérifier et une émission limitée d’unités, sans banque centrale pour décider d’accroître l’offre.
Au fil du temps, le bitcoin est passé du statut d’expérience technologique limitée à celui d’actif financier attirant l’attention de particuliers, d’entreprises, d’institutions et d’investisseurs du monde entier.
Mais le succès du bitcoin a fait apparaître un autre phénomène.
Des milliers de cryptomonnaies et de projets numériques ont commencé à voir le jour. Certains apportent de véritables solutions technologiques, d’autres tentent de tirer parti de l’enthousiasme général, et d’autres encore n’ont qu’un nom séduisant et d’immenses promesses.
On a vu des projets dont les cours grimpaient en quelques jours avant de perdre presque toute leur valeur en peu de temps.
À certaines périodes, la question que se posaient certains acheteurs n’était pas : « Qu’est-ce que ce projet apporte ? »
La question était plutôt : « Puis-je acheter aujourd’hui et revendre demain à un prix plus élevé ? »
Et c’est là que l’histoire des tulipes refait surface.
Dans les deux cas, un actif doté d’un usage ou d’une valeur déterminés peut se transformer en simple instrument de pari sur le fait qu’une autre personne paiera davantage à l’avenir.
Mais ne tombons pas dans le piège d’une comparaison superficielle.
Le bitcoin n’est pas un bulbe de tulipe, les réseaux blockchain ne sont pas de simples entreprises fictives, et le marché des cryptomonnaies comprend des technologies et des usages économiques bien réels.
Il faut distinguer la valeur de la technologie, celle du projet et le prix auquel les investisseurs l’échangent.
Ces trois éléments peuvent marquer la frontière entre un investissement réfléchi et une spéculation dangereuse.
Chapitre V : pourquoi les gens achètent-ils ce qu’ils ne comprennent pas ?
Nous arrivons ici à la partie la plus importante de cette histoire.
Pourquoi l’être humain se précipite-t-il pour acheter un actif dont le prix monte, même s’il ne comprend ni son fonctionnement ni sa valeur ?
La réponse n’est pas seulement économique, elle est aussi psychologique.
Premièrement : la peur de rater une occasion (FOMO)
Lorsqu’une personne voit les autres réaliser des bénéfices, elle commence à se sentir en retard.
Elle voit quelqu’un gagner, puis un autre, puis un troisième.
Avec le temps, ne pas participer devient une source d’anxiété.
Elle se dit : « Et si le prix montait encore ? Et si c’était ma seule chance ? »
Elle entre ainsi sur le marché, non pas après avoir étudié la situation, mais pour échapper à la peur de rater une occasion.
Deuxièmement : l’illusion de pouvoir prédire l’avenir
Après plusieurs transactions fructueuses, l’investisseur peut croire qu’il a compris le marché et qu’il est capable d’en prévoir les mouvements.
Mais il a peut-être simplement profité d’une hausse générale, et non d’un talent exceptionnel.
Les succès passés deviennent alors une raison de prendre davantage de risques : il augmente la taille de ses positions ou recourt à l’effet de levier, persuadé de mieux maîtriser la situation qu’il ne le fait réellement.
Troisièmement : l’effet de groupe
L’être humain est un être social, influencé par le comportement de son entourage.
Lorsque des milliers de personnes s’accordent à penser qu’un actif particulier va prendre de la valeur, un individu peut interpréter ce consensus comme une preuve de la justesse de cette idée.
Mais le fait qu’un grand nombre de personnes croient à une idée ne la rend pas nécessairement vraie.
Des foules ont cru en des actions d’entreprises qui ne faisaient aucun bénéfice, d’autres ont acheté des actifs à des prix excessifs, et d’autres encore ont cru à des promesses qui ne se sont jamais concrétisées.
Quatrièmement : l’avidité et l’exagération des attentes
Au début d’un investissement, l’objectif peut être de réaliser un bénéfice raisonnable.
Mais lorsque l’investisseur voit l’actif prendre beaucoup de valeur, il commence à penser aux bénéfices qu’il aurait pu réaliser s’il en avait acheté davantage.
Le bénéfice actuel ne lui suffit alors plus.
Il reporte la vente dans l’espoir d’une hausse supplémentaire, et les gains comptables peuvent se transformer en pertes réelles.
Cinquièmement : chercher des justifications après avoir pris une décision
Une personne peut acheter un actif parce qu’elle l’a vu monter, puis se mettre à chercher des raisons de justifier son achat.
Elle lit les nouvelles positives et ignore les négatives, suit les personnes qui partagent son avis et considère chaque avertissement comme une tentative de la décourager.
C’est ce qui rend la sortie d’un investissement plus difficile, même lorsque la situation change.
Chapitre VI : comment se forme une bulle financière ?
On peut représenter le cycle d’une bulle financière en plusieurs étapes successives.
Première étape : l’innovation ou une véritable occasion.
Une nouvelle technologie ou un secteur économique prometteur apparaît, et l’intérêt qu’il suscite repose sur des raisons concrètes.
Deuxième étape : le début de la hausse.
Les premiers investisseurs arrivent, les prix commencent à grimper et certaines expériences se révèlent fructueuses.
Troisième étape : l’histoire se répand.
Les médias, les influenceurs et les cercles mondains commencent à parler de l’occasion, et l’intérêt du public grandit.
Quatrième étape : la spéculation collective.
Des personnes qui ne se soucient pas de la valeur réelle de l’actif entrent sur le marché et l’achètent parce qu’elles espèrent le revendre plus cher.
Cinquième étape : le prix se détache des fondamentaux.
Les attentes dépassent la capacité du projet ou de l’actif à justifier sa valeur.
Sixième étape : l’étincelle apparaît.
Il peut s’agir de mauvaises nouvelles, d’une hausse des taux d’intérêt, d’une crise de liquidités, de l’échec d’un grand projet ou simplement d’un changement dans les attentes des investisseurs.
Septième étape : l’effondrement.
Les investisseurs commencent à vendre, le prix baisse, et cette baisse entraîne de nouvelles ventes, jusqu’à ce que la vague d’optimisme se transforme en vague de peur.
Le plus inquiétant, c’est que l’effondrement ne touche pas tout le monde de la même façon.
Certains ont acheté tôt et sont repartis avec des bénéfices, d’autres sont entrés au sommet, certains ont utilisé de l’argent emprunté, et d’autres ont eu recours à l’effet de levier, au point que leurs pertes ont dépassé leur capacité à les supporter.
Au bout du compte, l’histoire peut être la même, mais les résultats diffèrent selon le moment où l’on entre sur le marché et la manière dont on gère les risques.
Chapitre VII : les cryptomonnaies sont-elles enfermées dans une bulle permanente ?
Il est impossible de répondre à cette question par oui ou par non.
Il est aussi erroné de considérer toute hausse du marché des cryptomonnaies comme une bulle que de voir dans chaque baisse une simple occasion d’achat.
Les actifs numériques diffèrent par leur nature, leur fonction et leurs risques.
Le bitcoin est différent de l’éther, les stablecoins sont différents des deux, et les jetons de petits projets diffèrent des actifs reposant sur des réseaux déjà utilisés.
Il faut donc examiner chaque projet individuellement.
Voici quelques questions essentielles à se poser :
- Quel problème le projet cherche-t-il à résoudre ?
- Existe-t-il une technologie ou un service que l’on peut utiliser ?
- Y a-t-il de véritables utilisateurs ?
- Comment fonctionne le modèle économique du projet ?
- La distribution des jetons est-elle équitable et transparente ?
- Existe-t-il des risques liés à la concentration de la propriété ?
- Le projet repose-t-il sur une activité économique durable ou sur l’attraction de nouveaux acheteurs ?
- Que pourrait-il se passer si les nouveaux capitaux cessaient d’affluer ?
N’oublions pas qu’une hausse du prix ne suffit pas à prouver la qualité d’un projet et qu’une capitalisation boursière élevée ne signifie pas nécessairement que le risque est faible.
De même, un projet dont le prix est bas n’est pas forcément une bonne affaire : chaque unité peut coûter peu, mais si le nombre d’unités en circulation est immense, la valeur totale du projet peut déjà être élevée.
L’investisseur qui ne distingue pas le prix unitaire de la capitalisation boursière risque de commettre une erreur courante.
Chapitre VIII : comment se protéger de la folie des foules ?
Aucune méthode ne permet d’éviter totalement les pertes, mais certaines règles aident à réduire les risques.
1. Comprenez avant d’acheter.
Ne laissez pas la notoriété d’un projet se substituer à sa compréhension. Lisez sa documentation, renseignez-vous sur ses usages, et informez-vous sur son équipe et ses risques.
2. N’investissez pas d’argent que vous ne pouvez pas vous permettre de perdre.
Le marché des cryptomonnaies est extrêmement volatil, et les prix peuvent connaître d’importantes variations en peu de temps.
3. Méfiez-vous de l’effet de levier.
L’effet de levier peut amplifier les gains, mais aussi les pertes, et il peut entraîner la liquidation complète de votre position.
4. Ne courez pas après les chandeliers verts.
Une hausse rapide du prix ne signifie pas que le moment est venu d’acheter. Il est parfois plus risqué d’entrer après une forte hausse que d’attendre.
5. Ne prenez pas vos décisions en vous fiant uniquement aux influenceurs.
Ils peuvent avoir des intérêts que vous ignorez, et le moment où ils entrent ou sortent du marché peut différer du vôtre.
6. Établissez un plan avant d’entrer sur le marché.
Déterminez pourquoi vous achetez, quel niveau de risque vous pouvez accepter et dans quelles circonstances vous réévaluerez votre décision.
7. Distinguez l’investissement de la spéculation.
L’investissement exige de comprendre la valeur et l’horizon de placement, tandis que la spéculation repose sur les mouvements de prix et le moment où l’on entre et sort du marché. Les risques sont différents dans les deux cas.
8. Ne confondez pas confiance et obstination.
Savoir reconnaître qu’une idée n’est plus valable est l’une des principales qualités d’un investisseur discipliné.
Chapitre IX : l’histoire ne se répète pas… mais elle révèle la nature humaine
Après avoir passé en revue ces histoires, on constate que les bulles financières ne sont liées ni à une seule époque, ni à un seul pays, ni à un seul type d’actif.
Aux Pays-Bas, on parlait de bulbes de fleurs.
En Grande-Bretagne, on parlait des actions d’une compagnie qui promettait aux gens une immense fortune commerciale.
À la fin du XXe siècle, on parlait des entreprises Internet qui allaient changer le monde.
À l’ère numérique, on parle de cryptomonnaies, de jetons numériques et de nouveaux projets technologiques.
Chaque fois, quelque chose de nouveau apparaît. Certains en comprennent le véritable potentiel, d’autres le surestiment, d’autres encore exploitent l’enthousiasme pour en tirer profit, tandis que certains se lancent tardivement par peur de rater l’occasion.
Mais il y a une distinction à ne pas négliger.
Toute hausse n’est pas une bulle, toute nouvelle technologie n’est pas une illusion et toute perte ne prouve pas que l’idée a échoué.
Internet n’a pas disparu après la bulle de 2000 : il est devenu une composante essentielle de l’économie mondiale.
Le système financier n’a pas non plus disparu après la crise de 1720 : il a évolué au fil du temps.
L’importance de la blockchain ne se mesurera pas uniquement au prix des cryptomonnaies échangées, mais à sa capacité à proposer des solutions réelles et durables.
Le problème commence lorsque nous cessons d’évaluer ce que nous achetons et nous contentons d’observer ce que font les autres.
Conclusion : qui achète la dernière fleur ?
Imaginez que nous soyons de retour aux Pays-Bas, en 1637.
Quelqu’un a acheté un bulbe à prix élevé parce qu’il croit qu’une autre personne le lui rachètera plus cher.
Puis une deuxième personne le lui achète, puis une troisième, puis une quatrième.
Tout le monde réalise des gains sur le papier et chacun se croit plus intelligent que les autres.
Mais il y a une question que personne ne veut poser :
Et si aucun acheteur ne se présentait ensuite ?
Cette simple question est au cœur de nombreuses bulles financières.
Dès lors que la valeur d’un actif dépend de l’existence d’un nouvel acheteur prêt à payer davantage, sans fondement économique capable de justifier son prix, le jeu devient extrêmement dangereux.
Certains participants peuvent gagner, certains peuvent sortir au bon moment, mais la dernière personne à entrer peut découvrir que ce qu’elle prenait pour une occasion en or n’était qu’une course visant à trouver quelqu’un d’autre pour supporter la perte.
C’est là tout le paradoxe.
L’être humain a inventé la monnaie, créé les banques, construit les marchés boursiers, développé Internet, conçu les cryptomonnaies et est désormais capable de transférer de l’argent d’un continent à l’autre en quelques secondes.
Mais jusqu’à présent, il n’a pas réussi à se débarrasser de l’avidité, de la peur et de l’excès de confiance.
Les outils ont changé, la technologie a évolué et les marchés se sont transformés, mais la vieille question demeure :
Achetez-vous parce que vous connaissez la valeur de ce que vous achetez, ou parce que vous espérez que quelqu’un d’autre viendra payer davantage ?
La réponse à cette question est peut-être plus importante que de connaître le prochain cours d’une cryptomonnaie.
---
Avertissement : cet article est un contenu éducatif, historique et analytique. Il ne constitue pas une recommandation d’achat ou de vente d’un actif financier.