

Nvidia a dépassé les prévisions de Wall Street, présenté des perspectives supérieures au consensus, et a tout de même fini la journée en baisse. Le titre a progressé dans un premier temps après la publication des résultats, avant de se retourner. Les minutes hawkish de la Réserve fédérale et l’introduction en Bourse d’Anthropic, dont le prix a été fixé après la clôture, ont laissé le reste des marchés partagé et fébrile.
Les minutes de la réunion de la Fed des 27 et 28 octobre indiquaient que presque tous les participants jugeaient de nouvelles hausses des taux probablement appropriées, et le dollar a atteint un sommet en 19 mois. Après la clôture, Anthropic a fixé le prix de son offre à 83 dollars par action, au-dessus de la fourchette de 70 à 78 dollars annoncée aux investisseurs. L’opération représente environ 81 milliards de dollars, ce qui en fait la plus importante introduction en Bourse jamais réalisée. Les investisseurs continuent de réclamer des preuves que l’engouement pour l’IA peut durer, et cette semaine leur en a apporté dans les deux sens.
Une séance contrastée, avec un trou d’air pour le Dow
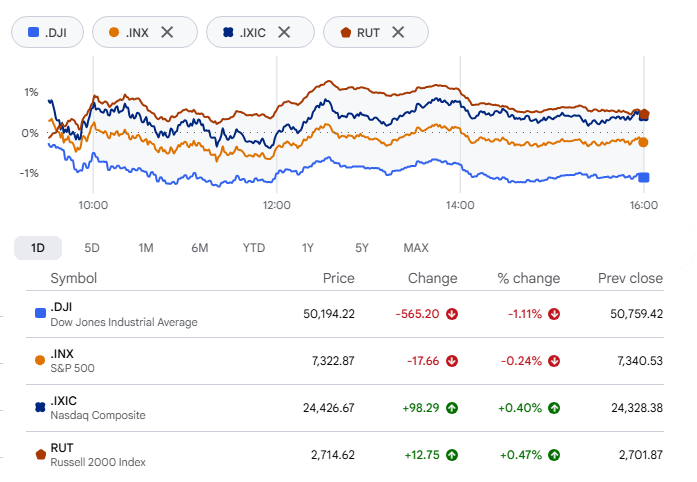
Le Dow Jones Industrial Average a perdu 561,25 points, soit 1,11 %, pour clôturer à 50 198,17, son plus bas niveau de clôture depuis environ trois mois. Le S&P 500 a reculé de 0,23 % à 7 323,63. Il s’agissait de sa cinquième séance consécutive de baisse, sa plus longue série depuis juin. Le Nasdaq Composite a progressé de 0,42 % à 24 429,88, et le Russell 2000 a gagné environ un demi-point de pourcentage.
Nvidia dépasse les attentes, puis fléchit
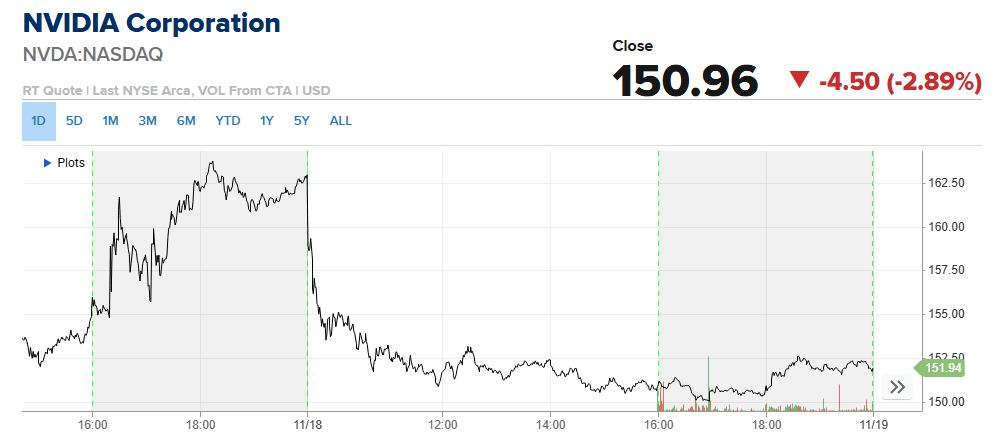
Le chiffre d’affaires du troisième trimestre s’est établi à 115,8 milliards de dollars, en hausse de 103 % sur un an et bien au-dessus des 109,1 milliards estimés par LSEG. Nvidia a prévu un chiffre d’affaires de 130 milliards de dollars au quatrième trimestre, à plus ou moins 3 %, contre un consensus de 125,1 milliards. Le titre a tout de même clôturé en baisse de 2,89 %, à 150,96 dollars.
La direction fait aussi partie de l’histoire. Jensen Huang a démissionné de son poste de PDG le 12 novembre, et la directrice financière Colette Kress dirige l’entreprise par intérim pendant que le conseil d’administration recherche son successeur. Les analystes cités par CNBC s’attendent à ce que cette incertitude perdure, même après un trimestre sans accroc.
Les partenaires d’Anthropic attirent les acheteurs
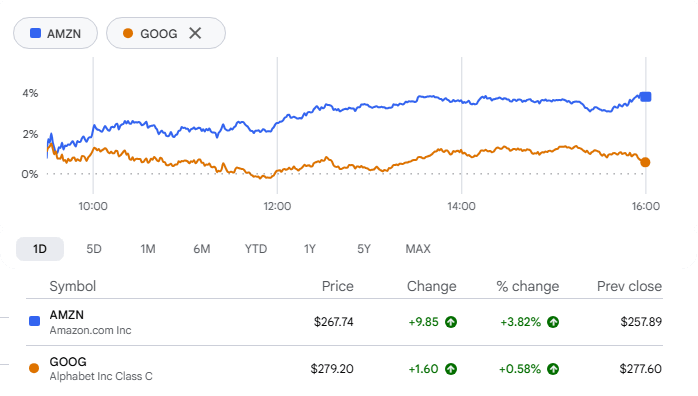
Les sociétés liées à Anthropic ont attiré les acheteurs avant son début en Bourse. Amazon a progressé de 3,82 % à 267,74 dollars, et les actions de catégorie A d’Alphabet (GOOGL) ont gagné 0,58 % à 282,44 dollars. Les deux entreprises détiennent des participations directes grâce à leurs propres investissements. Amazon a accepté en avril d’investir jusqu’à 25 milliards de dollars, et Google s’est engagé à investir jusqu’à 40 milliards quelques jours plus tard.
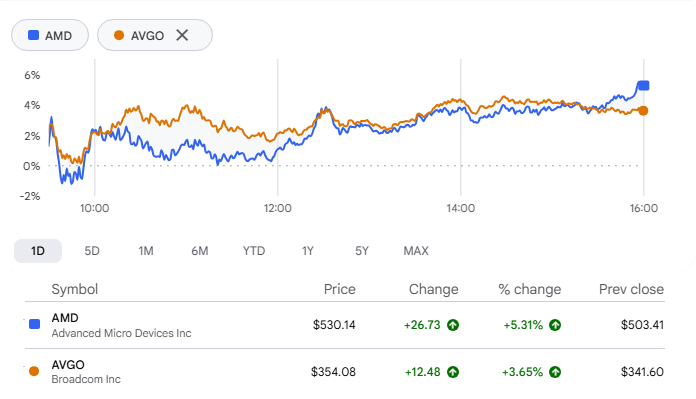
AMD a gagné environ 5 % et Broadcom environ 3,7 %, tandis que les autres valeurs du secteur des semi-conducteurs ont terminé en ordre dispersé. Le lien entre Broadcom et Anthropic est concret. Fin octobre, Bank of America, Blackstone, Citi et Morgan Stanley se sont engagées à verser 63 milliards de dollars à une société ad hoc qui achète des puces et du matériel réseau Broadcom, puis les loue à Anthropic.
Un avertissement fédéral fait bondir les valeurs de la cybersécurité
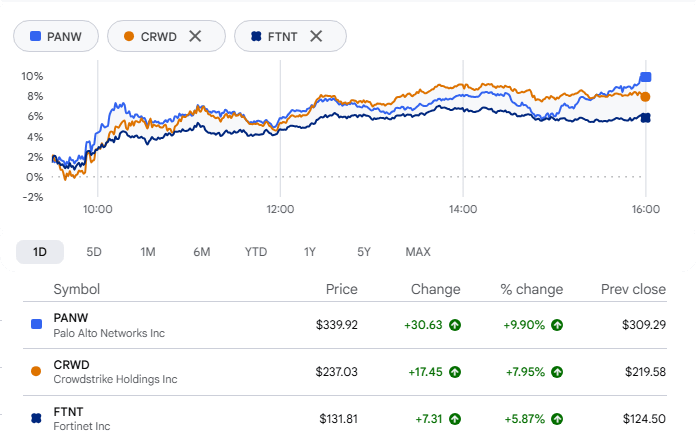
Les entreprises de cybersécurité ont figuré parmi les plus fortes hausses du Nasdaq après que l’Agence pour la cybersécurité et la sécurité des infrastructures a exhorté les organisations à corriger une faille critique de Java. Le bogue, surnommé Java4Shell, peut permettre à un attaquant d’exécuter du code à distance sans se connecter. Palo Alto Networks (PANW) a bondi de près de 10 %, CrowdStrike (CRWD) a progressé d’environ 8 % et Fortinet (FTNT) a gagné quelque 6 %. Palo Alto a publié ses résultats après la clôture et relevé ses prévisions annuelles ; la hausse avait donc eu lieu avant la publication des chiffres.
Soutien discret, envolée des petites capitalisations
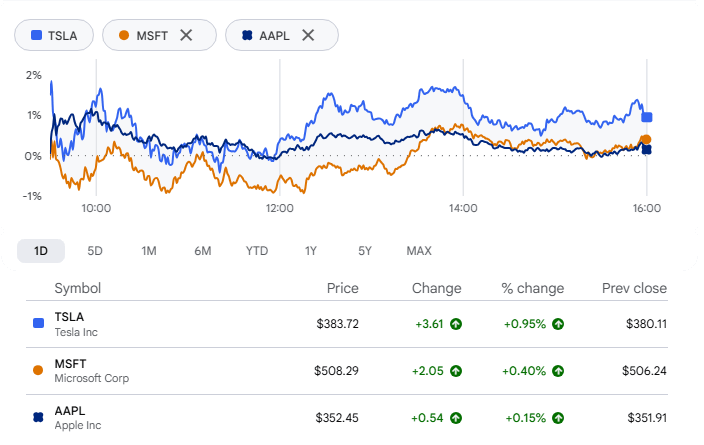
Les méga-capitalisations ont amorti le repli des infrastructures liées à l’IA. Tesla (TSLA) a gagné 0,95 % à 383,72 dollars, Microsoft (MSFT) a progressé de 0,40 % à 508,29 dollars et Apple (AAPL) a légèrement avancé de 0,15 % à 352,45 dollars.
Les titres à plus petite capitalisation ont connu des mouvements plus marqués. Midera Food Processing (MFP), fabricant d’équipements alimentaires issu de la scission de Middleby en juillet, progressait d’environ 11,5 % à la mi-journée, selon Benzinga, après que Baird a relevé son objectif de cours de 40 à 43 dollars tout en maintenant une recommandation neutre. La société avait publié la veille des résultats du troisième trimestre supérieurs aux attentes et relevé ses prévisions pour l’ensemble de l’année.
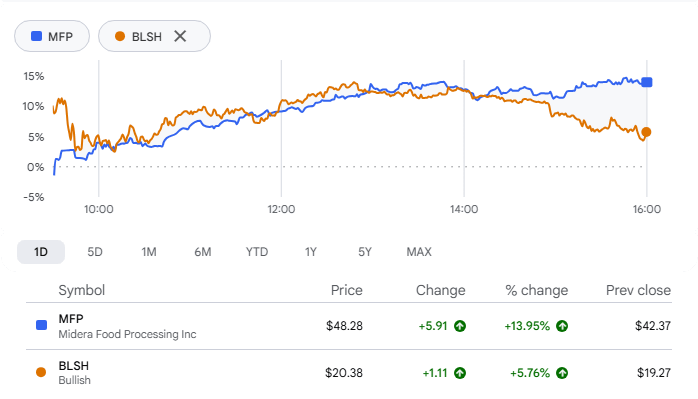
Bullish (BLSH) a grimpé d’environ 5 %, à près de 21 dollars à la mi-journée. Son chiffre d’affaires ajusté du troisième trimestre, de 84,4 millions de dollars, a dépassé les estimations. Le conseil d’administration a également approuvé un programme de rachat d’actions pouvant atteindre 300 millions de dollars.
Target retrouve sa fréquentation
Target (TGT) a clôturé en hausse de 4,01 %, à 165,93 dollars, après avoir bondi jusqu’à 7 % plus tôt dans la séance. Les ventes nettes du troisième trimestre ont progressé de 7,1 % à 27,07 milliards de dollars, soit la meilleure croissance du détaillant depuis le quatrième trimestre 2021. Les ventes comparables ont grimpé de 5,6 %, portées par une hausse de 5 % de la fréquentation comparable.
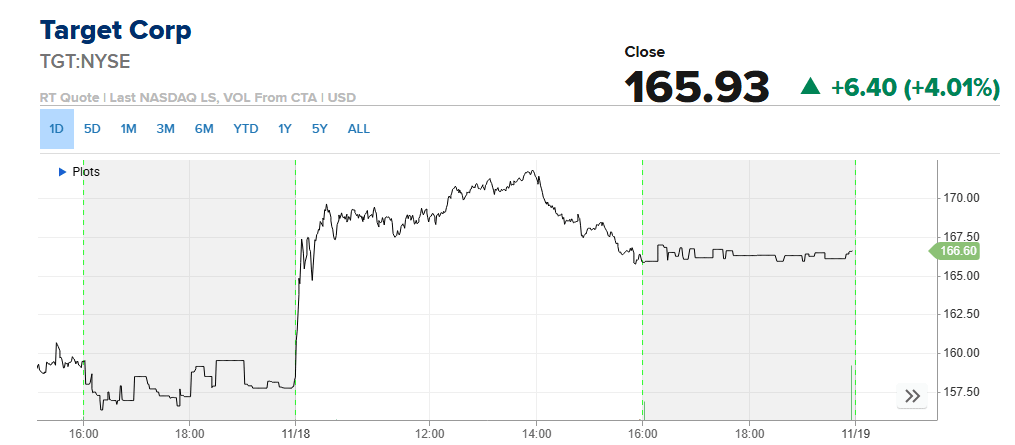
Les baisses de prix ont contribué à cette performance. Target a réduit les prix de près de 2 000 articles supplémentaires au cours du trimestre et relevé ses prévisions de croissance des ventes pour l’ensemble de l’année à environ 6 %, soit un point de plus que prévu auparavant. Une réserve concernant le bénéfice : environ 50 cents sur les 2,65 dollars par action provenaient de remboursements de droits de douane.
Take-Two mise sur le lancement
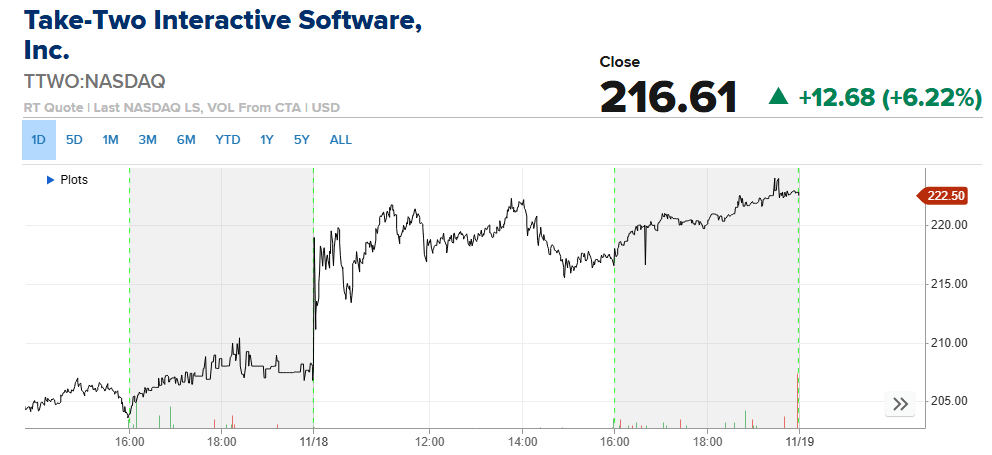
Take-Two Interactive (TTWO) a progressé de 6,22 % pour clôturer à 216,61 dollars, alors que les premières critiques de Grand Theft Auto VI paraissaient avant sa sortie du 19 novembre. Les critiques étaient dithyrambiques et les précommandes numériques sont estimées à plus de 1,5 milliard de dollars. Le titre reste néanmoins en baisse d’environ 15 % depuis le début de l’année, après une période de retards et de volatilité.
UnitedHealth entraîne le Dow à la baisse
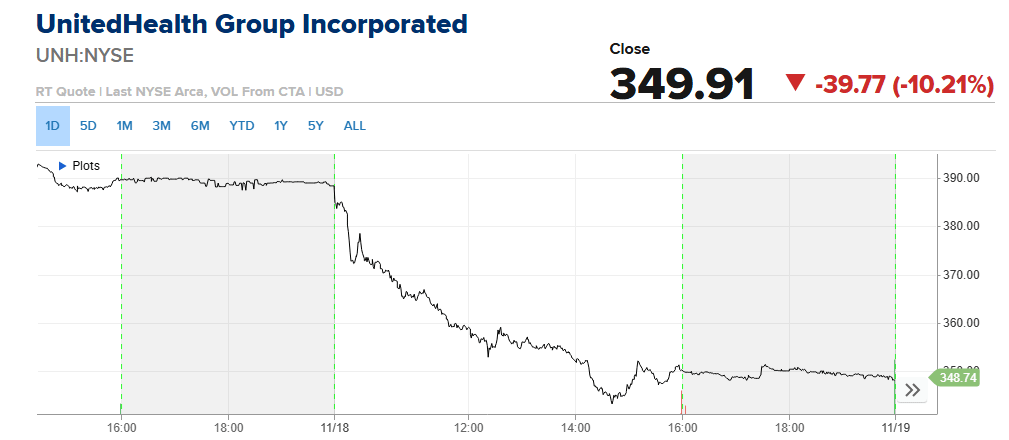
UnitedHealth a perdu environ 10 % mercredi, pour une deuxième séance de baisse consécutive, après que les Centers for Medicare and Medicaid Services ont proposé de renforcer les audits des assureurs Medicare Advantage. Dans un indice pondéré par les cours où le titre représente environ 4,3 % du poids, cela pèse lourd. Caterpillar a perdu plus de 2 %.
Le pétrole recule et entraîne les valeurs énergétiques dans sa baisse
Les contrats à terme sur le WTI ont perdu plus de 4 % à 82,19 dollars le baril dans les échanges de l’après-midi, et le Brent a reculé de plus de 2 % à 90,83 dollars. Les combats entre les États-Unis et l’Iran ainsi que les attaques contre des navires près du détroit d’Ormuz ont limité l’ampleur du repli.
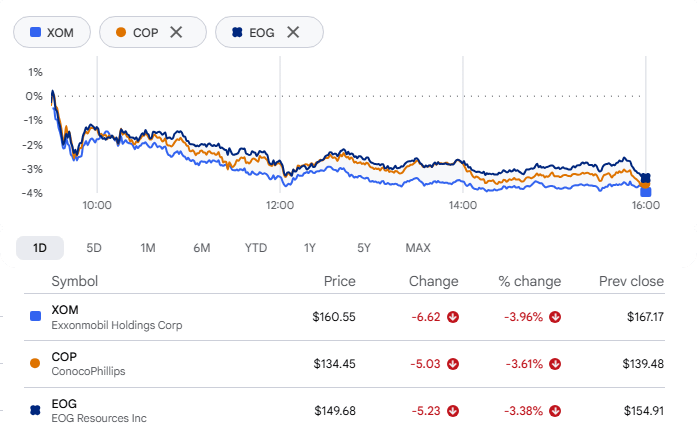
ExxonMobil et Chevron ont chacun chuté de plus de 3 % dans les échanges de l’après-midi, tandis que ConocoPhillips et EOG Resources ont perdu plus de 2 %. Le pétrole a également reculé après que l’EIA a fait état d’une hausse des stocks américains de brut et d’essence supérieure aux attentes.
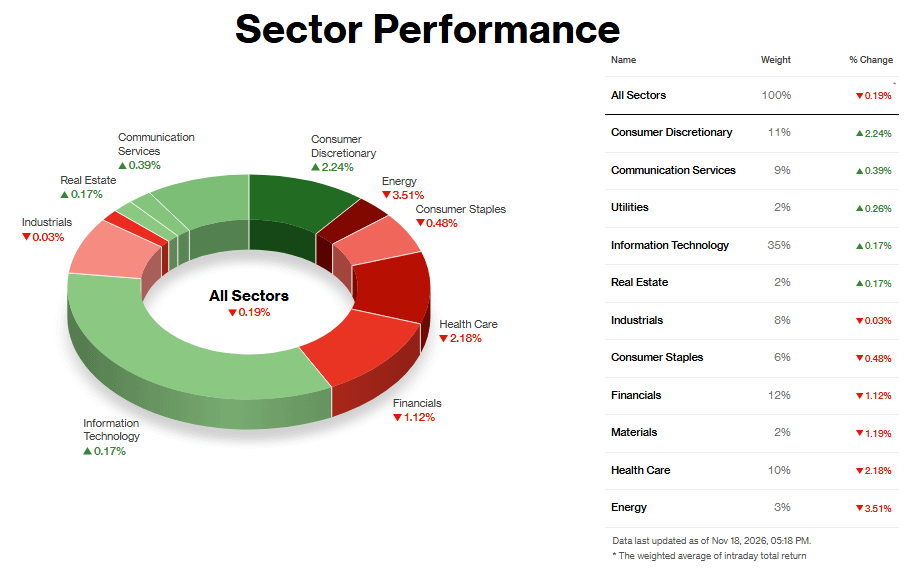
Résumé de la performance des secteurs
Secteurs les plus performants
Cinq des 11 secteurs du S&P 500 ont terminé en hausse, et la consommation discrétionnaire a pris la tête avec un gain de 2,24 %, portée par les résultats des détaillants. Les ventes comparables de Target ont progressé de 5,6 %, contre 3,8 % attendus, grâce à la fréquentation plutôt qu’aux prix, et TJX a relevé ses prévisions de ventes comparables pour l’ensemble de l’année, faisant bondir son action à l’ouverture.
Les services de communication (+0,39 %) et les services aux collectivités (+0,26 %) ont légèrement progressé, sans facteur dominant. Disney a poursuivi sa hausse après avoir dépassé les attentes mardi, et le léger recul des rendements des bons du Trésor a donné un petit coup de pouce aux services aux collectivités, sensibles aux taux.
Secteurs les moins performants
L’énergie a chuté de 3,51 %, soit le recul le plus marqué, sous l’effet du pétrole brut. Le WTI a terminé en baisse de 3,2 %, autour de 83 dollars, après que les données sur les stocks ont renforcé les anticipations d’un excédent d’offre ; Chevron a perdu près de 4 %. Le mouvement des matières premières a touché l’ensemble du secteur, et non des entreprises en particulier.
La santé a reculé de 2,18 % et, avec une pondération de 10 %, a effacé la majeure partie de la contribution de la consommation discrétionnaire. Le déclencheur a été le projet antifraude CRUSH des CMS, publié le 16 novembre, qui vise près de 90 milliards de dollars d’économies fédérales. Il relancerait les audits extrapolés de Medicare Advantage, en remontant jusqu’en 2018. UnitedHealth, déjà en baisse d’environ 5 % mardi, a perdu 10 % supplémentaires et représenté près de la moitié du recul en points du Dow.
Les matériaux ont reculé de 1,19 %, les métaux fléchissant face à un dollar plus ferme. L’or, déjà à son plus bas niveau depuis un an sous l’effet des rendements et de la vigueur du dollar, a encore baissé tandis que l’indice du dollar atteignait un sommet de 19 mois et que le cuivre et l’argent reculaient aussi.
Jeudi apportera un nouveau test. Anthropic doit commencer à être cotée au Nasdaq sous le symbole ANT, après avoir fixé son prix au-dessus de la fourchette prévue, et la Fed se réunira de nouveau les 15 et 16 décembre, avec une hausse des taux ouvertement envisagée. Un début de cotation solide fournirait au secteur de l’IA les nouveaux éléments qu’il recherchait cette semaine. Un début décevant ferait de la baisse de Nvidia un signal précurseur.