
Qu’est-ce qu’un AFN, en termes simples ?
La notion d’actifs financiers numériques a été introduite dans la législation russe en 2020, et la loi est entrée en vigueur le 1er janvier 2021. Comme le rappelle Andreï Sanakoïev, maître de conférences au département des marchés financiers mondiaux et des technologies financières de l’Université russe d’économie Plekhanov, la loi définit les AFN comme des droits patrimoniaux sous forme numérique, enregistrés dans des systèmes spécialisés.
En termes simples, un AFN est une reconnaissance de dette électronique : vous prêtez de l’argent à une entreprise, qui s’engage à vous le rembourser avec un revenu, et cette reconnaissance de dette est inscrite dans un registre numérique.
Les AFN ne se rapprochent des cryptomonnaies que par la technologie. Alexeï Iliassov, directeur général de la plateforme Atomize, souligne que les AFN, le rouble numérique et les cryptomonnaies reposent tous sur un registre distribué et des contrats intelligents, mais que la ressemblance s’arrête là. En règle générale, une cryptomonnaie n’est associée à aucune personne ni entreprise en particulier qui aurait une dette envers son détenteur ; il est donc généralement impossible de faire valoir ses droits en justice. En revanche, comme l’explique Sanakoïev, un AFN a toujours un émetteur qui a pris envers l’investisseur un engagement juridiquement formalisé. Iliassov insiste sur une autre différence : les AFN ne sont pas un moyen de paiement et ne peuvent pas servir à régler des achats.
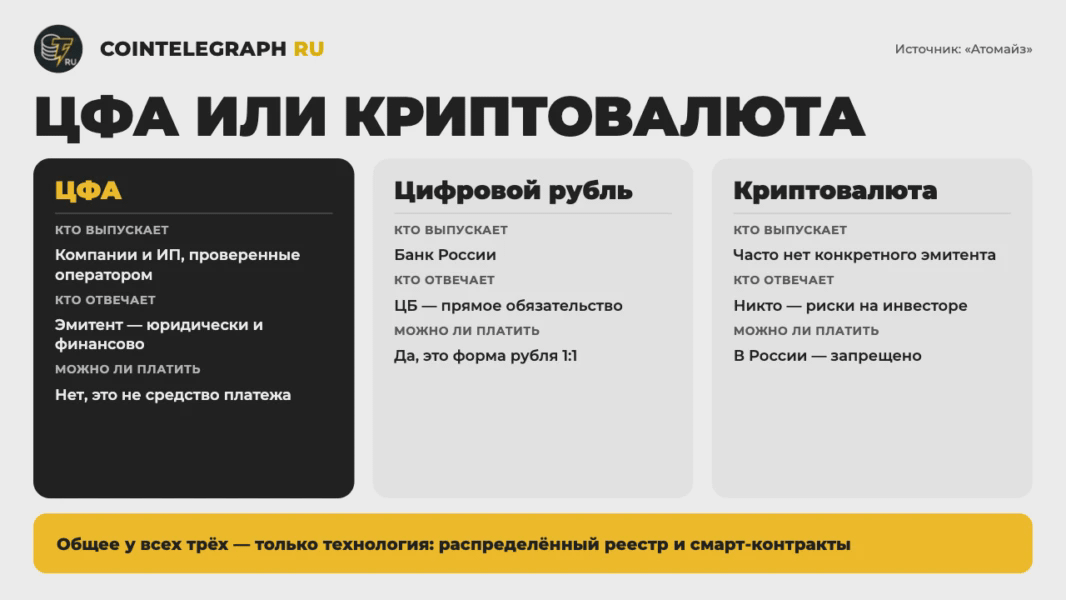
Pour les obligations, c’est plus subtil. Selon Sanakoïev, un AFN de dette peut, sur le plan économique, reproduire presque entièrement une obligation : l’investisseur prête de l’argent et reçoit un revenu à l’échéance. Les différences concernent la manière dont les droits sont comptabilisés, l’infrastructure et certains mécanismes juridiques. Andreï Smirnov, expert des marchés financiers chez BKS Mir Investitsiy, ajoute que l’émission et la circulation des AFN sont régies par des règles spécifiques, et non par la loi sur le marché des valeurs mobilières.
Qui émet les AFN et où sont-ils conservés ?
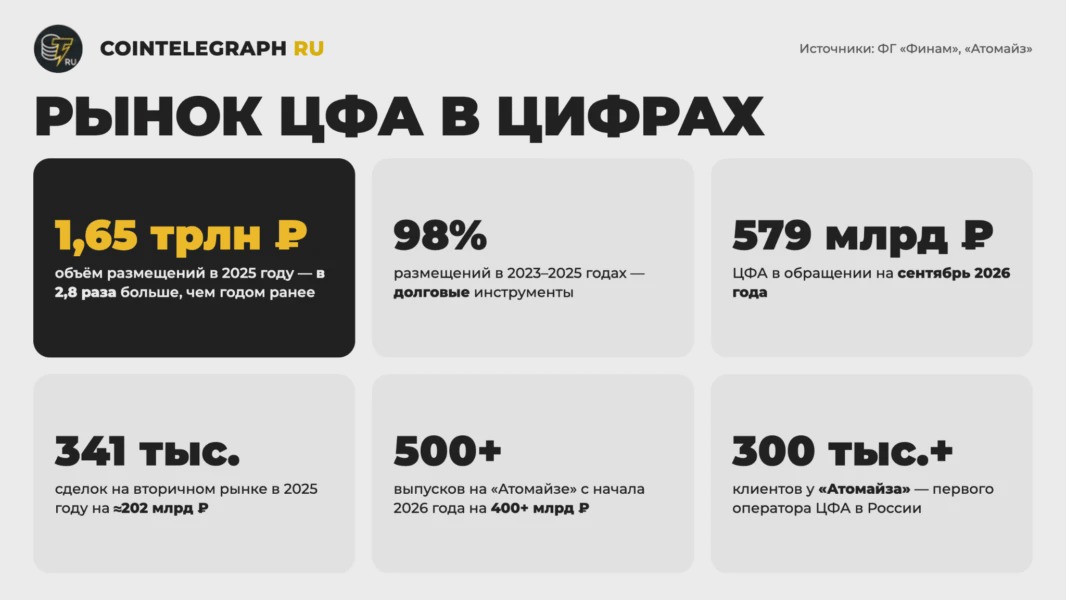
En 2025, les entreprises russes ont émis des actifs financiers numériques pour 1 650 milliards de roubles, soit 2,8 fois plus que l’année précédente. Ces chiffres sont avancés par Iaroslav Kabakov, directeur de la stratégie chez Finam.
La loi permet aux entrepreneurs individuels et même aux régions d’émettre des AFN. Par exemple, les habitants d’une ville pourraient investir dans la construction d’une route à péage et bénéficier non seulement d’un revenu, mais aussi d’une réduction sur le péage.
En Russie, les AFN sont actuellement émis par :
des banques, par exemple Alfa-Bank, T-Bank et VEB.RF ;
de grandes entreprises (Rostelecom, Sibur, Nornickel, MTS, Rusal) ;
des entreprises de taille moyenne (par exemple, le centre de design technologique KRAVT, l’opérateur de centres de données de minage BitRiver et la société d’ingénierie Inko-Energo).
Pour elles, c’est un moyen supplémentaire de lever des fonds. Les actifs eux-mêmes sont hébergés sur les plateformes d’opérateurs de systèmes d’information, enregistrés et contrôlés par la Banque de Russie. L’opérateur est responsable de l’émission, de la comptabilisation des droits et des transactions ; selon Iliassov, ses capacités sont comparables à celles d’une Bourse. Le premier opérateur de ce type, Atomize, a été lancé en février 2022 ; il fait aujourd’hui partie de l’écosystème de T-Bank. Depuis le début de 2026, la plateforme a réalisé plus de 500 émissions, pour un montant total de 400 milliards de roubles, indique Iliassov, et le nombre de clients a dépassé les 300 000.
Il existe un deuxième type d’acteur : les opérateurs d’échange. Chaque plateforme tient son propre registre, et les AFN d’un opérateur ne peuvent pas être simplement transférés vers un autre. Comme l’explique Iliassov, l’opérateur d’échange se connecte à plusieurs plateformes et permet d’acheter et de vendre des actifs issus de différents systèmes. Il existe actuellement deux opérateurs de ce type en Russie : la Bourse de Moscou et la Bourse de Saint-Pétersbourg.
Ce qu’un investisseur particulier peut acheter
AFN de dette
C’est l’option la plus facile à comprendre pour un investisseur ordinaire. Les échéances et les modalités de paiement sont connues à l’avance, et ces actifs ressemblent, dans leur fonctionnement, à des obligations d’entreprise. Tous les AFN émis jusqu’à présent en Russie sont d’un seul type : des créances monétaires. Par exemple, une entreprise émet des AFN de 1 000 roubles, avec un taux annuel de 18 % et une échéance d’un an. Vous achetez l’actif, recevez des intérêts chaque mois ou à l’échéance, puis l’entreprise vous rembourse les 1 000 roubles à la date de remboursement. Ainsi, AFK Sistema a émis des AFN à rendement variable : le taux directeur de la Banque centrale, majoré de 5 points de pourcentage. Ozon a émis des AFN offrant un rendement allant jusqu’à 18,5 % par an sur une durée d’environ un an ; il s’agit également d’une créance monétaire avec des paiements connus à l’avance.
AFN liés au prix de l’or, d’autres métaux ou de matières premières, ou encore aux recettes d’un projet donné.
Atomize a émis les premiers AFN adossés au palladium dès juillet 2022. Les experts mettent en garde contre un piège : un AFN « adossé à l’or » ne donne pas nécessairement droit à un lingot. Le plus souvent, l’investisseur détient un droit à une somme d’argent dont le montant dépend du prix du métal. De même, un lien avec le chiffre d’affaires d’une entreprise ne fait pas de l’investisseur un copropriétaire.
Il existe également des droits numériques hybrides, qui peuvent prévoir la remise d’un bien. Par exemple, le détenteur d’un tel actif peut récupérer du métal physique ou même du vin. Des mètres carrés numériques et des jetons d’art ont aussi été proposés sur la plateforme. Ainsi, en novembre 2026, SberInvestitsii a donné accès à des actifs financiers numériques (AFN) liés à l’indice S&P 500 et annoncé le lancement d’actions tokenisées d’entreprises américaines.
Quelles sont les restrictions ?
Les AFN ne sont pas accessibles à tout le monde. La Banque centrale fixe les règles d’accès :
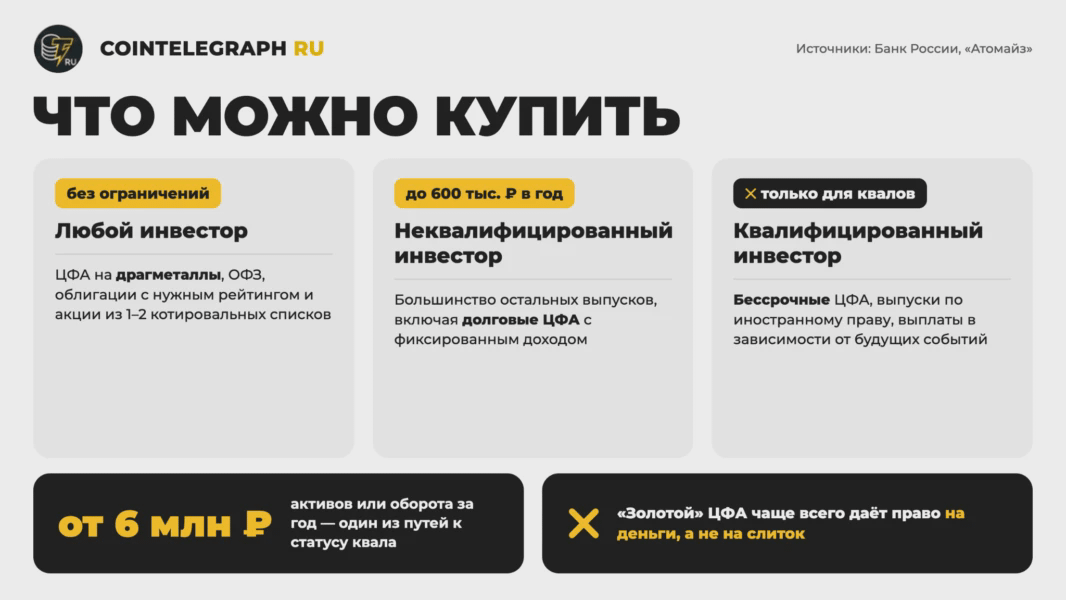
sans restriction, il est possible d’acheter des AFN adossés à des métaux précieux, des obligations fédérales OFZ, des obligations bénéficiant d’une notation adéquate et des actions figurant dans les première et deuxième listes de cotation ;
dans la limite de 600 000 roubles par an, la plupart des autres émissions qui ne nécessitent pas le statut d’investisseur qualifié ;
réservés aux investisseurs qualifiés : les AFN perpétuels, les émissions régies par le droit étranger et les actifs dont les paiements dépendent d’événements futurs. Par exemple, un AFN adossé au blé, dont le paiement est déterminé par le prix du grain à la date d’échéance. Si le prix augmente, l’investisseur reçoit davantage ; s’il baisse, il reçoit moins.
Les experts conseillent de ne pas considérer l’autorisation d’achat comme un gage de qualité : si un instrument est accessible aux investisseurs non qualifiés, cela ne signifie pas pour autant qu’il est sans risque. Deux émissions au même taux peuvent différer considérablement en matière de garanties et de conditions de remboursement anticipé.
Pour obtenir le statut d’investisseur qualifié, il suffit de remplir l’une des conditions suivantes. Première possibilité : détenir des actifs d’une valeur de 24 millions de roubles. Il peut s’agir d’argent, de titres et d’autres actifs financiers dont la détention peut être justifiée, mais pas d’un appartement ou d’une voiture. Deuxième possibilité : réaliser en un an des opérations sur titres ou instruments dérivés pour un montant d’au moins 6 millions de roubles, généralement par l’intermédiaire d’un courtier ; les achats en magasin et les virements entre ses propres comptes ne sont pas pris en compte.
Une expérience professionnelle pertinente dans le secteur financier, par exemple chez un courtier, une société de gestion ou une compagnie d’assurance, ou encore une formation spécialisée en finance, peut également convenir. Si vous êtes reconnu comme investisseur qualifié, ce statut s’applique aussi aux AFN et, depuis 2026, aux opérations sur monnaies numériques.
Comment acheter des actifs financiers numériques (AFN) : guide étape par étape
Techniquement, l’achat n’est pas plus compliqué que l’ouverture d’un dépôt bancaire.
L’investisseur s’inscrit directement sur la plateforme ou via l’application de sa banque → passe une vérification d’identité → prend connaissance de la décision d’émission → paie l’actif.
Les émissions d’AFN sont aujourd’hui accessibles par plusieurs canaux :
dans SberBank Online, via la plateforme « Actifs numériques » ;
dans les applications de T-Bank et T-Investissements, via la plateforme Atomize ;
dans Alfa-Bank et Alfa-Investissements, via la plateforme A-Token ;
dans les espaces personnels des opérateurs, notamment Tokion, Masterchain, Lighthouse et le Dépositaire national de règlement (NRD).
Le problème est ailleurs. Il n’existe pas de marché unique comparable à une Bourse, explique Kabakov : les émissions sont dispersées sur différentes plateformes. Sanakoïev compare la situation au marché boursier : là, on peut acheter en quelques minutes des actions ou des obligations parmi un vaste choix, tandis qu’ici, l’offre se limite souvent à ce qui est disponible sur une plateforme donnée.
Quels sont les risques pour un investisseur en AFN ?
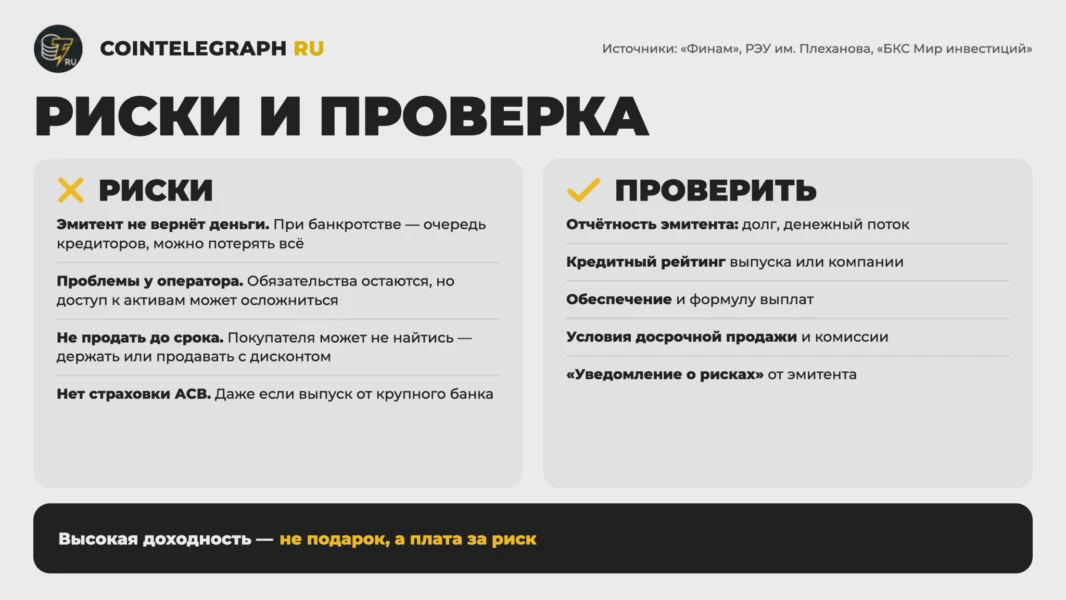
L’entreprise émettrice peut ne pas rembourser les fonds.
C’est le principal risque des investissements en AFN. La forme numérique ne rend pas l’actif plus sûr. Les technologies simplifient la tenue des comptes et réduisent les coûts, mais elles n’améliorent pas la situation financière de l’entreprise. Les AFN ne sont pas assurés par l’Agence d’assurance des dépôts. Même si l’actif est émis par une grande banque, l’État ne garantit pas le remboursement. En cas de faillite de l’entreprise, le détenteur d’AFN rejoint la file des créanciers et, selon Sanakoïev, peut récupérer une partie de son argent ou tout perdre.
L’opérateur de la plateforme peut cesser ses activités.
Dans ce cas, l’accès aux actifs et aux transactions peut devenir temporairement problématique. Iliassov précise que le registre de l’opérateur n’est qu’un enregistrement des relations entre l’émetteur et les investisseurs. En cas de faillite de la plateforme, les actifs doivent être transférés à un autre opérateur agréé, et les fonds liés aux transactions sont protégés par un compte de prête-nom.
La revente des AFN peut s’avérer problématique
En théorie, comme les obligations, les AFN peuvent être revendus avant leur échéance. Le marché secondaire se développe : selon les données de Kabakov, en 2025, les plateformes ont enregistré 341 000 opérations de revente, pour un montant total d’environ 202 milliards de roubles. Mais le volume global ne dit rien sur une émission particulière. S’il n’y a pas d’acheteurs, prévient Kabakov, il faudra conserver l’actif jusqu’à son échéance ou le vendre avec une décote. Sanakoïev estime que la liquidité est l’un des principaux enjeux de l’ensemble du marché, en particulier pour les petites émissions qui attirent peu d’acheteurs. Smirnov partage son avis : il ne faut pas s’attendre à pouvoir sortir aussi rapidement que d’une obligation cotée en Bourse.
→ Il faut donc évaluer une émission aussi rigoureusement qu’une obligation d’entreprise. Voici les éléments à vérifier :
les états financiers de l’émetteur, son niveau d’endettement et ses flux de trésorerie. Vous pouvez les consulter dans la rubrique « Investisseurs » du site de l’entreprise ou dans des bases de données telles que RusBonds et Cbonds ;
la notation de crédit : l’émetteur est-il noté par l’ACRA, Expert RA, NCR ou NRA ? Ces informations figurent sur les sites des agences de notation elles-mêmes ;
les garanties et la formule de calcul des paiements ;
les conditions de revente anticipée et les commissions ;
l’« Avis sur les risques », que l’émetteur est tenu de publier.
Les experts recommandent également de prêter attention au taux. Un rendement élevé est toujours la contrepartie d’un risque. Si une émission offre un rendement nettement supérieur à celui d’instruments comparables en qualité, il faut comprendre d’où vient cette prime.
L’investisseur doit avant tout se poser trois questions : qui est tenu de rembourser l’argent, à partir de quelles ressources et est-il possible de sortir avant l’échéance ? Tant que ces questions comptent davantage que la technologie, les AFN doivent être considérés comme un complément de portefeuille, et non comme un substitut aux dépôts bancaires et aux obligations cotées en Bourse.