

Recherche indépendante |
Ceci ne constitue pas un conseil financier
I. Compter les produits, ce n’est pas compter les risques
Un produit de rendement semble diversifié lorsque son tableau de bord répertorie plusieurs jetons de plusieurs émetteurs. Un allocateur mesure la diversification à l’aune des facteurs de risque indépendants : qui détient l’actif, qui en assure le service, qui prête en contrepartie et où se trouve la sortie. Lorsque deux jetons partagent un fonds sous-jacent, un dépositaire ou une plateforme, le tableau de bord compte deux positions, mais le portefeuille ne détient qu’une seule exposition.
Cet article soutient que la plupart des stratégies de rendement « diversifiées » on-chain combinent des produits qui partagent un fonds sous-jacent, un emprunteur, un curateur ou une plateforme, et que c’est à ce niveau commun que se concentre le risque résiduel. Je retrace six manifestations de ce phénomène, chacune accompagnée d’un chiffre publié, et je termine par un test de transparence en cinq questions.
II. Première couche : l’actif sous-jacent partagé
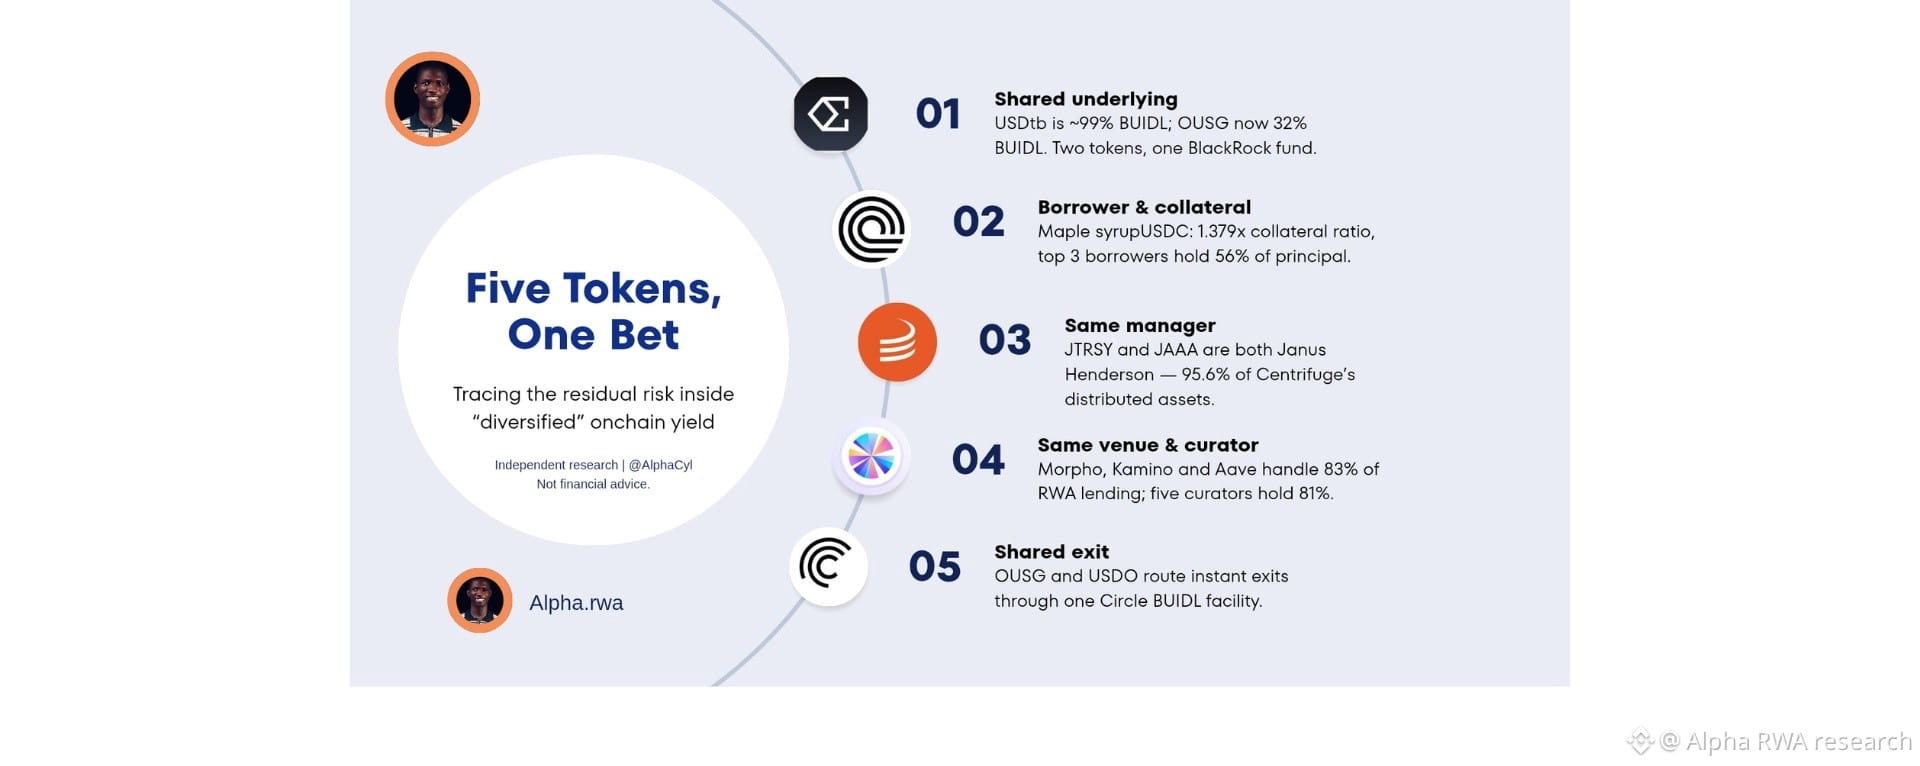
Prenons le $USDtb de @Ethena Labs . Un examen des réserves au 31 août 2026 (@Deloitte , par l’intermédiaire d’@Anchorage ) a recensé 525 205 527 $ en $BUIDL et 5 214 126 $ en dépôts bancaires à vue : environ 99 % des réserves étaient donc en BUIDL. Un détenteur d’USDtb détient une part d’un seul fonds #blackRock fund.pharos.watch/stablecoin/usd…
Le chevauchement s’étend. Un guide DeFi indique que BUIDL garantit USDtb, alimente les réserves de sFRAX de Frax, figure dans l’allocateur de @sparkfinance derrière $sUSDS , sert de garantie de marge chez FalconX et sous-tend le @Ondo Finance de $OUSG .
Le cas d’OUSG montre qu’une page produit peut ne pas refléter les avoirs actuels. Selon l’analyse par AltStreet de la page d’Ondo au 23 octobre 2026, les actifs sous-jacents s’élèvent à 319,4 millions de dollars : SWEEP de State Street à 47,49 %, BUIDL à 31,96 %, BENJI de Franklin à 12,18 %, FYOXX de Fidelity à 7,38 % et environ 1 % en espèces. La page d’OUSG sur RWA.xyz indique encore que le produit détient principalement du BUIDL, et le même article d’AltStreet relève que la FAQ d’Ondo décrit toujours le portefeuille comme étant principalement composé de BUIDL. Le tableau des avoirs a changé, mais pas les descriptions. Même après cette évolution, les quatre tranches sont des fonds monétaires tokenisés investis dans des titres d’État : leur exposition commune concerne donc le marché des bons du Trésor et des pensions livrées.
altstreet.investments/guides/superst…
Maintenant, un coffre hypothétique « diversifié » à cinq jetons : https://app.rwa.xyz/assets/ousg
un coffre hypothétique « diversifié » avec cinq jetons : $USDtb 30 %, $OUSG 25 %, $syrupUSDC 20 %, sUSDS 15 % et $JAAA 10 %. D’après les chiffres publiés, USDtb contribue à environ 29,7 % de BUIDL (30 % × 0,99) et OUSG à environ 8,0 % (25 % × 0,3196) : BUIDL représente donc à lui seul environ 37,7 % du coffre, avant même d’examiner les actifs sous-jacents de sUSDS. Les pondérations de premier niveau donnent un indice de Herfindahl de 2 250, soit 4,4 positions effectives. L’analyse des expositions sous-jacentes révèle moins d’expositions indépendantes que ce chiffre ne le suggère.
III. Deuxième couche : l’emprunteur et la garantie
Le syrupUSDC de @Maple Finance Official illustre le risque de crédit. L’analyse de @LlamaRisk du 17 juillet 2026 pour la gouvernance d’@aave a évalué le portefeuille à durée ouverte en USDC à 1 330 millions de dollars de principal contre 1 834 millions de dollars de garanties, soit un ratio de 1,379. Les trois principaux emprunteurs détiennent 56 % du principal, et les cinq premiers, 77 %. Le plus important, avec 345 millions de dollars, soit 26,0 %, a fourni du $PYUSD et de l’USTB en garantie. Un produit de rendement adossé à des prêts détient donc des garanties qui sont elles-mêmes un produit du Trésor tokenisé, que d’autres tranches peuvent également détenir.
governance.aave.com/t/arfc-onboard…
La même analyse répertorie les principaux détenteurs de syrupUSDC : le proxy AML de @SkyEcosystem représente 45,19 % de l’offre, un pool inter-chaînes 18,98 %, @Morpho 10,05 % et @grovedotfinance 7,39 %. Le décompte de mai 2026 de @Dune a établi que 522 millions de dollars sur les 1,8 milliard de dollars de capitalisation du marché du syrup de Maple sont répartis sur cinq plateformes, ce qui porte une même famille d’actifs à près de 30 % de l’ensemble des actifs du monde réel dans la DeFi. Le rapport de février 2026 sur la gestion de Yearn répartissait les garanties de Maple entre BTC, à environ 54 %, XRP, à 25,38 %, et USTB, à 16 %.
governance.aave.com/t/arfc-onboard…
dune.com/blog/tokenized…
IV. Troisième couche : un même gestionnaire derrière différents allocateurs
Les $JTRSY et $JAAA de @centrifuge sont tous deux des fonds Janus Henderson. Un instantané de juillet 2026 a révélé qu’ils représentaient 95,6 % des actifs distribués de Centrifuge, Grove détenant environ 895 millions de dollars dans les deux fonds, et @ethena ayant alloué 250 millions de dollars à $JAAA.ETF en juin 2026. Le lancement de Grove en juin 2025 s’est accompagné d’une allocation de $1 milliards de dollars de Sky à JAAA. Plusieurs allocateurs « diversifiés » partagent donc un même gestionnaire sous-jacent.
businesswire.com/news/home/2025…
V. Quatrième couche : la même plateforme et le même gestionnaire
Le décompte d’avril 2026 de Dune estimait à environ 2,7 milliards de dollars les actifs du monde réel déposés dans les prêts DeFi, soit quelque 10 % des 27 milliards de dollars, avec un crédit représentant près de 80 % des dépôts contre 17 % des actifs sous gestion. @Morpho , @KaminoFinance et @aave assuraient 83 % de l’activité de prêt liée aux actifs du monde réel.
dune.com/blog/the-rise-…
cryptobriefing.com/dune-report-to…
L’analyse de @RWA_xyz du 2 novembre a retracé les gestionnaires. Sur les 6,1 milliards de dollars fournis aux marchés de stablecoins à taux variable de Morpho le 28 octobre 2026, les cinq principaux gestionnaires (@SteakhouseFi , @SentoraHQ , @gauntlet_xyz , @SparkDao et @RockawayX ) en supervisent 5,0 milliards, soit 81 %. Les marchés acceptant des garanties tokenisées ont reçu 2,4 milliards de dollars. Le même rapport estime le taux d’utilisation global à près de 90 %, puisque quelque 5,5 milliards de dollars ont déjà été empruntés. CoinbaseLend et Robinhood Earn acheminent tous deux les fonds vers des coffres Morpho gérés par Steakhouse, et Spark et Grove passent également par cette couche de gestion. Steakhouse a aussi contribué à l’incubation de Grove. Un déposant qui choisit Coinbase, Robinhood ou Sky pour « diversifier » son portefeuille se retrouve face à une seule couche de gestion sous trois marques.
app.rwa.xyz/blog/the-lende…
VI. Études de cas
Premier cas : @StreamDefi et @elixir , novembre 2025. La perte a commencé avec un « gestionnaire de fonds externe » et a atteint les prêteurs par l’intermédiaire de garanties partagées. Elixir a prêté 68 millions de dollars en $USDC à Stream, soit environ 65 % des garanties de deUSD. Stream détenait environ 90 % de l’offre de deUSD : les garanties d’Elixir étaient donc un prêt à son plus grand détenteur. Les analystes de YAM ont recensé environ 285 millions de dollars de dette auprès de @eulerfinance , @SiloFinance , @Morpho Labs 🦋 ho et @GearboxProtocol , avec @MEVCapital , @Re7Capital et TelosC parmi les gestionnaires exposés. Gauntlet n’avait aucune exposition à xUSD, mais a suspendu certains marchés en raison de la contagion liée à Elixir. RWA.xyz ajoute que les oracles à prix fixe des marchés touchés n’ont pas reflété la baisse : les liquidations ne se sont donc pas déclenchées et les prêteurs ont subi des créances irrécouvrables. Plusieurs coffres ont choisi des gestionnaires différents, mais détenaient les mêmes garanties.
theblock.co/amp/post/37749…
Deuxième cas : USDtb et la question des régulateurs. La proposition de l’OCC de mars 2026 envisageait un plafond de 20 % pour les actifs de réserve tokenisés, et @BlackRock a fait valoir que le risque dépend de la qualité du crédit, de la durée et de la liquidité, et non du fait qu’un actif soit détenu sur un registre. La règle définitive du 21 octobre autorise les réserves tokenisées si elles confèrent les mêmes droits juridiques, abandonne les exigences prescriptives en matière de portefeuille et limite l’exposition à une même contrepartie à 40 % des actifs de réserve, sous réserve d’exceptions. BlackRock avait demandé à l’OCC de confirmer que les émetteurs n’ont pas à examiner les actifs détenus par les fonds lorsqu’ils appliquent cette limite aux dépositaires de fonds ou aux prestataires de services. Je n’ai pas trouvé comment la règle définitive tranche cette question.
natlawreview.com/article/occ-is…
theblock.co/news/business/…
Troisième cas : une sortie partagée. D’après la publication d’avril 2025 de @Ondo et la documentation de @OpenEden_X : OUSG et $USDO permettent des sorties instantanées par l’intermédiaire de la même facilité Circle pour $BUIDL , et cette facilité a connu 23 heures de disponibilité limitée le 27 mars 2025. Sur un tableau de bord, les deux produits apparaissent comme des lignes distinctes ; lors d’une panne, ils dépendent d’un seul et même élément.
VII. La question structurelle : le chevauchement est-il toujours mauvais ?
Pas toujours. Un fonds de bons du Trésor de BlackRock est un placement moins risqué où concentrer ses avoirs qu’un produit de rendement peu étudié, et le processus de sélection de Spark en 2024 montre que les allocataires choisissent délibérément les gagnants. Une forte exposition à un seul actif sous-jacent peut se justifier si elle est divulguée.
Le risque évoqué dans cet article vient des chevauchements que l’acheteur ne peut pas voir. Le tableau de bord affiche cinq jetons, tandis que le tableau des avoirs indique trois fonds, deux opérateurs et un gestionnaire. Stream illustre le coût de cet écart en cas de mauvais crédit. L’analyse des expositions sous-jacentes est un faible prix à payer en comparaison. Le nombre de jetons ou d’émetteurs ne devrait pas être présenté comme une mesure de diversification avant déduction des couches partagées.
Le test d’analyse des expositions sous-jacentes. Pour tout produit de rendement « diversifié », posez cinq questions :
1. Après analyse des expositions sous-jacentes, quelles sont les trois principales expositions ?
2. Quel opérateur unique (agent de transfert, dépositaire, mécanisme de rachat) se trouve sur le parcours de sortie de la plupart des tranches ?
3. Deux tranches partagent-elles un emprunteur, un actif donné en garantie ou un gestionnaire ?
4. Quelle part de l’offre se trouve sur une seule plateforme ou chez un seul gestionnaire ?
5. Le traitement comptable et celui des oracles du coffre diffèrent-ils selon les tranches, ou une seule hypothèse de tarification s’applique-t-elle à plusieurs d’entre elles ?
VIII. Ce que révèle la recherche
La thèse de cet article est que la divulgation évoluera des listes de produits vers les expositions sous-jacentes, car les couches partagées sont désormais mesurables. Trois éléments à surveiller :
1. La façon dont l’OCC applique aux parts de fonds sa limite de 40 % par contrepartie, et si l’analyse des expositions sous-jacentes devient obligatoire.
2. La publication par les gestionnaires de coffres des expositions nettes par gestionnaire et opérateur sous-jacents.
3. Si le taux d’utilisation de Morpho, proche de 90 %, incite les prêteurs à prendre en compte le risque lié aux garanties partagées dans leurs prix.
Recherche indépendante. Ceci ne constitue pas un conseil financier. Faites toujours vos propres vérifications.
Sources : documents des protocoles et des émetteurs, gouvernance, éditeurs d’analyses
- Business Wire, lancement de Grove (25 juin 2025) ; blog de Centrifuge
- governance.aave.com/t/arfc-onboard… (LlamaRisk, 17 juillet 2026)
- app.rwa.xyz/blog/the-lende… (2 novembre 2026)
- dune.com/blog/the-rise-… ; dune.com/blog/tokenized… ; dune.com/rwa-report
- Page Pharos consacrée à USDtb (rapport sur les réserves d’Anchorage/Deloitte, août 2026)
- Résumé de la règle définitive GENIUS de l’OCC, natlawreview.com (octobre 2026) ; The Block, lettre de commentaires de BlackRock (2 mai 2026)
- curation.yearn.fi/report/maple-s…