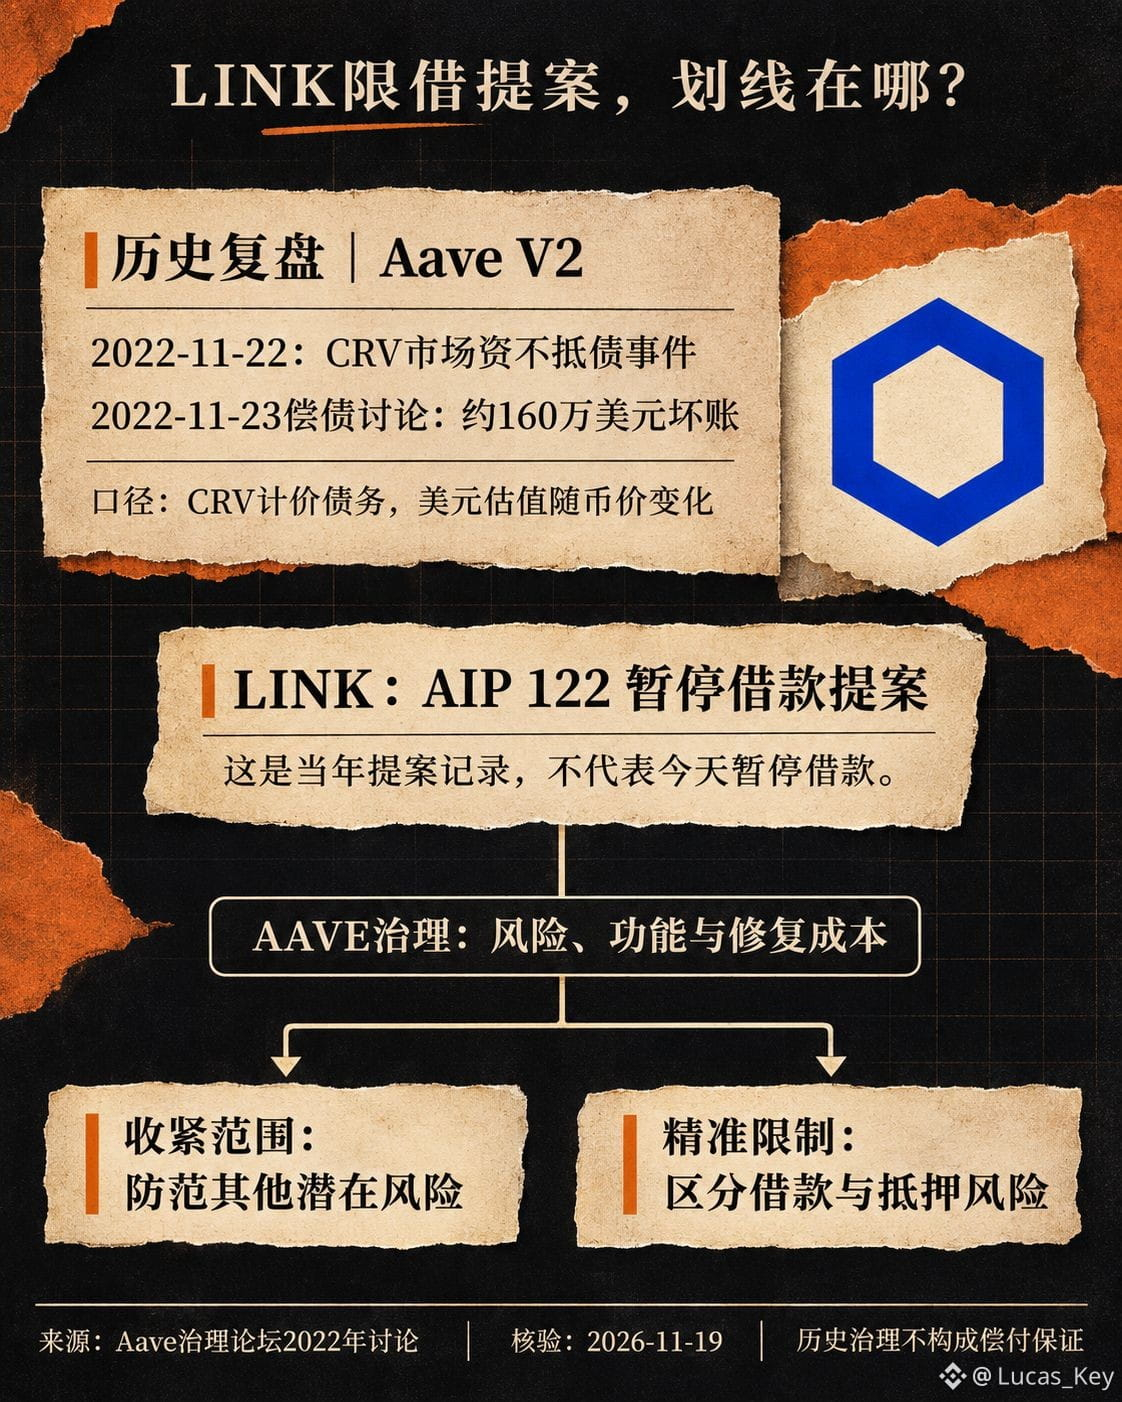
En novembre 2022, pourquoi $LINK s’est-il retrouvé dans la proposition visant à suspendre les emprunts sur Aave ? En revenant sur les archives de gouvernance de l’époque, on voit que la discussion a été déclenchée par les créances irrécouvrables du marché $CRV , mais que le débat s’est rapidement élargi : la gestion des risques devait-elle se limiter à fermer la porte par laquelle le problème était survenu, ou fallait-il aussi resserrer les règles pour d’autres risques potentiels ? Ce désaccord reste pertinent aujourd’hui pour évaluer les ajustements de paramètres dans la DeFi.
Le 22 novembre, le marché CRV a connu un épisode d’insolvabilité. Le lendemain, la discussion de Llama et Gauntlet sur le remboursement des dettes indiquait que les comptes concernés avaient été liquidés, mais qu’il restait environ 1,6 million de dollars de créances irrécouvrables sur le marché. Il s’agissait d’un instantané calculé aux cours du CRV de l’époque ; les dettes étant libellées en CRV, leur valeur en dollars évolue avec le cours du token et ne doit pas être considérée comme un montant de pertes fixe et permanent.
Les partisans d’un resserrement avaient des raisons concrètes : un déficit était déjà apparu, et il ne fallait pas attendre que chaque marché de prêt rencontre un problème pour agir. Les inquiétudes de l’autre camp étaient tout aussi précises : les risques diffèrent selon les actifs, ainsi qu’entre les emprunts et les garanties ; un gel généralisé pouvait nuire à une utilisation normale. Les auteurs de la proposition sur les risques avaient alors précisé que le risque associé à LINK était inférieur à celui d’un autre groupe d’actifs à longue traîne, tout en indiquant que la communauté pouvait décider, selon sa tolérance au risque, de suspendre les emprunts. Ils ont publié l’AIP 122.
Pour les participants à la gouvernance $AAVE , la question était aussi de savoir qui supporterait les coûts de réparation. Les discussions de l’époque sur le remboursement des dettes envisageaient d’utiliser des ressources telles que la trésorerie pour couvrir le déficit lié à CRV ; la liquidation d’un compte ne réglait pas automatiquement la dette restante du protocole. Ce qui m’intéresse davantage, c’est de savoir si une restriction explique clairement quel risque elle bloque, quelles fonctionnalités elle sacrifie et à quelles conditions elles pourront être rétablies. Les informations ci-dessus sur LINK proviennent des propositions de l’époque et ne signifient pas que les emprunts sont suspendus aujourd’hui. Sources : forum de gouvernance d’Aave, discussions de 2022 sur les paramètres de risque et le remboursement des dettes ; vérifiées le 19 novembre. Avertissement sur les risques : les décisions de gouvernance passées ne constituent ni une mesure de gestion des risques actuelle ni une garantie de remboursement des actifs. Cette publication pourrait donner droit à des récompenses de création de contenu de la plateforme.
Le 22 novembre, le marché CRV a connu un épisode d’insolvabilité. Le lendemain, la discussion de Llama et Gauntlet sur le remboursement des dettes indiquait que les comptes concernés avaient été liquidés, mais qu’il restait environ 1,6 million de dollars de créances irrécouvrables sur le marché. Il s’agissait d’un instantané calculé aux cours du CRV de l’époque ; les dettes étant libellées en CRV, leur valeur en dollars évolue avec le cours du token et ne doit pas être considérée comme un montant de pertes fixe et permanent.
Les partisans d’un resserrement avaient des raisons concrètes : un déficit était déjà apparu, et il ne fallait pas attendre que chaque marché de prêt rencontre un problème pour agir. Les inquiétudes de l’autre camp étaient tout aussi précises : les risques diffèrent selon les actifs, ainsi qu’entre les emprunts et les garanties ; un gel généralisé pouvait nuire à une utilisation normale. Les auteurs de la proposition sur les risques avaient alors précisé que le risque associé à LINK était inférieur à celui d’un autre groupe d’actifs à longue traîne, tout en indiquant que la communauté pouvait décider, selon sa tolérance au risque, de suspendre les emprunts. Ils ont publié l’AIP 122.
Pour les participants à la gouvernance $AAVE , la question était aussi de savoir qui supporterait les coûts de réparation. Les discussions de l’époque sur le remboursement des dettes envisageaient d’utiliser des ressources telles que la trésorerie pour couvrir le déficit lié à CRV ; la liquidation d’un compte ne réglait pas automatiquement la dette restante du protocole. Ce qui m’intéresse davantage, c’est de savoir si une restriction explique clairement quel risque elle bloque, quelles fonctionnalités elle sacrifie et à quelles conditions elles pourront être rétablies. Les informations ci-dessus sur LINK proviennent des propositions de l’époque et ne signifient pas que les emprunts sont suspendus aujourd’hui. Sources : forum de gouvernance d’Aave, discussions de 2022 sur les paramètres de risque et le remboursement des dettes ; vérifiées le 19 novembre. Avertissement sur les risques : les décisions de gouvernance passées ne constituent ni une mesure de gestion des risques actuelle ni une garantie de remboursement des actifs. Cette publication pourrait donner droit à des récompenses de création de contenu de la plateforme.