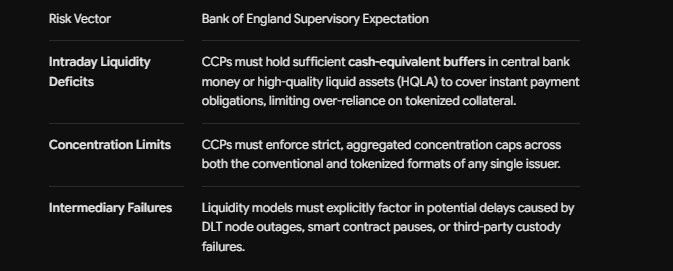
La Banque d’Angleterre (BoE) traite les risques de procyclicité des marges et de liquidité liés aux garanties tokenisées en s’appuyant sur son cadre d’attentes prudentielles applicable aux contreparties centrales (CCP).
Si la rapidité et la programmabilité 24 h/24 et 7 j/7 rendent les garanties fondées sur les technologies de registres distribués (DLT) attrayantes, la Banque avertit qu’une exécution plus rapide et automatisée peut accentuer la procyclicité et provoquer des pics systémiques de liquidité si elle n’est pas encadrée par des règles strictes de gestion des risques.
1. Atténuer les risques de procyclicité des marges
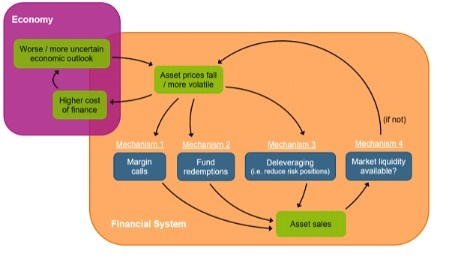
La procyclicité survient lorsque de fortes baisses des marchés contraignent les contreparties centrales (CCP) à relever brusquement les niveaux de marge initiale ou les coefficients de décote, ce qui pousse les participants au marché à procéder à des ventes forcées pour obtenir des liquidités. La tokenisation peut accélérer involontairement ce mécanisme, car les contrats intelligents peuvent déclencher instantanément des appels de marge automatisés.
Coussins anti-procyclicité (APC) : les CCP doivent intégrer directement dans leurs algorithmes de valorisation des mesures anti-procycliques (telles que des décotes APC dynamiques, des marges minimales de 25 % ou des fenêtres de volatilité calibrées sur des scénarios de crise). Les moteurs de marge automatisés basés sur la DLT ne peuvent pas contourner ces coussins anti-procycliques.
Maîtrise des boucles de rétroaction automatisées : la BoE exige des CCP qu’elles se prémunissent contre les rachats rapides en cascade. Par exemple, si la volatilité du marché déclenche un appel de marge immédiat, la liquidation automatisée de fonds monétaires tokenisés (tMMF) pourrait entraîner un risque de ruée systémique sur les marchés monétaires sous-jacents. Les CCP doivent structurer leurs paramètres de risque de manière à empêcher les rachats automatisés rapides de s’emballer.
Mécanismes de ralentissement discrétionnaires : les CCP doivent maintenir une supervision humaine et opérationnelle afin de suspendre, lisser ou réduire progressivement les appels de marge automatisés intrajournaliers lorsque la liquidité de l’ensemble du marché se tend.
2. Gestion de la liquidité et des frictions liées aux rachats
Le risque de liquidité survient lorsqu’un membre compensateur fait défaut et que la CCP ne peut pas convertir l’actif tokenisé en liquidités assez rapidement pour honorer ses obligations de règlement.
Frictions liées aux barrières aux rachats : lorsqu’elles acceptent des parts de fonds tokenisées (par exemple, des tMMF), les exigences de la BoE imposent aux CCP de modéliser les éventuelles restrictions aux rachats, commissions de liquidité ou délais de conversion inhérents à la structure du fonds sous-jacent. La CCP ne peut pas considérer une part tokenisée comme des liquidités si le fonds sous-jacent peut suspendre les rachats en période de grave tension sur les marchés.
Profondeur de marché propre à l’enveloppe : les décotes et les limites de concentration doivent refléter la liquidité de l’enveloppe du jeton elle-même dans les carnets d’ordres secondaires en période de tension, plutôt que de supposer qu’elle se négociera avec la profondeur de liquidité des actifs traditionnels hors chaîne.
Or tokenisé et ségrégation des actifs : pour des actifs comme l’or tokenisé, la CCP doit vérifier que la tokenisation maintient un lien direct, juridiquement opposable, avec de l’or physique alloué sous forme de lingots. Si le titre de propriété juridique ou l’accès physique est compromis, la BoE considère que l’actif présente un risque de crédit et de liquidité plus élevé, ce qui exige des décotes plus importantes.
3. Limites structurelles et attentes en matière de supervision