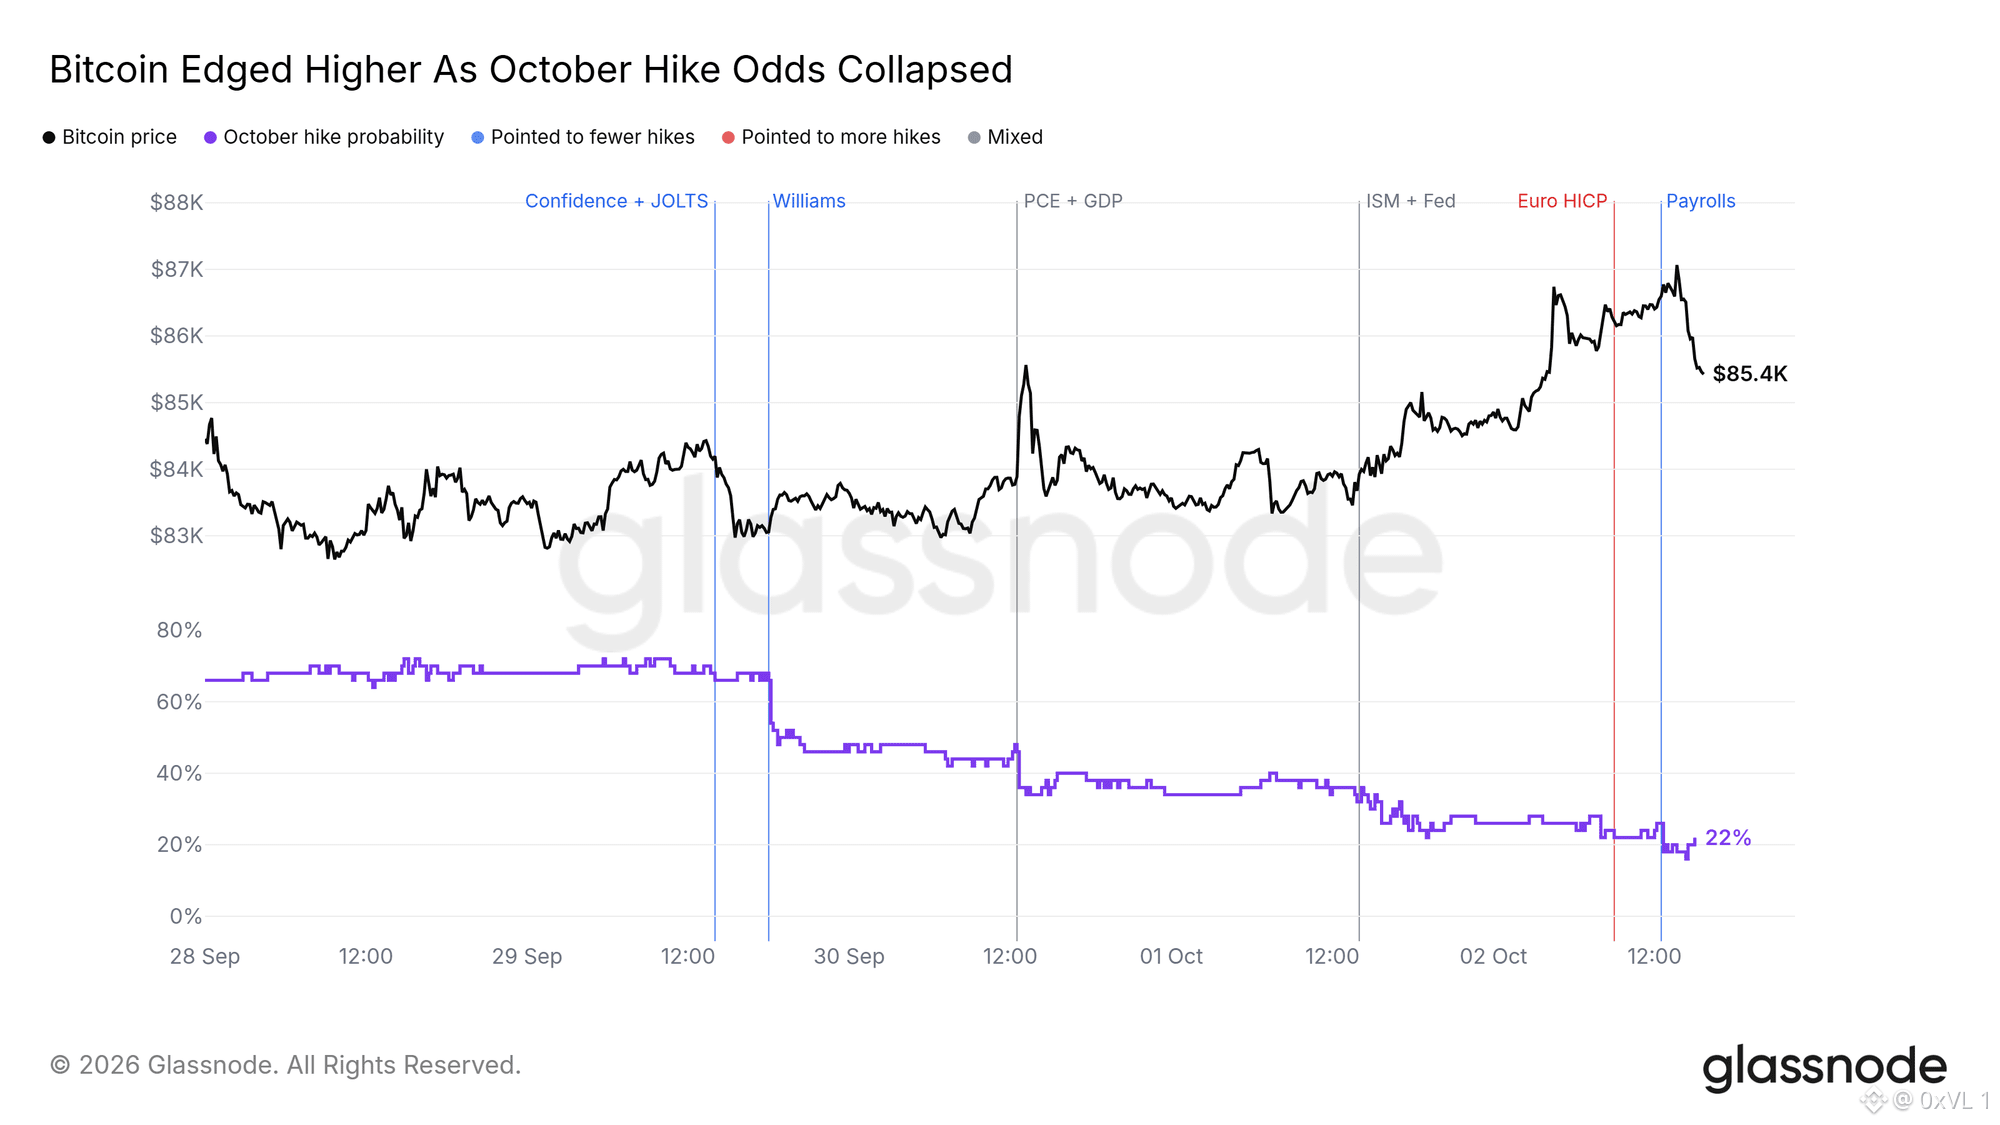
Voir à quelle vitesse le récit macroéconomique a basculé juste après la publication d’un IPC toujours élevé en octobre est franchement hallucinant, et tu as parfaitement identifié le principal point de pression. Quand Christopher Waller évoque la possibilité d’une hausse de 50 points de base en décembre, on ressent immédiatement la pression qui pèse sur les actifs risqués sans rendement. Ajoute à cette rhétorique restrictive plusieurs semaines consécutives de sorties des ETF spot et environ 2 milliards de dollars de liquidations de positions longues, et cette chute de 22 % depuis les sommets du début novembre jusqu’aux environs de 60 000 $ s’explique parfaitement d’un point de vue mécanique.
Cela dit, je pense que le marché réagit de façon excessive à ce qui ressemble davantage à une tentative délibérée d’influencer les anticipations qu’à un véritable engagement de politique monétaire. Les contrats à terme restent fortement positionnés en faveur d’une hausse classique de 25 points de base plutôt que d’un double relèvement agressif, ce qui signifie qu’une grande partie de cette baisse s’explique simplement par la liquidation de positions surendettées sur les marchés dérivés, en parallèle des inquiétudes plus générales concernant le secteur technologique. Une fois les positions prises dans la panique liquidées et l’indice Crypto Fear & Greed sorti de ses niveaux extrêmement bas, le moindre signe de ralentissement du marché du travail risque de prendre complètement les vendeurs à découvert au dépourvu. $BTC
Cela dit, je pense que le marché réagit de façon excessive à ce qui ressemble davantage à une tentative délibérée d’influencer les anticipations qu’à un véritable engagement de politique monétaire. Les contrats à terme restent fortement positionnés en faveur d’une hausse classique de 25 points de base plutôt que d’un double relèvement agressif, ce qui signifie qu’une grande partie de cette baisse s’explique simplement par la liquidation de positions surendettées sur les marchés dérivés, en parallèle des inquiétudes plus générales concernant le secteur technologique. Une fois les positions prises dans la panique liquidées et l’indice Crypto Fear & Greed sorti de ses niveaux extrêmement bas, le moindre signe de ralentissement du marché du travail risque de prendre complètement les vendeurs à découvert au dépourvu. $BTC