$AS : Arc'teryx et Salomon propulsent une croissance de 24 % — Nomura réitère sa recommandation à l'achat, avec un cours cible de 48,10 $ (+65 % de potentiel)
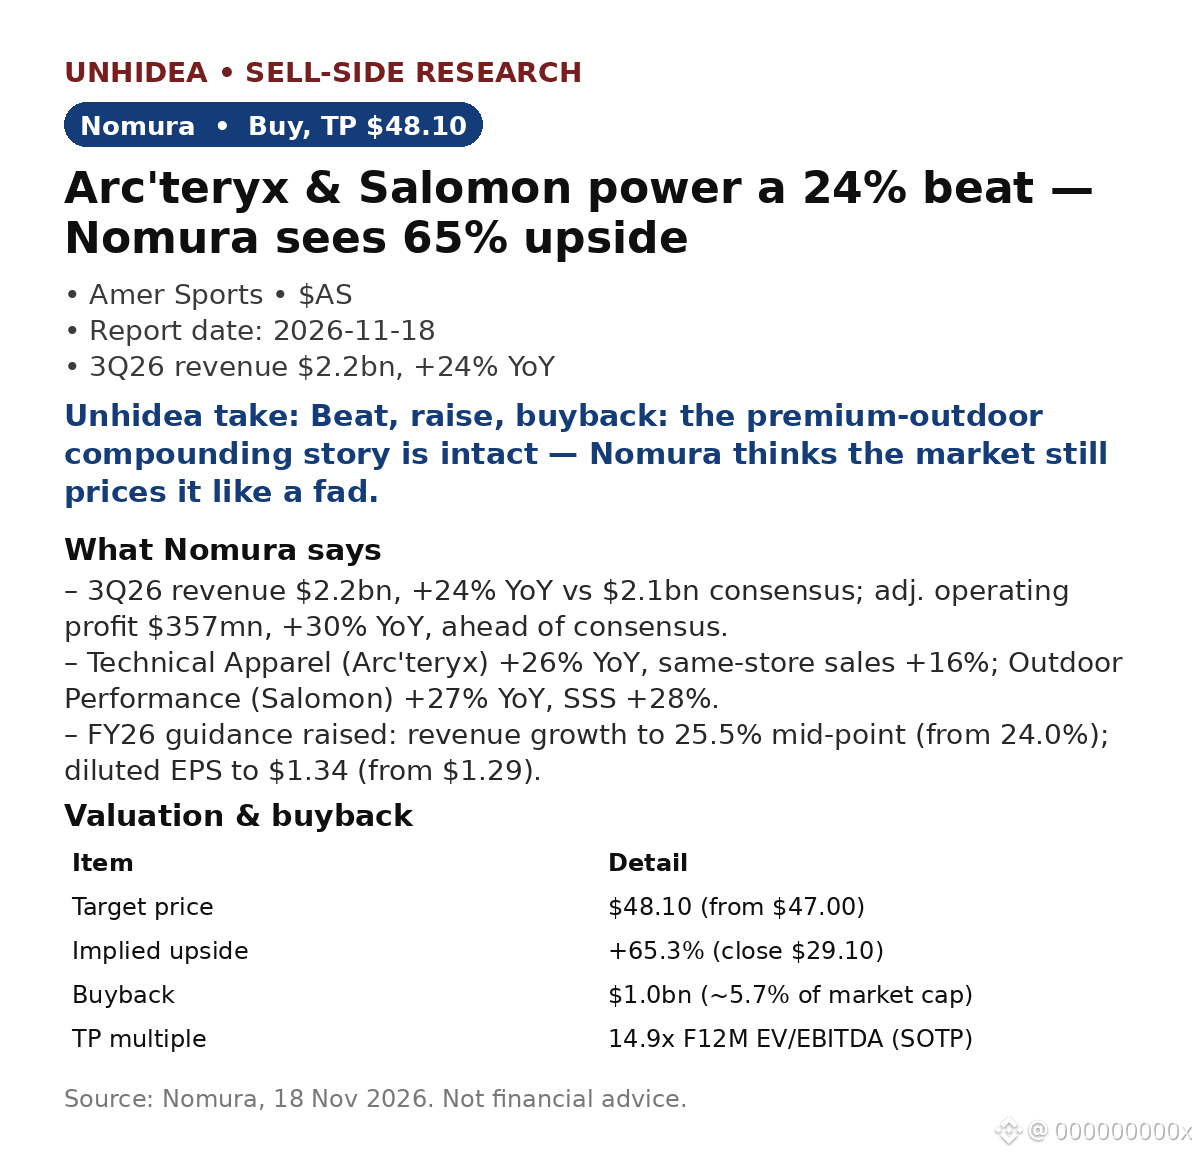
- Chiffre d'affaires du T3 2026 : 2,2 Md$, en hausse de 24 % sur un an, contre 2,1 Md$ attendus par le consensus. Bénéfice opérationnel ajusté de 357 M$, en hausse de 30 % sur un an et supérieur au consensus. BPA ajusté de 0,42 $ contre 0,35 $ attendu.
- Vêtements techniques (Arc'teryx) : +26 % sur un an, ventes à magasins comparables en hausse de 16 % ; articles de plein air et de performance (Salomon) : +27 % sur un an, ventes à magasins comparables en hausse de 28 %. Ballons et raquettes : +12 %, mais la marge a reculé de 2,1 points sous l'effet des investissements dans Wilson.
- Prévisions relevées : croissance du chiffre d'affaires pour l'exercice 2026 à 25,5 % (contre 24,0 %) ; BPA dilué à 1,34 $ (contre 1,29 $). Un programme de rachat d'actions de 1 Md$ (environ 5,7 % de la capitalisation boursière) constitue un plancher.
- Le titre a progressé de 3,9 % à 30,24 $ le 17 nov., tandis que le S&P reculait d'environ 1 %, puis de 2,3 % à 30,95 $ le 18 nov. (données de marché après la publication). L'objectif de valorisation par somme des parties implique un multiple VE/EBE prévisionnel de 14,9x.
L'avis d'Unhidea : deux marques en croissance de 26 à 27 %, dotées d'un pouvoir de fixation des prix en vente directe, auxquelles s'ajoute le soutien d'un programme de rachat d'actions — le marché valorise encore Amer comme un détaillant cyclique ; le potentiel de hausse de 65 % estimé par Nomura témoigne d'une plateforme de marques.
L'avis d'Unhidea : les analystes sont partagés — UBS a abaissé son objectif à 56 $, tandis que Nomura maintient le sien à 48,10 $, les deux recommandant l'achat. L'écart est au cœur du débat : quel multiple attribuer à une entreprise en croissance de 25 % avec une marge brute de 59,3 % ?
Risques : pression sur les résultats de Wilson, exécution de la stratégie de vente directe, droits de douane et taux de change, ralentissement des dépenses des consommateurs haut de gamme.
Source : Nomura, 18 nov. 2026. Cours après publication : Finnhub/données de marché. Ceci ne constitue pas un conseil financier.
- Chiffre d'affaires du T3 2026 : 2,2 Md$, en hausse de 24 % sur un an, contre 2,1 Md$ attendus par le consensus. Bénéfice opérationnel ajusté de 357 M$, en hausse de 30 % sur un an et supérieur au consensus. BPA ajusté de 0,42 $ contre 0,35 $ attendu.
- Vêtements techniques (Arc'teryx) : +26 % sur un an, ventes à magasins comparables en hausse de 16 % ; articles de plein air et de performance (Salomon) : +27 % sur un an, ventes à magasins comparables en hausse de 28 %. Ballons et raquettes : +12 %, mais la marge a reculé de 2,1 points sous l'effet des investissements dans Wilson.
- Prévisions relevées : croissance du chiffre d'affaires pour l'exercice 2026 à 25,5 % (contre 24,0 %) ; BPA dilué à 1,34 $ (contre 1,29 $). Un programme de rachat d'actions de 1 Md$ (environ 5,7 % de la capitalisation boursière) constitue un plancher.
- Le titre a progressé de 3,9 % à 30,24 $ le 17 nov., tandis que le S&P reculait d'environ 1 %, puis de 2,3 % à 30,95 $ le 18 nov. (données de marché après la publication). L'objectif de valorisation par somme des parties implique un multiple VE/EBE prévisionnel de 14,9x.
L'avis d'Unhidea : deux marques en croissance de 26 à 27 %, dotées d'un pouvoir de fixation des prix en vente directe, auxquelles s'ajoute le soutien d'un programme de rachat d'actions — le marché valorise encore Amer comme un détaillant cyclique ; le potentiel de hausse de 65 % estimé par Nomura témoigne d'une plateforme de marques.
L'avis d'Unhidea : les analystes sont partagés — UBS a abaissé son objectif à 56 $, tandis que Nomura maintient le sien à 48,10 $, les deux recommandant l'achat. L'écart est au cœur du débat : quel multiple attribuer à une entreprise en croissance de 25 % avec une marge brute de 59,3 % ?
Risques : pression sur les résultats de Wilson, exécution de la stratégie de vente directe, droits de douane et taux de change, ralentissement des dépenses des consommateurs haut de gamme.
Source : Nomura, 18 nov. 2026. Cours après publication : Finnhub/données de marché. Ceci ne constitue pas un conseil financier.