
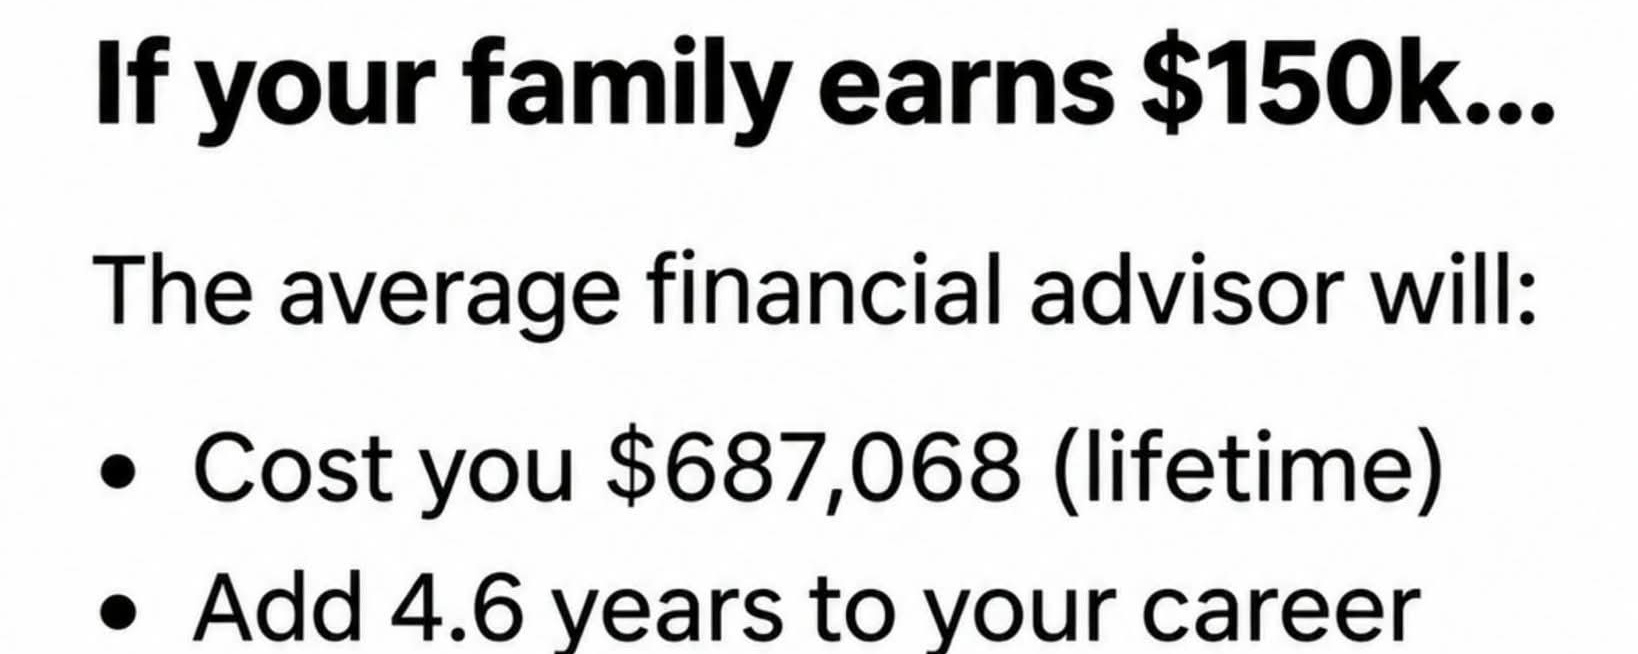

Je pense que c’est une question qui mérite d’être posée, surtout pour les ménages qui gagnent 150 000 $ ou plus.
Un revenu plus élevé ne signifie pas automatiquement de meilleures décisions financières.
Et payer quelqu’un pour gérer votre argent ne signifie pas automatiquement que vous en avez davantage pour votre argent.
Voici ce que de nombreuses familles devraient savoir avant d’engager un conseiller :
1. Sachez exactement ce que vous payez.
Des frais de conseil de 1 % peuvent sembler peu élevés.
Mais pour un portefeuille de 500 000 $, cela représente 5 000 $ par an.
Sur 20 ans, sans même tenir compte de la croissance des placements, cela représente 100 000 $ de frais si le solde et les frais restent inchangés.
Le coût réel sur toute la durée peut varier considérablement selon que le portefeuille prend de la valeur ou en perd.
2. Comprenez ce que vous obtenez en contrepartie.
Bénéficiez-vous d’une planification des placements fiscalement avantageuse ?
De projections pour la retraite ?
D’une coordination de la planification successorale ?
D’aide pour gérer les risques en période de baisse des marchés ?
Ou payez-vous principalement quelqu’un pour sélectionner un ensemble de FNB ?
Ces services n’ont pas tous la même valeur, et la différence compte.
3. Sachez ce que vous pouvez gérer vous-même.
Pour une personne dont la situation financière est simple, gérer un portefeuille diversifié, surveiller les dépenses et maintenir une stratégie de cotisations pour la retraite peut être à sa portée.
Mais une fiscalité complexe, la propriété d’une entreprise, des questions successorales et des décisions financières importantes peuvent justifier des conseils professionnels.
4. Ne confondez pas économies sur les frais et meilleures décisions.
La valeur d’un conseiller ne se mesure pas uniquement à sa capacité à faire mieux que le marché.
Parfois, le principal avantage consiste à éviter des décisions émotionnelles coûteuses, à garder un plan financier sur les rails ou à repérer des erreurs fiscales.
L’essentiel est de savoir si ces avantages justifient ce que vous payez.
Mon point de vue est simple : chacun devrait comprendre son propre système financier, même s’il fait appel à quelqu’un pour en gérer une partie.
Vous n’avez pas besoin de devenir gestionnaire de portefeuille professionnel.
Mais vous devriez savoir où votre argent est investi, combien vous payez et pourquoi chaque décision est prise.
Une question qui mérite réflexion :
Si votre famille gagne 150 000 $ par an, préféreriez-vous gérer vous-même un portefeuille de placements simple ou payer un professionnel pour bénéficier de conseils financiers continus ?
La réponse dépend peut-être davantage de la complexité de vos finances que de vos revenus.