
Analyse des points d’achat et de vente des contrats BTC, ETH et or
Clarifions d’abord un point, car la plupart des gens se trompent là-dessus : le BTC et l’ETH dépendent du même facteur, contrairement à l’or. Le BTC et l’ETH dépendent de la liquidité en dollars — rendement réel des TIPS à 10 ans à 2,92 % (son plus haut niveau depuis 2008), DXY à 103,5 (un plus haut depuis 19 mois), probabilité de hausse des taux en décembre à 92 %. L’ETH n’est qu’un amplificateur du BTC ; leur direction est donc toujours la même, seule la taille des positions diffère.
L’or réagit à un autre facteur : les achats d’or des banques centrales. Au T3, les achats nets ont atteint 321 tonnes, soit une moyenne mensuelle de 60 tonnes = 3,5 fois le niveau d’avant 2022. Les taux d’intérêt réels sont corrélés négativement à l’or ; l’or et le BTC ne sont donc pas le même pari — c’est la seule raison pour laquelle j’ose leur attribuer des directions opposées.
Mais il existe un scénario où les trois peuvent baisser ensemble : une crise de liquidité. En mars 2020 et en novembre 2022, l’or et le BTC ont été liquidés simultanément. Ne comptez donc pas sur « acheter du BTC + acheter de l’ETH + acheter de l’or » pour diversifier le risque extrême — ce jour-là, ils évolueront dans le même sens.
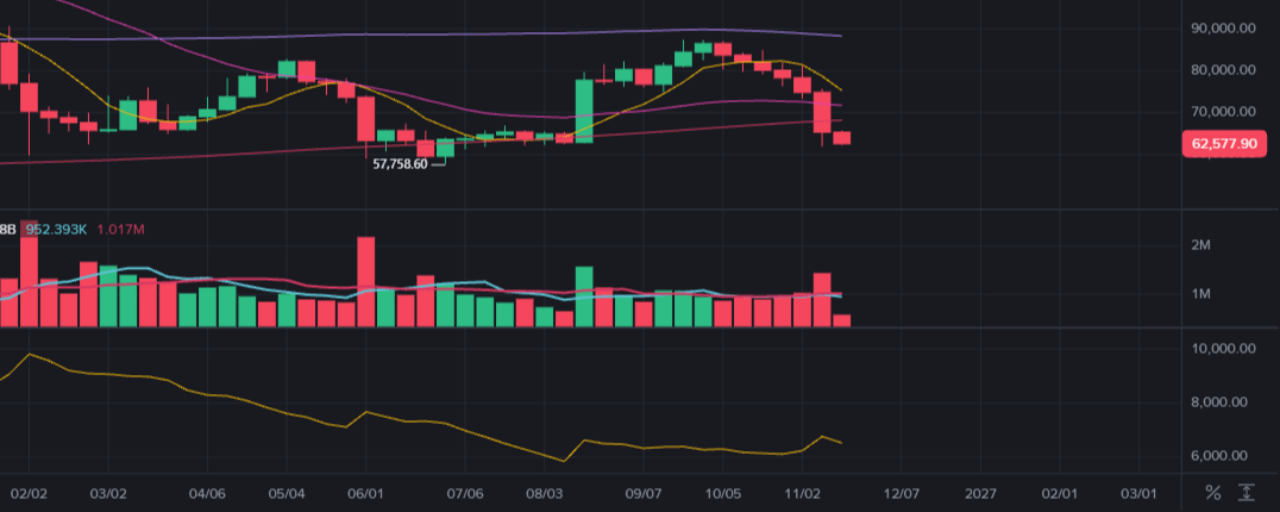
① BTC : 63 000 — espérance de rendement négative, à l’achat comme à la vente
Le cours est passé sous la moyenne mobile à 200 semaines ; le RSI6 est en zone de survente depuis 6 jours consécutifs, mais le MACD ne montre pas de divergence haussière. Plus important encore : passer de 63k à 70k nécessiterait une hausse de la capitalisation de 139 milliards de dollars, alors que les trois sources de liquidité au comptant (ETF, stablecoins, base) sont toutes négatives — cet argent ne peut venir que de l’effet de levier ; une mèche peut atteindre ce niveau, mais le cours ne pourra pas s’y maintenir.
J’ai fait les calculs : position longue −0,15R, position courte −0,19R, pas de position 0. 0 vaut mieux qu’un nombre négatif.
Vente à découvert sous conditions : vendre par paliers sur rebond à 64 800 / 66 700 / 68 500, stop à 70 400, objectifs à 60 000 → 58 500.
② ETH : 1 765 — ce n’est pas une survente, c’est un manque de carburant
Le cours a chuté de 64 %, et beaucoup pensent que « c’est assez bon marché ». Mais 100 % de la demande marginale d’ETH provient des stablecoins détenus sur les plateformes, tandis que la capitalisation des stablecoins, à 287,8 milliards, se contracte. Le coût de revient global se situe à 2 089 ; toute cette zone est occupée par des investisseurs qui cherchent à revenir à l’équilibre.
Vente à découvert sous conditions : vendre sur rebond entre 1 806 et 1 819, stop à 1 860, objectifs à 1 700 → 1 650. Ne pas acheter, quelles que soient les circonstances.
③ Or : 3 734 — technique au plus bas, fondamentaux au plus haut
7 séances consécutives de baisse, plus bas depuis 14 mois, positions sur le COMEX en baisse de 41 % (les longs s’enfuient). Mais les banques centrales ont acheté net 321 tonnes au T3, soit une moyenne mensuelle de 60 tonnes = 3,5 fois le niveau d’avant 2022.
Technique au plus bas + fondamentaux au plus haut = impossible de conserver une position maintenant, mais il faut se préparer à acheter. Attention : ce n’est pas une « opportunité au rapport risque/rendement acceptable », mais l’achat d’une option sur un événement de décembre avec un risque très faible — dans le scénario de stress, le rapport R:R n’est que d’environ 1.
Deux scénarios, mutuellement exclusifs :
▸ Scénario A : clôture hebdomadaire au-dessus de 3 700 et stabilisation puis reprise des positions sur le COMEX → achat entre 3 700 et 3 740, stop à 3 600, objectifs à 3 820 / 3 880 / 3 900.
▸ Scénario B : si le cours passe sous 3 600 en clôture hebdomadaire, ne pas acheter à 3 600 — c’est un niveau consensuel des deux camps, le plus susceptible d’être brièvement enfoncé. Attendre une stabilisation entre 3 450 et 3 560 avec une baisse des volumes, puis entrer progressivement ; stop à 3 380.
Trois règles (plus importantes que le sens du marché)
1. Le stop doit être à au moins 1 fois l’ATR. Un stop inférieur à 1 fois l’ATR, ce n’est pas de la gestion du risque, c’est donner de l’argent au marché. L’ATR peut servir de base pour définir vos stops à l’avenir ; vous pouvez approfondir le sujet.
2. Ne pas détenir les trois positions en même temps.
3. Ne pas ouvrir de nouvelle position dans les 48 heures précédant le FOMC ni dans les 24 heures qui suivent.
En un mot : l’indice de peur et de cupidité est à 11, le taux de financement est toujours positif, les longs n’ont pas encore capitulé — le vrai creux apparaît généralement le jour où « le taux de financement passe en négatif + les liquidations s’intensifient », et non le jour où « la baisse a été suffisante ».
Ce qui précède relève de mes recherches personnelles et ne constitue pas un conseil en investissement. L’effet de levier sur les contrats présente un risque extrêmement élevé ; faites votre propre analyse.