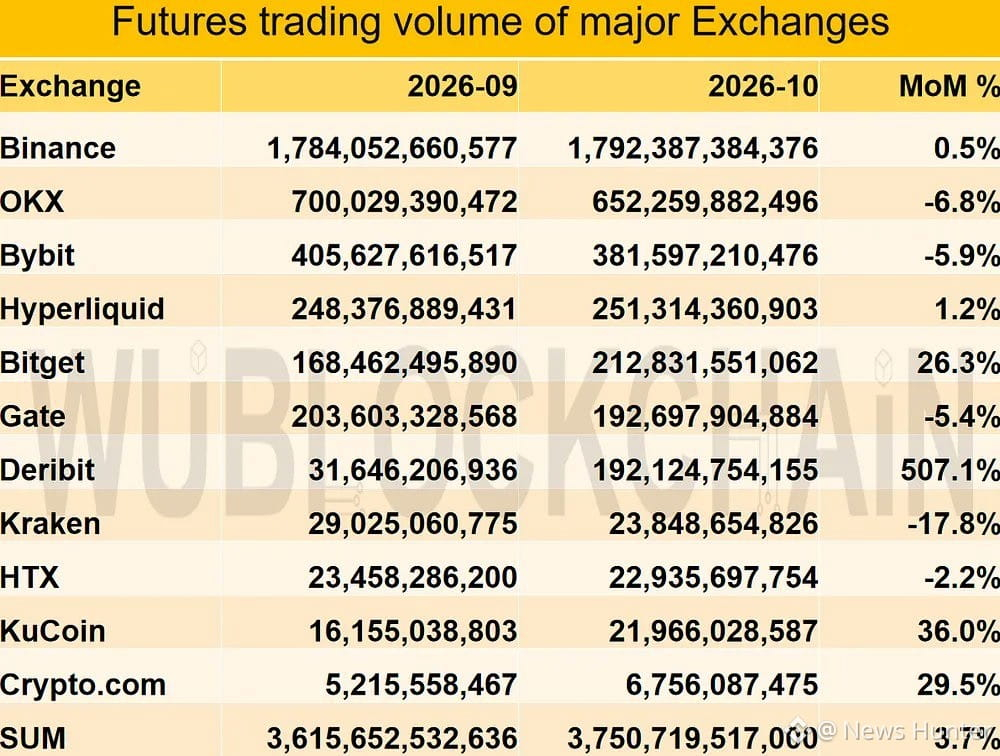
Binance a traité 1,79 T$ de volume sur les contrats à terme le mois dernier. Cela représente 47,8 % du volume total des 11 principales plateformes d’échange, et ce chiffre a à peine bougé depuis septembre (+0,5 %).
Le chiffre le plus intéressant, c’est le ratio. Les données d’octobre de Wu Blockchain indiquent un volume sur les contrats à terme 6,01 fois supérieur au volume au comptant, contre 5,26 fois en septembre. Le volume total des produits dérivés a augmenté de 3,7 %, à 3,75 T$, tandis qu’OKX et Bybit ont toutes deux reculé d’environ 6 %. Deribit a bondi de 507 %, à 192 Md$, après son intégration à Coinbase International — il s’agit surtout d’infrastructure, plutôt que d’une nouvelle demande. Le décompte de CoinDesk repose sur des totaux différents, mais fait état de la même envolée de Deribit et d’une baisse du volume au comptant.
J’ai observé ce schéma en 2018, puis à nouveau en 2021. Quand l’effet de levier augmente plus vite que le marché au comptant, le marché devient plus fragile, et non plus solide. C’est le marché au comptant qui absorbe réellement les ventes. Les produits dérivés, ce sont surtout des gens qui échangent leurs opinions.
Avec $BTC autour de 62,7 k$ et en baisse d’environ 1,9 % sur la journée, c’est important. Un marché au comptant peu liquide, associé à un volume élevé sur les contrats à terme, signifie qu’une seule vilaine bougie peut déclencher une cascade de liquidations bien plus rapidement que ne le justifie n’importe quel titre de presse. Et le fait que Binance détienne la moitié du marché signifie aussi que les détenteurs de $BNB sont aux premières loges pour voir comment cela se passe.
Je vais surveiller si le ratio continue de grimper en novembre.
Un ratio de 6x vous semble-t-il sain, ou plutôt inquiétant ?
#Binance #Derivatives #futures #Leverage #CryptoMarket
Ceci ne constitue pas un conseil financier. Faites vos propres recherches.
Le chiffre le plus intéressant, c’est le ratio. Les données d’octobre de Wu Blockchain indiquent un volume sur les contrats à terme 6,01 fois supérieur au volume au comptant, contre 5,26 fois en septembre. Le volume total des produits dérivés a augmenté de 3,7 %, à 3,75 T$, tandis qu’OKX et Bybit ont toutes deux reculé d’environ 6 %. Deribit a bondi de 507 %, à 192 Md$, après son intégration à Coinbase International — il s’agit surtout d’infrastructure, plutôt que d’une nouvelle demande. Le décompte de CoinDesk repose sur des totaux différents, mais fait état de la même envolée de Deribit et d’une baisse du volume au comptant.
J’ai observé ce schéma en 2018, puis à nouveau en 2021. Quand l’effet de levier augmente plus vite que le marché au comptant, le marché devient plus fragile, et non plus solide. C’est le marché au comptant qui absorbe réellement les ventes. Les produits dérivés, ce sont surtout des gens qui échangent leurs opinions.
Avec $BTC autour de 62,7 k$ et en baisse d’environ 1,9 % sur la journée, c’est important. Un marché au comptant peu liquide, associé à un volume élevé sur les contrats à terme, signifie qu’une seule vilaine bougie peut déclencher une cascade de liquidations bien plus rapidement que ne le justifie n’importe quel titre de presse. Et le fait que Binance détienne la moitié du marché signifie aussi que les détenteurs de $BNB sont aux premières loges pour voir comment cela se passe.
Je vais surveiller si le ratio continue de grimper en novembre.
Un ratio de 6x vous semble-t-il sain, ou plutôt inquiétant ?
#Binance #Derivatives #futures #Leverage #CryptoMarket
Ceci ne constitue pas un conseil financier. Faites vos propres recherches.