L’introduction en Bourse d’Anthropic est devenue plus chère avant même que quiconque puisse acheter une action ?
L’entreprise derrière Claude avait proposé ses actions entre 70 et 78 $. Maintenant, selon le Wall Street Journal, elle prévoit de fixer le prix au-dessus de 80 $ après avoir reçu d’importantes commandes de fonds spéculatifs. Cela la valoriserait à environ 1,5 à 1,6 billion de dollars, contre environ 1,4 billion de dollars au sommet de l’ancienne fourchette. Rien n’est définitif avant la fixation du prix, prévue le 18 novembre, et le début des échanges le 19 novembre.
Qui en demande ? Brad Gerstner, fondateur d’Altimeter, affirme que son entreprise a demandé pour 5 milliards de dollars d’actions. Selon les informations publiées, le total des demandes représente environ 6 à 7 fois le nombre d’actions proposées.
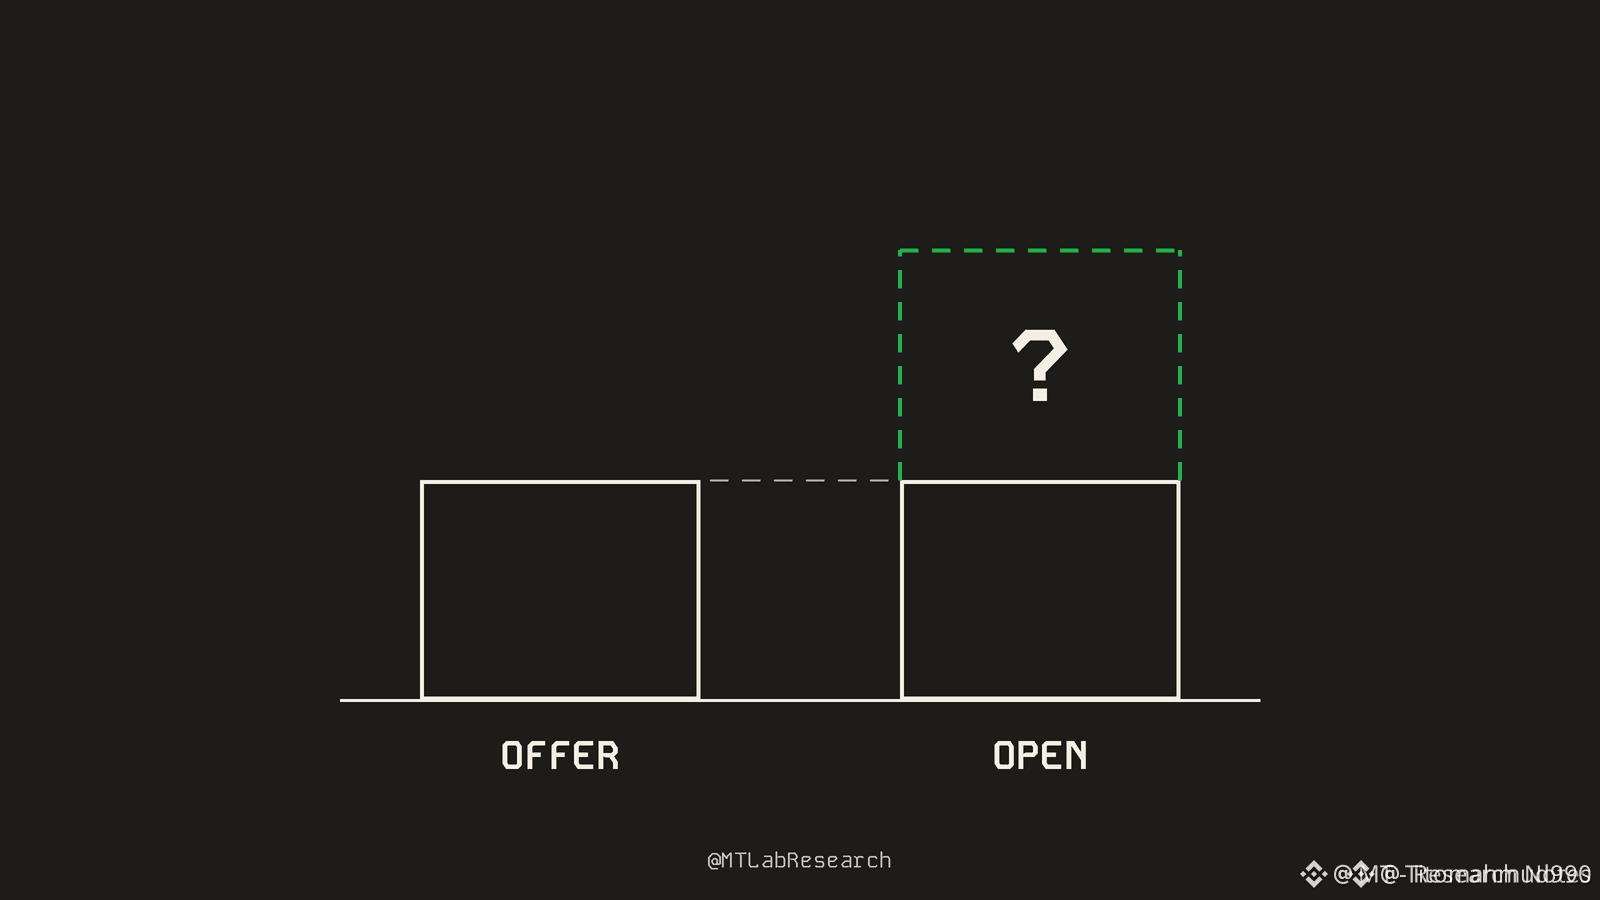
Deux prix, en termes simples :
- Le prix d’offre est celui que paient les investisseurs qui obtiennent une allocation avant le début des échanges.
- Le prix d’ouverture est celui que paient tous les autres une fois les actions négociées sur le Nasdaq (symbole ANT).
- Si l’action ouvre au-dessus du prix d’offre, le gain initial revient aux personnes qui ont obtenu des actions au prix d’offre.
Les particuliers peuvent obtenir jusqu’à 20 % de l’offre, soit environ deux fois la part habituelle. Mais avec une demande aussi forte, beaucoup n’obtiendront qu’une petite allocation, voire aucune.
Pourquoi une introduction en Bourse très attendue n’est-elle pas une garantie ?
- Cerebras, une entreprise de puces d’IA, a fixé son prix à 185 $ en mai et a clôturé sa première journée en hausse de 68 %. Cinq mois plus tard, l’action s’échangeait sous les 185 $.
- Un prix d’offre plus élevé laisse moins de marge au prochain acheteur pour avoir raison.
- Steve Eisman, l’investisseur de The Big Short, estime que le risque principal est un ralentissement des dépenses consacrées aux infrastructures d’IA, et non cette introduction en Bourse.
À mon avis, même à 80 $, le prix n’est qu’environ 3 % au-dessus du haut de l’ancienne fourchette. L’ampleur de la demande en dit plus que le prix : elle montre à quel point les bonnes nouvelles sont déjà intégrées dans le cours.
Ce que je peux dire :
- Si la demande reste aussi forte après l’ouverture, les acheteurs qui arrivent plus tard paieront le prix du bond, et non le prix d’offre.
- Si les dépenses dans l’IA ralentissent, une valorisation de 1,5 billion de dollars offrira moins de marge de sécurité.
- Si vous ne pouvez pas obtenir d’actions au prix d’offre, acheter à l’ouverture revient à faire un pari différent, avec un calcul différent.
À quel prix faites-vous davantage confiance : au prix d’offre ou au prix d’ouverture ?
Témoignage personnel, pas un conseil financier.
#AnthropicIPOPriceCouldExceed
L’entreprise derrière Claude avait proposé ses actions entre 70 et 78 $. Maintenant, selon le Wall Street Journal, elle prévoit de fixer le prix au-dessus de 80 $ après avoir reçu d’importantes commandes de fonds spéculatifs. Cela la valoriserait à environ 1,5 à 1,6 billion de dollars, contre environ 1,4 billion de dollars au sommet de l’ancienne fourchette. Rien n’est définitif avant la fixation du prix, prévue le 18 novembre, et le début des échanges le 19 novembre.
Qui en demande ? Brad Gerstner, fondateur d’Altimeter, affirme que son entreprise a demandé pour 5 milliards de dollars d’actions. Selon les informations publiées, le total des demandes représente environ 6 à 7 fois le nombre d’actions proposées.
Deux prix, en termes simples :
- Le prix d’offre est celui que paient les investisseurs qui obtiennent une allocation avant le début des échanges.
- Le prix d’ouverture est celui que paient tous les autres une fois les actions négociées sur le Nasdaq (symbole ANT).
- Si l’action ouvre au-dessus du prix d’offre, le gain initial revient aux personnes qui ont obtenu des actions au prix d’offre.
Les particuliers peuvent obtenir jusqu’à 20 % de l’offre, soit environ deux fois la part habituelle. Mais avec une demande aussi forte, beaucoup n’obtiendront qu’une petite allocation, voire aucune.
Pourquoi une introduction en Bourse très attendue n’est-elle pas une garantie ?
- Cerebras, une entreprise de puces d’IA, a fixé son prix à 185 $ en mai et a clôturé sa première journée en hausse de 68 %. Cinq mois plus tard, l’action s’échangeait sous les 185 $.
- Un prix d’offre plus élevé laisse moins de marge au prochain acheteur pour avoir raison.
- Steve Eisman, l’investisseur de The Big Short, estime que le risque principal est un ralentissement des dépenses consacrées aux infrastructures d’IA, et non cette introduction en Bourse.
À mon avis, même à 80 $, le prix n’est qu’environ 3 % au-dessus du haut de l’ancienne fourchette. L’ampleur de la demande en dit plus que le prix : elle montre à quel point les bonnes nouvelles sont déjà intégrées dans le cours.
Ce que je peux dire :
- Si la demande reste aussi forte après l’ouverture, les acheteurs qui arrivent plus tard paieront le prix du bond, et non le prix d’offre.
- Si les dépenses dans l’IA ralentissent, une valorisation de 1,5 billion de dollars offrira moins de marge de sécurité.
- Si vous ne pouvez pas obtenir d’actions au prix d’offre, acheter à l’ouverture revient à faire un pari différent, avec un calcul différent.
À quel prix faites-vous davantage confiance : au prix d’offre ou au prix d’ouverture ?
Témoignage personnel, pas un conseil financier.
#AnthropicIPOPriceCouldExceed