
💰 On peut souffler un peu, Nvidia a publié ses résultats) Et l’on aurait pu croire qu’il s’agissait de ce cas rare où les chiffres pulvérisent toutes les attentes, mais où les analystes se précipitent quand même dès le lendemain matin pour revoir leurs objectifs à la baisse. Pourtant, ces dernières saisons de résultats, je vois cela de plus en plus souvent. Voyons ce qui se passe vraiment. Attention, long format)
Commençons par les chiffres, qui sont plutôt impressionnants et solides :
👉🏻 Chiffre d’affaires : 115,8 milliards de dollars, en hausse de 103 % sur un an.
👉🏻 Centres de données : 107,6 milliards de dollars, en hausse de 110 %.
👉🏻 Marge brute : près de 75 %.
👉🏻 Bénéfice par action : 2,70 dollars ; bénéfice net : 65 milliards de dollars sur le trimestre. Les prévisions pour le trimestre en cours s’élèvent à 130 milliards de dollars, et la prévision de croissance pour le prochain exercice fiscal a été relevée de 70 % à 75 %.
💸 La nouvelle puce Vera Rubin a généré près de 20 milliards de dollars dès son premier trimestre : le lancement de produit le plus rapide de l’histoire de l’entreprise. Dans l’ensemble, on peut parler d’un rapport parfait.
Alors pourquoi les révisions à la baisse des objectifs de cours ont-elles déferlé ce matin ? Evercore a abaissé son objectif de 465 à 186 dollars, soit une baisse de 60 %. Bernstein et Truist l’ont divisé par deux. Et voici le point essentiel à comprendre : ces baisses ne concernent pas l’entreprise. Dan Ives a estimé qu’environ 75 dollars par action correspondaient à une « prime Huang », et qu’elle était désormais supprimée. Le marché ne réévalue pas Nvidia, mais « Nvidia sans Jensen ». L’entreprise est plus solide que jamais, mais l’action est réévaluée du simple fait d’un changement de personne à la « barre ».
Colette Kress a-t-elle réussi à convaincre ? C’était le premier rapport sous sa direction, et ses débuts ont été pour le moins difficiles. Elle a trébuché sur son discours préparé, la conférence téléphonique a été raccourcie à 50 minutes au lieu de l’heure habituelle sous Huang, et Ian Buck, pressenti comme futur PDG, était présent à l’appel sans dire un mot.
Mais dans l’ensemble, elle s’en est plutôt bien sortie : elle a insisté sur la présence des fournisseurs et des partenaires à leurs côtés (elle a notamment mentionné la visite de TSMC au bureau cette semaine) et a promis une « approche disciplinée du capital ». Le résumé prudent des analystes pourrait se formuler ainsi : elle a réussi le premier test, mais le véritable examen sera sa capacité à diriger l’entreprise par la suite.
Entre-temps, le conseil d’administration a définitivement clos le sujet d’un retour de Huang. Il a déclaré qu’il serait heureux de revenir, mais le président du conseil a répondu sans ambiguïté que sa démission avait été acceptée à l’unanimité et qu’il n’était pas prévu de le faire revenir. Autrement dit, on peut pour l’instant écarter le scénario « Jensen reviendra ».
Et maintenant, voici ce que tout le monde n’a pas remarqué derrière les grands titres :
👉🏻 Premièrement, NVDA affiche une croissance de 103 % SANS la Chine. Les prévisions de 130 milliards de dollars ne tiennent absolument pas compte des revenus provenant des centres de données en Chine. Nvidia affiche donc une telle croissance sans l’un de ses plus grands marchés potentiels. Et il y a là une nuance importante : si l’accès à la Chine est partiellement rétabli, cela constituera un potentiel de hausse supplémentaire, et non un élément sur lequel repose la prévision actuelle.
👉🏻 Deuxième point : les marges repartent à la baisse. Le pic de 75 % est déjà derrière nous : pour le trimestre en cours, l’entreprise a elle-même prévu 71–72 % et a même qualifié ce niveau de « plancher » (dans tous les sens du terme). Le redressement n’arrivera que lors du prochain exercice fiscal. Avec 130 milliards de dollars de chiffre d’affaires, une baisse de trois points de marge représente déjà des milliards de dollars. Et face à une croissance record du chiffre d’affaires, il est facile de sous-estimer cet aspect.
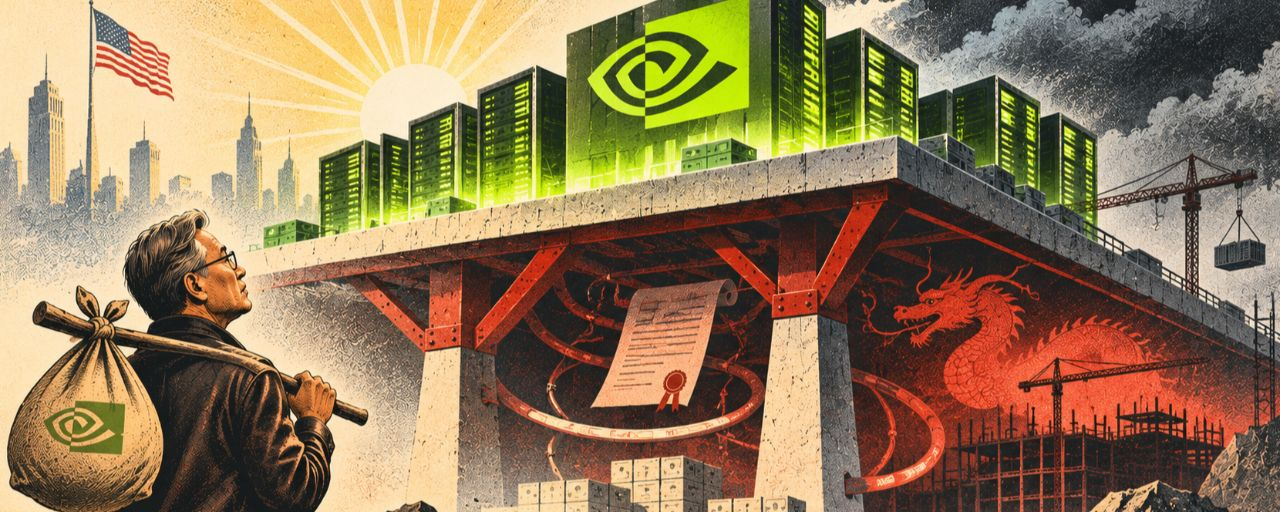
👉🏻 Troisième point, et le plus intéressant : le réseau de « financement circulaire » s’étend. Nvidia a déjà pris des engagements d’achat de près de 390 milliards de dollars et a également accordé 118 milliards de dollars de garanties. Environ 105 milliards de dollars correspondent à un soutien financier de fait pour le foncier, l’énergie et la construction d’un seul campus de centres de données. Et les engagements envers les néoclouds s’élèvent à 32 milliards de dollars, qui « ne prennent effet qu’une fois que les néoclouds auront eux-mêmes obtenu un financement ».
En clair : Nvidia soutient de plus en plus les mêmes clients qui achètent ensuite ses puces. Et notez-le bien : ce chiffre est en baisse par rapport à 36 milliards de dollars. Derrière le titre brillant se cache un risque structurel bien réel : une partie du boom de l’IA est financée par Nvidia elle-même.
Alors, quel est le bilan ?
Sur le plan opérationnel, c’est peut-être le meilleur rapport de la saison : 103 % de croissance, des prévisions de chiffre d’affaires à 130 milliards de dollars, une marge proche de 75 %. Le problème ne vient pas de l’entreprise. Il vient du fait que le marché fait trois choses à la fois : il efface la « prime Huang », réévalue le risque de succession et s’intéresse enfin à ce qui était caché sous le tapis : la Chine, les marges, le financement circulaire. Les actions restent donc sous la pression des attentes.
Mykyta Huppal | ProInvestissements
#NvidiaBeatsEstimatesWith$130BQ4Outlook #CanNvidia’sDataCenterGrowthContinue? #NvidiaBoardNotConsideringHuang’sReturnasCEO