
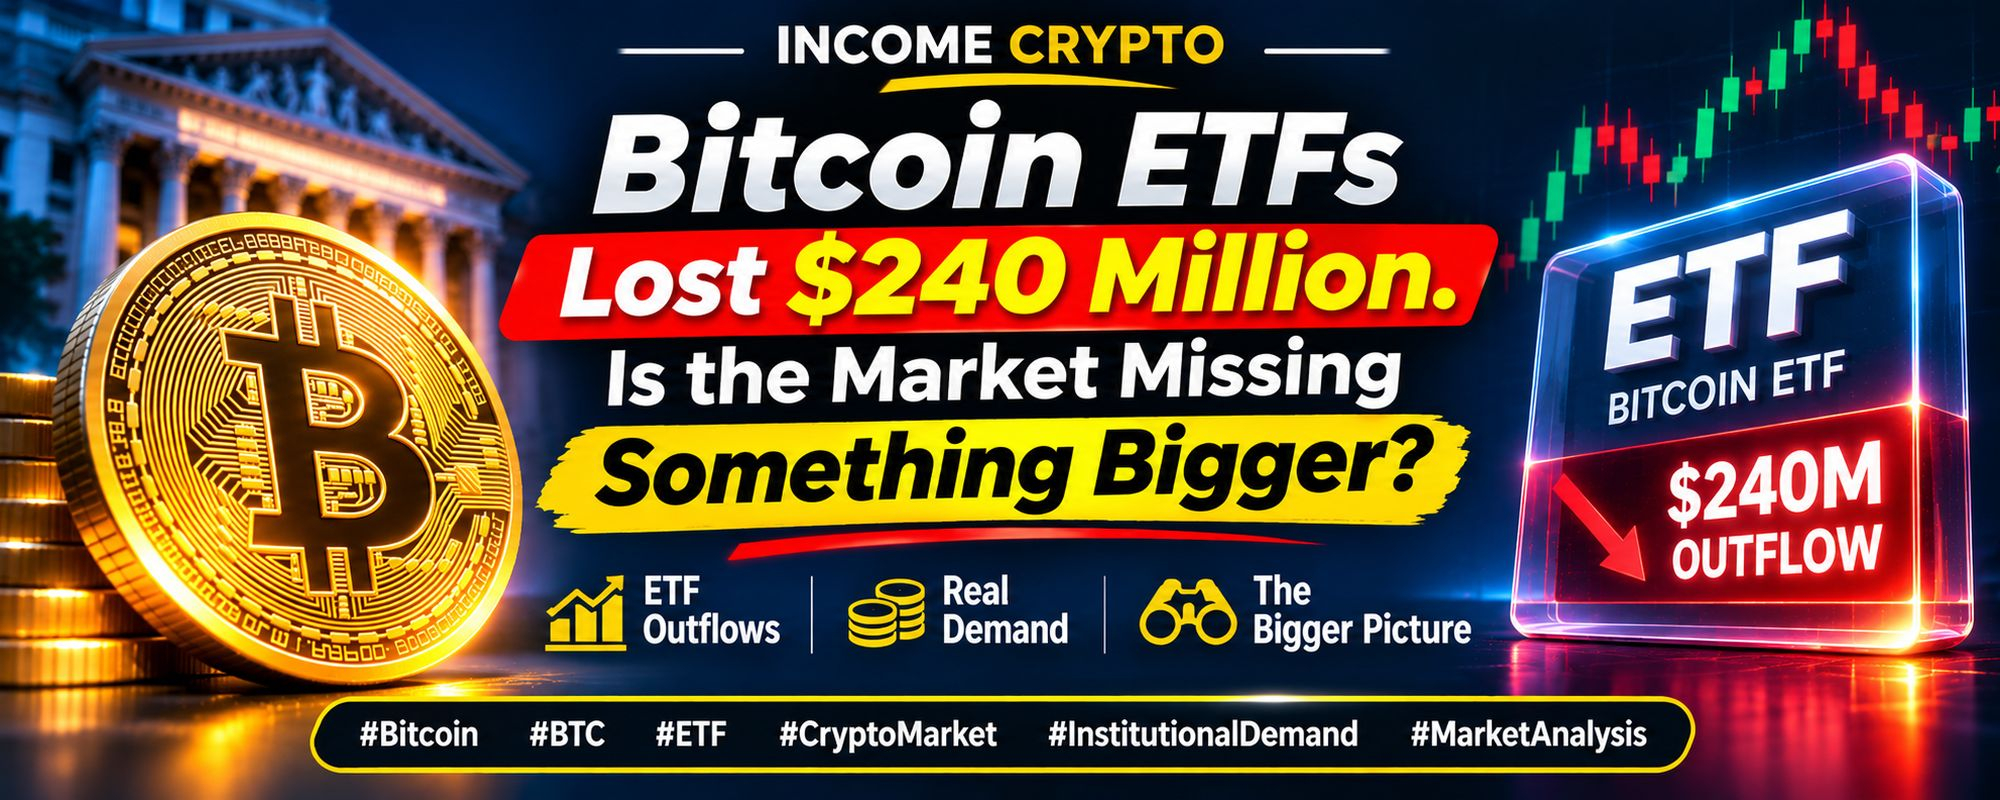
Une sortie de 239,9 millions de dollars est le genre de chiffre qui peut transformer en quelques secondes une discussion normale sur le Bitcoin en dispute. Pour les uns, les institutions se dirigent vers la sortie. Pour les autres, les flux des ETF n’ont aucune importance, puisque quelqu’un doit détenir chaque Bitcoin échangé. Aucune de ces raccourcis ne nous apprend suffisamment sur ce qui s’est réellement passé.
Le 17 novembre, les ETF Bitcoin au comptant américains ont enregistré environ 239,9 millions de dollars de sorties nettes, selon les flux par fonds compilés par Farside Investors. L’IBIT de BlackRock a représenté 209,5 millions de dollars de ce total. Une seule séance de bourse plus tôt, le groupe avait enregistré une modeste entrée nette de 7,9 millions de dollars. Ce retournement est important, car il remet en cause l’idée qu’une seule journée positive avait déjà confirmé une reprise durable de la demande pour les ETF.
Mais voici la distinction qu'il convient de garder à l'esprit : les flux nets des ETF mesurent les souscriptions vers un canal d'investissement particulier et les rachats qui en sortent. Ils n'identifient pas toutes les institutions qui négocient du Bitcoin et ne correspondent pas à la valeur en dollars de tous les BTC vendus sur les plateformes d'échange. Les rachats de fonds peuvent entraîner des transactions sur les actifs sous-jacents, mais le chiffre net déclaré, à lui seul, ne vous indique pas quel investisseur a initié chaque transaction, quand une éventuelle opération sur Bitcoin correspondante a eu lieu, ni quelle demande est apparue ailleurs pour absorber cette offre. Parler de « 240 millions de dollars de ventes massives de Bitcoin par les institutionnels » va au-delà de ce que montrent les données.
La ventilation par fonds rend la question plus intéressante. Les sorties de fonds d'IBIT, à hauteur de 209,5 millions de dollars, représentaient environ 87 % du chiffre net négatif global. Cette concentration nous indique où les rachats déclarés ont été regroupés, mais pas pourquoi les détenteurs ont choisi de racheter leurs parts. Un rééquilibrage de portefeuille, la réduction de son exposition par un investisseur, une modification des limites de risque ou une réaction aux prix sont autant d'explications plausibles. En l'absence de preuves directes concernant les décideurs concernés, aucune ne peut être désignée comme la cause.
Alors, ce chiffre est-il baissier ? Il montre que la demande nette via ce canal ETF spécifique a été négative lors de cette séance, et c'est un véritable obstacle à prendre en compte. Mais ce n'est pas une consigne mécanique pour la prochaine bougie du Bitcoin. Le meilleur indicateur consiste à vérifier si les sorties se poursuivent lors des séances suivantes une fois clôturées, si les achats sur le marché au comptant absorbent l'offre disponible et comment le Bitcoin évolue en parallèle des rendements des bons du Trésor et du dollar. Ces marchés peuvent influencer l'appétit pour le risque, mais ils ne remplacent pas les données propres à la demande de BTC.
L'erreur consiste à traiter une statistique sur les flux des fonds comme une cartographie complète du marché. Mardi a vu les rachats d'ETF reprendre après le léger afflux de lundi. La question reste de savoir s'il s'agit du début d'un retrait durable de la demande ou d'un ajustement temporaire de portefeuille que d'autres acheteurs peuvent absorber. Qu'est-ce qui modifierait le plus vos perspectives sur le BTC : plusieurs nouvelles séances de sorties d'ETF ou une demande au comptant résiliente malgré ces sorties ?
$BTC #Bitcoin #BitcoinETF #CryptoMarkets