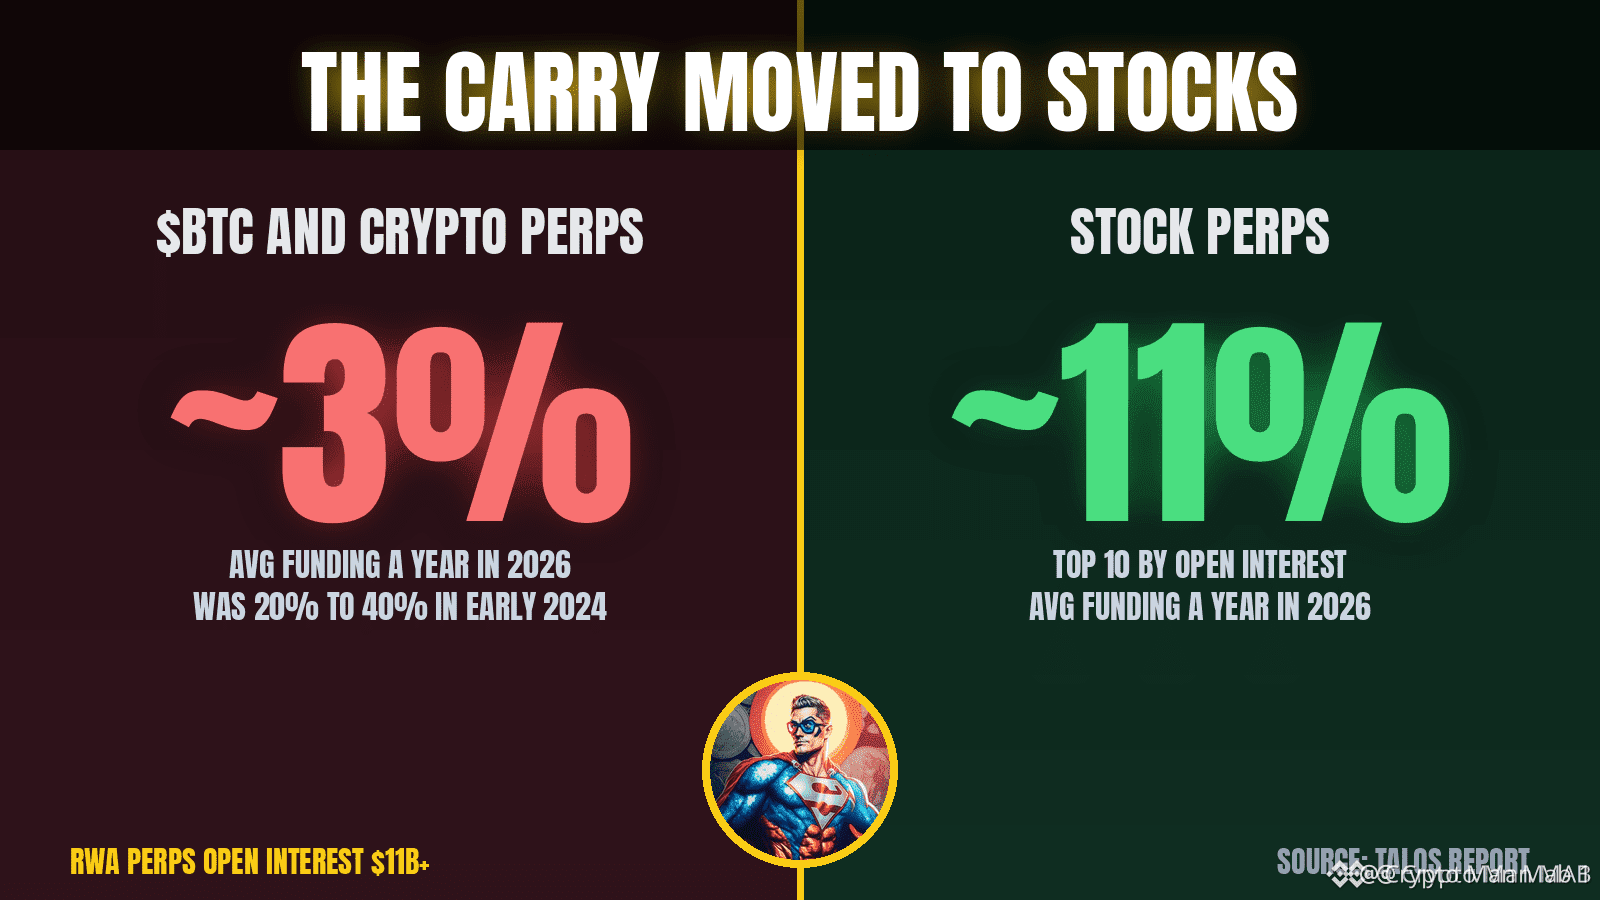
Le carry trade sur le $BTC rapporte à peu près autant que les bons du Trésor américain actuellement. Talos a publié un rapport à ce sujet et CoinDesk en a parlé aujourd’hui. Le financement des contrats perpétuels sur BTC était de 20 % à 40 % par an début 2024 ; en 2026, il tourne autour de 3 % à 5 % et est même passé en territoire négatif pendant un moment au deuxième trimestre.
Mais l’argent n’est pas parti : il s’est déplacé vers les contrats perpétuels sur actions. Cette année, les contrats perpétuels sur les 10 principales actions ont affiché un taux de financement moyen d’environ 11 %, contre environ 3 % pour les principaux contrats crypto. Les contrats perpétuels sur actifs du monde réel (RWA) représentent désormais plus de 11 milliards de dollars d’intérêt ouvert, soit environ 18 % du marché, principalement sur Binance et Hyperliquid.
À mon avis, c’est en partie pour cela que le BTC semble si amorphe autour de 64,5 k. Il y a moins de capitaux attirés par le rendement qui y sont placés, et davantage qui se ruent sur les valeurs des semi-conducteurs comme Micron et SK Hynix.
Mais l’argent n’est pas parti : il s’est déplacé vers les contrats perpétuels sur actions. Cette année, les contrats perpétuels sur les 10 principales actions ont affiché un taux de financement moyen d’environ 11 %, contre environ 3 % pour les principaux contrats crypto. Les contrats perpétuels sur actifs du monde réel (RWA) représentent désormais plus de 11 milliards de dollars d’intérêt ouvert, soit environ 18 % du marché, principalement sur Binance et Hyperliquid.
À mon avis, c’est en partie pour cela que le BTC semble si amorphe autour de 64,5 k. Il y a moins de capitaux attirés par le rendement qui y sont placés, et davantage qui se ruent sur les valeurs des semi-conducteurs comme Micron et SK Hynix.