


null
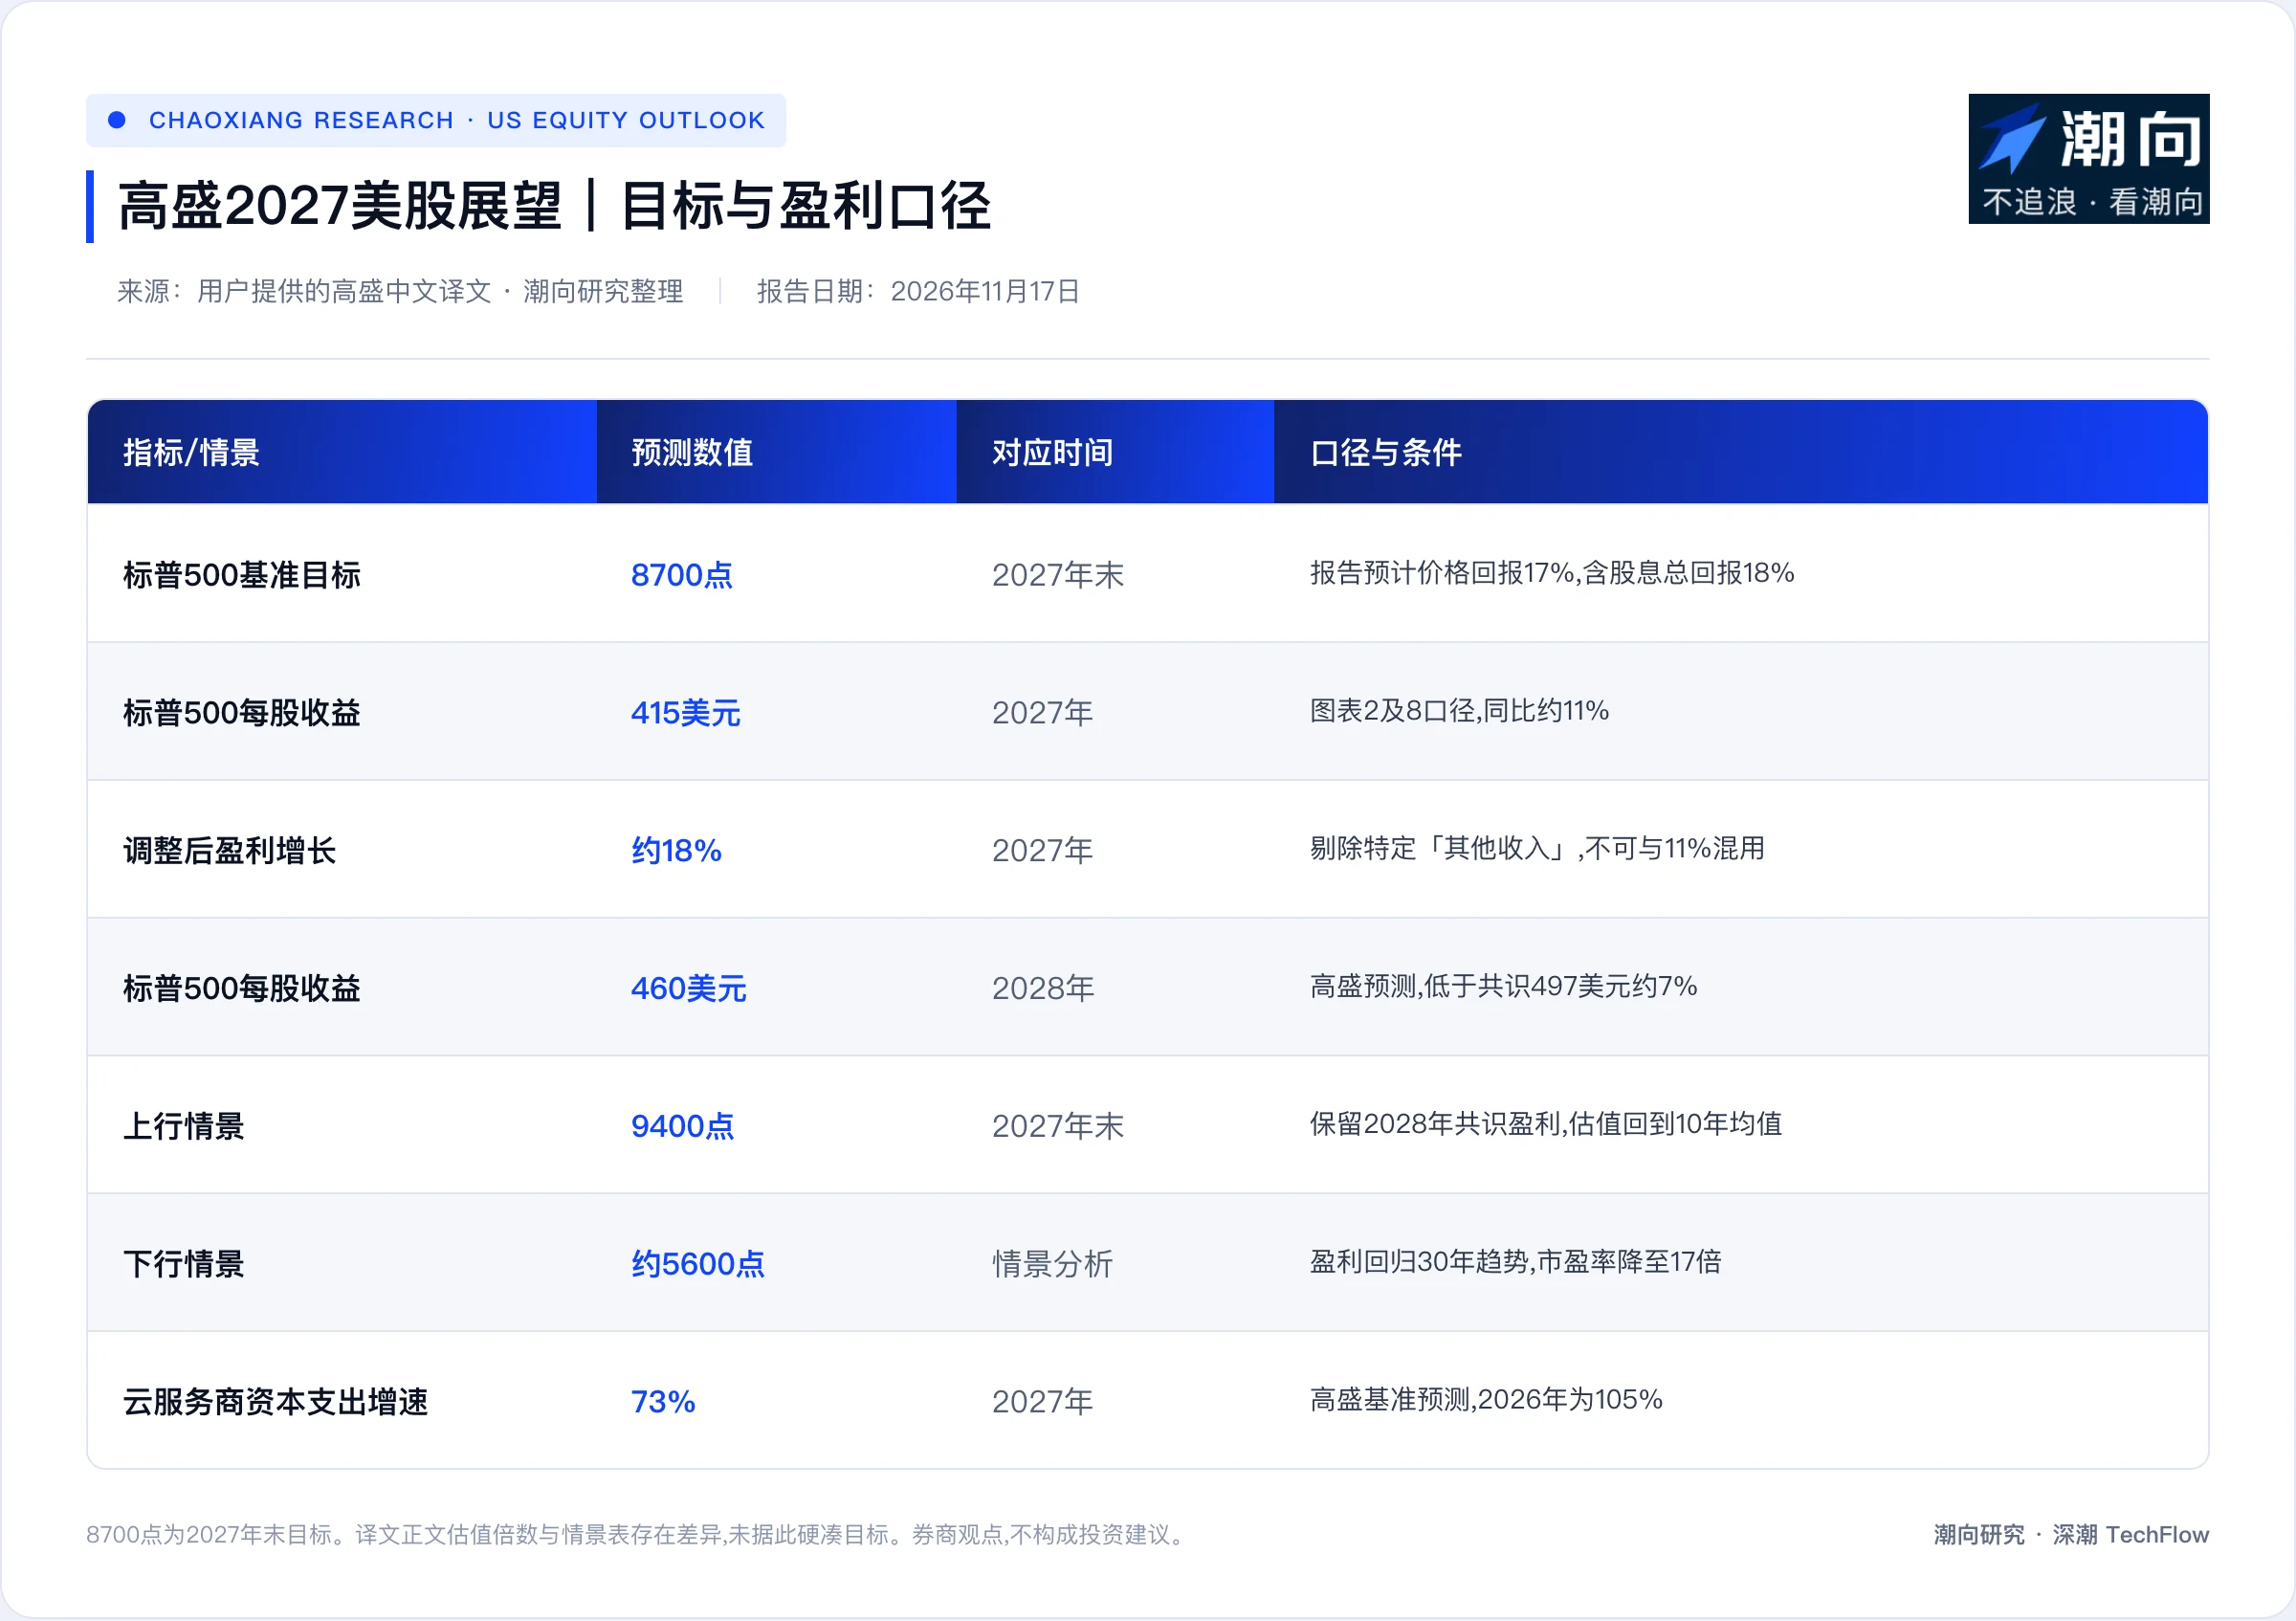
Le marché haussier exceptionnel des actions américaines n’est pas terminé, mais la frénésie est discrètement entrée dans sa phase intermédiaire. Dans ses Perspectives 2027 sur les actions américaines, publiées le 17 novembre 2026, Goldman Sachs indique qu’une économie solide et la poursuite des investissements dans l’IA devraient encore porter le S&P 500 à 8 700 points d’ici la fin de 2027. Cela représente un potentiel de hausse d’environ 17 % pour les actions américaines l’an prochain. Toutefois, à mesure que la croissance des dépenses d’investissement dans l’IA atteint son pic, les investisseurs délaissent les paris sur les infrastructures au profit d’une recherche plus pragmatique des opportunités de monétisation.
La croissance des bénéfices ralentit ; un ratio cours/bénéfice de 18 sert de repère au plancher des valorisations
Les actions américaines ont été portées en 2026 par une forte hausse des bénéfices. Mais une croissance aussi exceptionnelle sera difficile à reproduire l’année prochaine.
L’équipe de stratégie sur les actions américaines de Goldman Sachs prévoit que la croissance du bénéfice par action du S&P 500 ralentira fortement, passant d’environ 30 % en 2026 à 11 % en 2027. Même en excluant les revenus supplémentaires générés par les investissements des géants de la technologie, la croissance des bénéfices sous-jacents ne serait que d’environ 18 %.
Les valorisations semblent, en revanche, relativement sûres. Le ratio cours/bénéfice prévisionnel à 12 mois du S&P 500 a reculé de 19 % en 2026 et se situe désormais autour de 18 fois les bénéfices, soit exactement dans la moyenne des dix dernières années.
L’objectif de 8 700 points fixé par Goldman Sachs repose sur les prévisions de bénéfices pour 2028, auxquelles est appliqué un ratio cours/bénéfice de 18. Dans un contexte de taux d’intérêt élevés et d’incertitudes entourant l’évolution de l’IA, Goldman Sachs estime qu’une expansion généralisée des valorisations est peu probable. L’évolution des marchés l’an prochain devra s’appuyer concrètement sur les bénéfices.
L’IA passe le relais : des infrastructures de calcul à la monétisation des applications
Les plus gros financeurs de cette ruée vers l’IA commencent à ralentir le rythme de leurs dépenses.
Ces dernières années, la majeure partie de la surperformance des actions américaines est venue des infrastructures d’IA. Selon les estimations de Goldman Sachs, les dépenses d’investissement des seuls fournisseurs de cloud hyperscale ont contribué à hauteur de 12 points de pourcentage à la croissance des bénéfices du marché en 2026.
Le tournant devrait avoir lieu en 2027. À mesure que le montant absolu des dépenses d’investissement augmente, leur croissance annuelle devrait chuter de 105 % à 73 %. La pression liée à l’amortissement des investissements massifs commence également à éroder les bénéfices. En 2028, les dépenses d’investissement des fournisseurs de cloud pourraient même réduire de 5 points de pourcentage les bénéfices du S&P 500.
Les flux de capitaux changent de direction. Les attentes concernant les valeurs d’infrastructures étant déjà très élevées, Goldman Sachs conseille de se tourner vers la prochaine étape du relais. Les entreprises capables de monétiser concrètement les technologies d’IA ou d’améliorer leur productivité grâce à celles-ci devraient être les nouvelles favorites. Pour limiter les risques de bouleversement technologique, Goldman Sachs privilégie tout particulièrement les bénéficiaires de gains de productivité parmi les entreprises de l’économie réelle, dotées d’actifs importants ou d’une forte composante physique.
Le levier d’endettement des entreprises fait son retour ; les aristocrates du rachat d’actions révèlent leur valeur rare
Les investissements frénétiques dans l’IA ne font pas que mobiliser par anticipation les bénéfices futurs : ils font aussi discrètement grimper l’endettement des entreprises.
Les stratèges crédit de Goldman Sachs prévoient que les émissions d’obligations américaines de catégorie investissement et à haut rendement atteindront 2 800 milliards de dollars en 2027. Les fournisseurs de cloud s’endettent massivement au bilan et assument également d’importants engagements hors bilan au titre des contrats de location et d’achat.
Le prix à payer pour financer les infrastructures par l’endettement est une forte ponction sur les flux de trésorerie reversés aux actionnaires. La croissance des rachats d’actions du S&P 500 a marqué le pas au troisième trimestre, tandis que leur rendement est tombé à 1,4 %, son niveau le plus bas depuis vingt ans hors périodes de récession.
Dans un contexte où les flux de trésorerie des entreprises sont largement sous pression, les « aristocrates du rachat d’actions » sont devenus de véritables actifs rares. Goldman Sachs souligne que les entreprises disposant d’un solide flux de trésorerie disponible et capables de réduire durablement le nombre de leurs actions devraient surperformer dans un contexte macroéconomique de ralentissement de la croissance.
Chercher des opportunités dans la croissance et couvrir la volatilité avec des actifs défensifs
Lorsque la croissance des bénéfices du marché tombe à la limite des deux chiffres, les préférences des investisseurs se tourneront nécessairement vers les valeurs capables de maintenir une croissance organique.
Goldman Sachs privilégie les valeurs de croissance bénéficiant de tendances séculaires à long terme. Parmi les secteurs à privilégier, la banque cite les infrastructures énergétiques et les transports. Les infrastructures énergétiques font partie des rares secteurs dont les bénéfices devraient accélérer l’an prochain. Les transports, quant à eux, offrent une excellente sensibilité cyclique en cas de croissance économique supérieure aux attentes.
Les valeurs défensives sont elles aussi indispensables. La forte concentration des bénéfices du marché constitue une épée de Damoclès pour les actions américaines. Goldman Sachs recommande de se protéger en privilégiant la santé et certains segments des biens de consommation courante, dont les valorisations sont décotées. Les moyennes capitalisations, dont les bénéfices n’ont pas encore été poussés à l’extrême et dont les ratios cours/bénéfice sont relativement bas, constituent un choix idéal pour diversifier les risques liés aux grandes entreprises.
Le présent article est une synthèse et une analyse, par Chaoxiang Research, de rapports de recherche de courtiers tiers. Les notes, objectifs de cours, prévisions de bénéfices et jugements cités dans cet article reflètent les opinions des analystes du courtier concerné et uniquement la position de leur établissement. Ils ne représentent pas les opinions de Chaoxiang Research et ne constituent aucun conseil en investissement.
Les marchés comportent des risques ; toute décision doit être prise de manière indépendante. Le présent article ne doit pas servir de fondement à l’achat ou à la vente de titres.