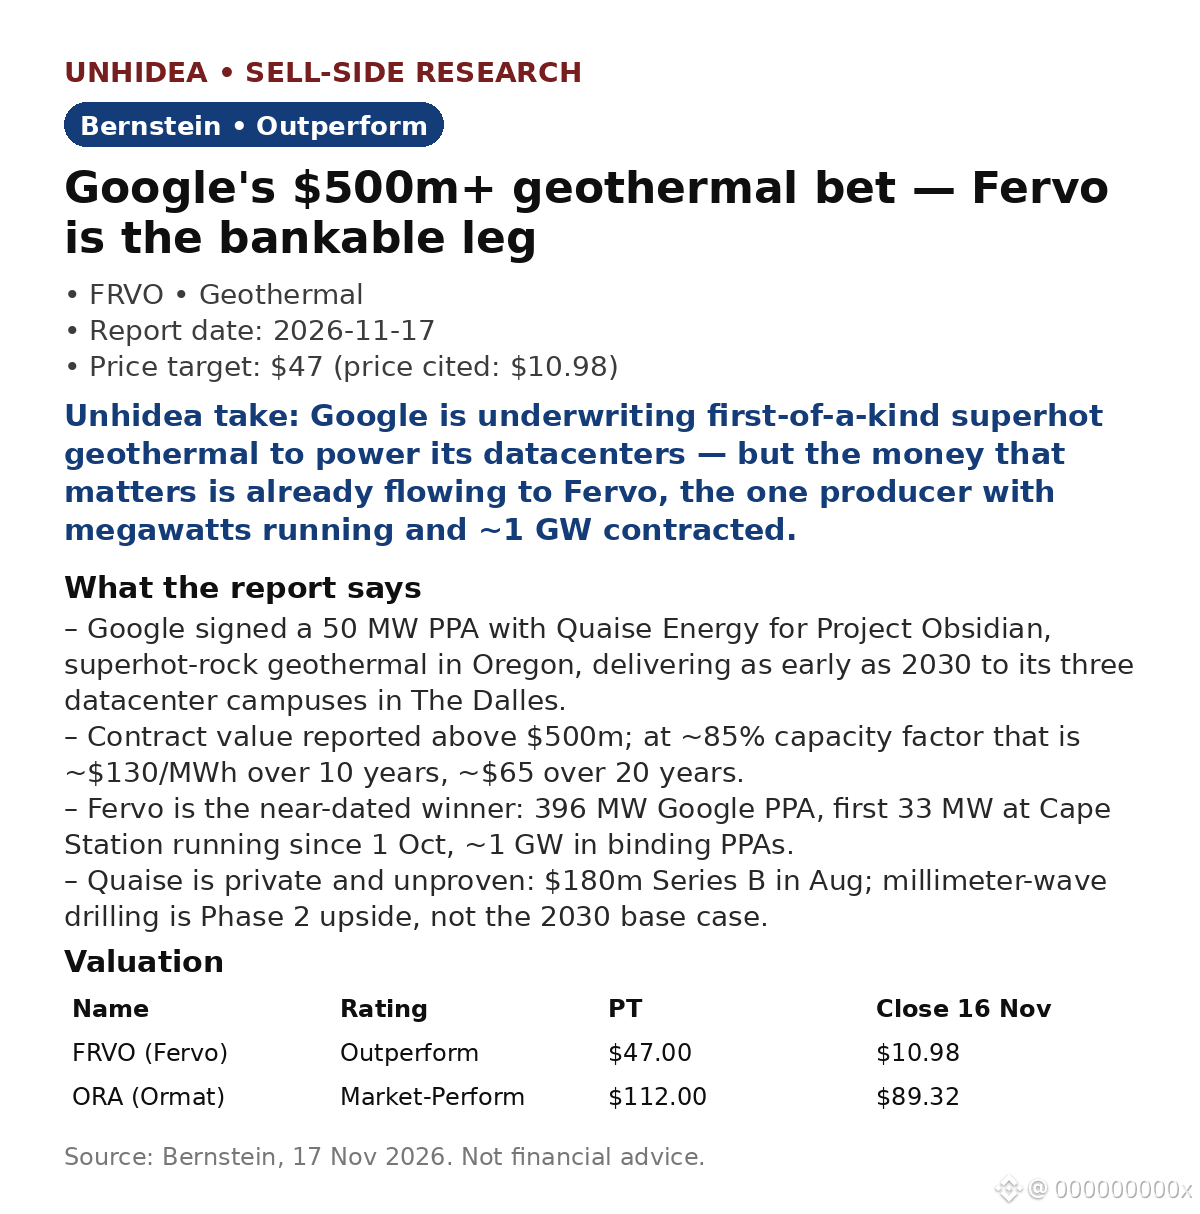
$FRVO : Google a signé un contrat d’achat d’électricité géothermique de 50 MW d’une valeur de plus de 500 M$ — et Bernstein estime que Fervo est le véritable gagnant. Recommandation « Surperformance », objectif de cours de 47 $ — environ 4,3 fois le cours de clôture de 10,98 $ cité (16 nov.).
Le contrat est conclu avec Quaise Energy pour le projet Obsidian, un projet inédit de roche superchaude en Oregon, dont la mise en service pourrait intervenir dès 2030. Avec un facteur de charge d’environ 85 %, 500 M$ représentent environ 130 $/MWh sur 10 ans et environ 65 $ sur 20 ans (calcul de Bernstein).
Pourquoi Fervo plutôt que Quaise : Quaise est une société privée dont la technologie n’a pas fait ses preuves — le forage par ondes millimétriques constitue un potentiel de hausse en phase 2, et non le scénario de base pour 2030. Fervo a contracté 396 MW avec Google ; ses premiers 33 MW à Cape Station sont en service depuis le 1er oct. ; et environ 1 GW fait l’objet de contrats d’achat d’électricité fermes — « le volet à échéance plus proche et plus bancable ».
Valorisation : FRVO n’est pas encore rentable (BPA 2026E de -0,10 $), donc l’objectif de cours de 47 $ repose sur l’EBITDA de 2035, valorisé à 10,5 fois la valeur d’entreprise/EBITDA, puis actualisé — un pari à long terme, et non un multiple à court terme.
Avis d’Unhidea : les hyperscalers prennent désormais à leur compte le risque technologique pour garantir un approvisionnement ferme en énergie propre 24 h/24 et 7 j/7 — la valeur de rareté revient aux actifs déjà en production, pas aux options sur des puits dont la viabilité n’est pas démontrée.
Avis d’Unhidea : surveillez qui assume le risque de retard de la date de mise en service commerciale — promettre une livraison en 2030 pour un puits inédit, ce n’est pas avoir un projet dans les tuyaux.
Risques : productivité du sous-sol, forage par ondes millimétriques à grande échelle, acheminement de l’électricité jusqu’à The Dalles. Source : Bernstein, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
Le contrat est conclu avec Quaise Energy pour le projet Obsidian, un projet inédit de roche superchaude en Oregon, dont la mise en service pourrait intervenir dès 2030. Avec un facteur de charge d’environ 85 %, 500 M$ représentent environ 130 $/MWh sur 10 ans et environ 65 $ sur 20 ans (calcul de Bernstein).
Pourquoi Fervo plutôt que Quaise : Quaise est une société privée dont la technologie n’a pas fait ses preuves — le forage par ondes millimétriques constitue un potentiel de hausse en phase 2, et non le scénario de base pour 2030. Fervo a contracté 396 MW avec Google ; ses premiers 33 MW à Cape Station sont en service depuis le 1er oct. ; et environ 1 GW fait l’objet de contrats d’achat d’électricité fermes — « le volet à échéance plus proche et plus bancable ».
Valorisation : FRVO n’est pas encore rentable (BPA 2026E de -0,10 $), donc l’objectif de cours de 47 $ repose sur l’EBITDA de 2035, valorisé à 10,5 fois la valeur d’entreprise/EBITDA, puis actualisé — un pari à long terme, et non un multiple à court terme.
Avis d’Unhidea : les hyperscalers prennent désormais à leur compte le risque technologique pour garantir un approvisionnement ferme en énergie propre 24 h/24 et 7 j/7 — la valeur de rareté revient aux actifs déjà en production, pas aux options sur des puits dont la viabilité n’est pas démontrée.
Avis d’Unhidea : surveillez qui assume le risque de retard de la date de mise en service commerciale — promettre une livraison en 2030 pour un puits inédit, ce n’est pas avoir un projet dans les tuyaux.
Risques : productivité du sous-sol, forage par ondes millimétriques à grande échelle, acheminement de l’électricité jusqu’à The Dalles. Source : Bernstein, 17 nov. 2026. Ceci ne constitue pas un conseil financier.