
Dans l’univers des cryptomonnaies, le principal risque lié aux dépôts et aux retraits ne tient pas à la conservation des fonds par la plateforme d’échange, mais à la « contamination par des fonds issus d’activités criminelles ou illicites » dans la chaîne de circulation des monnaies fiduciaires. La réception de fonds liés à des fraudes aux télécommunications ou au blanchiment d’argent provenant de jeux d’argent en ligne peut facilement déclencher les contrôles anti-blanchiment fondés sur le big data de la banque ou un gel judiciaire ordonné par les autorités policières. Ce module présente de manière systématique les mécanismes sous-jacents, les critères de sélection, l’isolement des fonds et le processus complet de déblocage.
I. Différences fondamentales entre les contrôles bancaires et le gel judiciaire
Distinguez précisément les deux états anormaux de compte suivants, qui sont totalement différents :
1. Gestion des risques bancaires fondée sur le big data (opérations hors guichet / blocage préventif des paiements) : déclenchée automatiquement par les modèles du système de lutte contre le blanchiment d’argent (AML) de la banque. Les causes courantes comprennent : des virements fréquents et de montants élevés peu après l’ouverture d’un compte, des opérations fréquentes tard dans la nuit, des fonds qui entrent et ressortent très rapidement (transférés quelques minutes après leur réception), un solde conservé qui reste longtemps proche de zéro, ou encore des libellés de transaction contenant des termes sensibles. Ces mesures se traduisent généralement par une limitation des plafonds de banque en ligne, la suspension des opérations hors guichet ou l’autorisation de recevoir des fonds sans pouvoir en envoyer. Le titulaire peut retrouver l’usage des services en agence en fournissant à la banque des justificatifs de revenus conformes.
2. Gel judiciaire/police lié à une affaire (mesure coercitive légale) : les services de police criminelle et les centres anti-fraude locaux transmettent directement une instruction au système du siège pour bloquer le compte. En général, cela se produit lorsque, lors d’une sortie de fonds en C2C, l’argent versé par l’acheteur provient lui-même d’une fraude téléphonique, d’un réseau de vente pyramidale en ligne ou d’autres infractions en amont ; le compte du titulaire est alors pris dans une « chaîne de deuxième, troisième voire quatrième niveau » de circulation d’argent sale. Cela se divise en un【blocage d’urgence de 3 jours pour vérification】(pré-filtrage, déblocage automatique à l’échéance si le soupçon est écarté) et un【gel judiciaire de 6 mois】(examen de l’affaire, nécessitant généralement la clôture de l’enquête ou une négociation de remboursement).
Privilégiez les commerçants offrant une garantie de remboursement en cas de gel ; en général, ils indemnisent uniquement si le gel judiciaire dépasse 180 jours et que les conditions sont remplies (mais les pièces à fournir sont assez complexes, il est possible de se renseigner à l’avance).
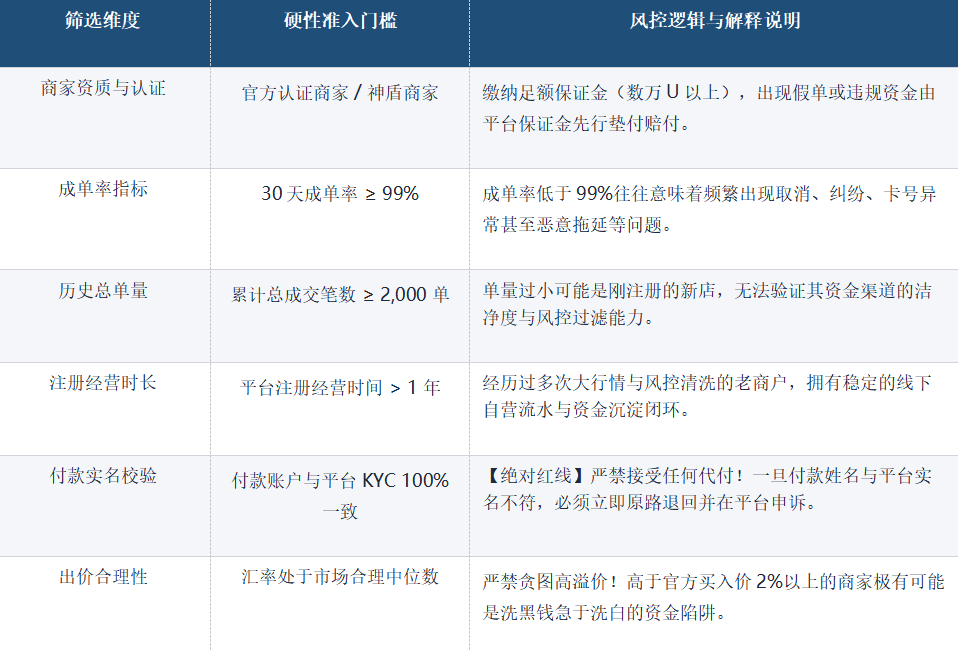
2. Les « règles d’or » pour sélectionner des commerçants C2C/OTC de qualité
Les retraits doivent impérativement être effectués dans la section C2C de la plateforme officielle agréée, et les contreparties doivent être sélectionnées selon les six critères stricts suivants ; ne laissez jamais passer un commerçant qui ne les respecte pas :
3. Mécanisme pratique d’isolement physique des fonds et de mise en réserve progressive
La meilleure protection contre le gel de carte est « l’isolement physique des comptes » et la « mise en réserve des fonds », afin de couper la possibilité que des fonds douteux se propagent à votre carte principale du quotidien :
1. Carte dédiée physiquement à un usage unique : ouvrez spécialement 1 à 2 cartes de débit de deuxième catégorie ou des cartes de banques commerciales locales / banques rurales coopératives destinées exclusivement aux dépôts et retraits. Cette carte ne doit en aucun cas être liée à un prêt immobilier, prêt auto, sécurité sociale, fonds de prévoyance, versement de salaire, ni à vos dépenses quotidiennes principales sur WeChat / Alipay.
2. Méthode de mise en réserve par paliers T+1 / T+3 / T+7 : après réception des fonds, il est strictement interdit de transférer dans les 30 minutes une grosse somme vers une autre carte bancaire de votre nom, faute de quoi cela risque fortement de déclencher un contrôle en cascade. Il faut impérativement appliquer une mise en réserve par étapes :
• phase T+1 : après réception des fonds, laissez-les immobiles pendant 24 heures et observez s’il existe une alerte SMS de blocage du paiement ;
• phase T+3 : après confirmation qu’il n’y a aucune anomalie, vous pouvez répartir les fonds vers des dépôts à terme de grande valeur, des produits de gestion de patrimoine R1 à faible risque de la banque, ou acheter des fonds monétaires (comme Lingqiantong / Yu’ebao) ;
• phase T+7 : après purification via des produits financiers conformes, les fonds ont été entièrement restructurés, et le niveau de sécurité au moment de les retirer et d’en faire usage augmente de plus de 95 %.
3. Méthode de sortie naturelle par la consommation : utilisez les fonds retirés pour rembourser une carte de crédit, rembourser un prêt immobilier ou Huabei, payer des achats en ligne ou simplement effectuer des paiements par carte en magasin. Les systèmes bancaires retracent rarement les destinations liées à des dépenses de consommation conformes, et l’efficacité de la sortie des fonds est maximale.
4. Les « huit lignes rouges à haut risque » à ne jamais franchir lors des dépôts et retraits
【Huit lignes rouges à ne surtout pas toucher lors des dépôts et retraits】
Ligne rouge 1 : il est strictement interdit d’accepter un paiement effectué par un tiers. Quelle que soit l’excuse de l’acheteur (par ex. paiement par un proche, paiement par le compte bancaire d’une société), si le nom ne correspond pas, il faut refuser la transaction et renvoyer les fonds.
Ligne rouge 2 : il est strictement interdit d’utiliser un dépôt d’espèces au distributeur automatique (ATM) ou un dépôt sans carte. Les activités illicites reposent fortement sur les dépôts sans carte pour couper la traçabilité des fonds, ce qui peut facilement entraîner une descente immédiate de la police économique.
Ligne rouge 3 : il est strictement interdit de céder à l’attrait d’une prime de taux de change élevée. Tout acheteur offrant un prix 1 % à 3 % supérieur au cours officiel au comptant a très probablement des fonds provenant de fraudes téléphoniques à haut risque.
Ligne rouge 4 : il est strictement interdit d’effectuer des virements importants et fréquents tard dans la nuit. Les transferts de gros montants entre 0 h 00 et 6 h 00 déclenchent directement les règles de surveillance anti-blanchiment prioritaires des banques commerciales.
Ligne rouge 5 : il est strictement interdit d’inscrire des mots sensibles dans le motif du virement. Il est interdit d’écrire BTC, ETH, USDT, cryptomonnaie, investissement, dépôt et autres termes de ce type ; laissez systématiquement le champ vide.
Ligne rouge 6 : il est strictement interdit de sortir du cadre de la plateforme officielle pour effectuer des transactions privées hors ligne. Les échanges privés « en espèces de la main à la main » ou « OTC hors plateforme » ne bénéficient d’aucune garantie de dépôt de la plateforme et peuvent conduire aussi bien à une escroquerie de coins qu’à une accusation de complicité de blanchiment.
Ligne rouge 7 : il est strictement interdit de faire entrer et sortir rapidement des fonds avec une nouvelle carte. Si une carte bancaire nouvellement activée reçoit de gros montants de façon continue puis transfère les fonds en moins de 5 minutes, il y a 99 % de chances qu’elle soit bloquée instantanément par le système anti-blanchiment pour opérations hors guichet.
Ligne rouge 8 : il est strictement interdit de prêter sa carte bancaire personnelle ou d’aider autrui à retirer des fonds. Le prêt de compte peut constituer le délit d’« assistance à la criminalité liée aux réseaux d’information » (aide aux activités criminelles sur les réseaux d’information) et entraîner de graves risques pénaux.
5. Gestion d’urgence et procédure de déblocage après un gel anormal de carte bancaire
Si un client a malheureusement sa carte gelée, il doit rester calme et suivre la procédure normalisée ci-dessous pour l’aider à défendre ses droits de manière légale et conforme :
Étape 1 : allez à la banque d’ouverture du compte pour obtenir les informations clés du gel : munissez-vous de votre carte d’identité et de votre carte bancaire et rendez-vous en personne au guichet de l’agence d’ouverture du compte pour vous renseigner ; ne vous contentez surtout pas d’appeler le service client. Notez clairement quatre informations clés :
① la nature du gel (gel bancaire hors guichet ou gel judiciaire/police) ;
② le nom complet de l’autorité d’exécution du gel (par ex. : bureau de la sécurité publique du district XX, ville XX, province XX) ;
③ le matricule / numéro de téléphone de l’agent chargé du dossier ;
④ le numéro du document de gel et le montant des fonds concernés par l’affaire.
Étape 2 : évaluez le délai et la nature du gel : s’il s’agit d’un blocage d’urgence de 3 jours, il relève très probablement d’un premier filtrage à plusieurs niveaux par la police. Pendant ces 3 jours, gardez le téléphone joignable, n’entamez pas de plaintes de manière aveugle et fréquente, et attendez patiemment l’expiration du système et le déblocage automatique. Si après 3 jours cela passe à un gel judiciaire de 6 mois, lancez immédiatement la collecte des preuves.
Étape 3 : constituez une chaîne de preuves de transactions légales et conformes : connectez-vous à la version web de la plateforme d’échange et exportez puis imprimez intégralement :
① les justificatifs complets de transaction de l’ordre correspondant à la carte gelée (numéro d’ordre, heure d’exécution, prix unitaire, quantité) ;
② une capture d’écran des informations d’identité réelle de la contrepartie de l’ordre sur la plateforme ;
③ des preuves de l’origine légale de vos actifs sur la plateforme (par ex. historiques de dépôts en monnaie fiduciaire pour acheter des cryptomonnaies, enregistrements on-chain de dépôts et retraits) ;
④ vos justificatifs de paiement des impôts et vos relevés de revenus professionnels, afin de prouver que vous disposez d’un vrai profil d’investissement en actifs et que vous n’êtes absolument pas un professionnel du blanchiment ou du fractionnement de transactions.
Étape 4 : prenez contact avec l’autorité en charge de l’enquête de manière réglementaire et communiquez avec elle : appelez proactivement l’agent en charge, et affichez clairement votre identité de citoyen légal : « Bonjour, agent. La carte bancaire XX à mon nom a été gelée par votre bureau parce qu’elle a reçu un virement conforme provenant d’une plateforme. Je suis un investisseur normal en actifs numériques et j’ai effectué un retrait sur une plateforme agréée ; j’ai l’ensemble des relevés, numéros de commande et justificatifs KYC de la plateforme. Je ne suis pas un suspect et je suis prêt à coopérer pleinement à l’enquête et à fournir les pièces justificatives. »
Étape 5 : négociez le remboursement des fonds liés à l’affaire et faites lever le gel conformément à la loi : s’il est confirmé que les sommes reçues proviennent effectivement d’une première ou deuxième main de fonds frauduleux directement versés par une victime d’escroquerie téléphonique ou en ligne, l’unité en charge de l’affaire exigera généralement le remboursement du montant concerné afin d’obtenir le pardon de la victime avant de lever le gel. Il faut évaluer le coût du litige et celui du remboursement en fonction de la proportion du montant impliqué ; si la somme est faible, vous pouvez négocier et signer un accord de restitution des gains illicites, puis obtenir une lettre de dégel émise par la police ; si le montant est énorme et que vous êtes entièrement de bonne foi et sans faute, il est conseillé de mandater un avocat pénaliste spécialisé pour intervenir et assurer une défense légale.
Enfin, il n’existe aucune méthode permettant d’éviter à 100 % tout risque de contrôle ; tout ce qui précède ne sert qu’à réduire au maximum les risques et à indiquer quoi faire en cas de problème ! À titre indicatif uniquement !