


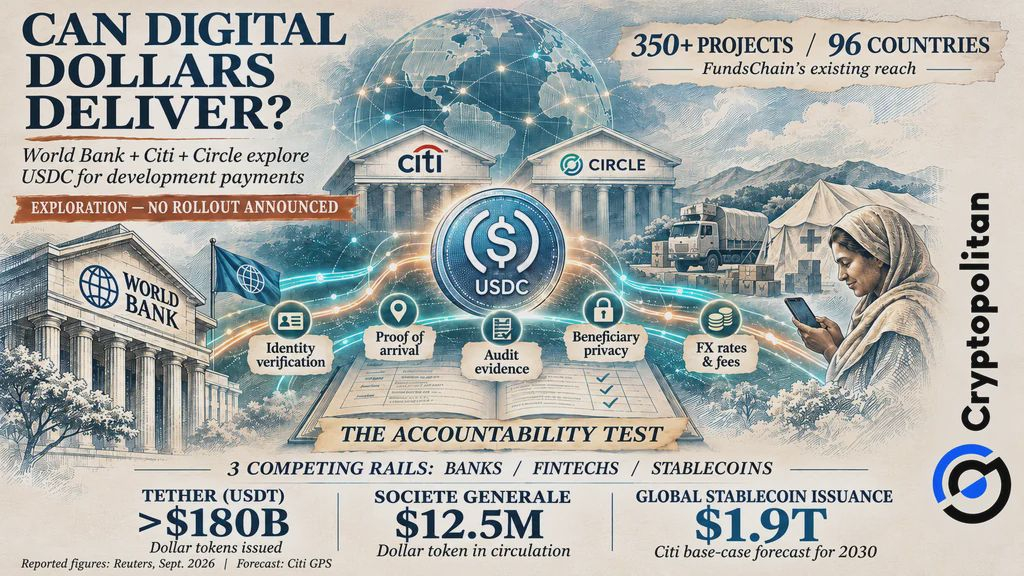
La Banque mondiale examine si l’USDC, un stablecoin indexé sur le dollar américain, peut contribuer à rendre les paiements destinés au développement plus rapides et moins coûteux, tout en permettant de suivre facilement ces fonds.
Dans son annonce du 17 novembre, la banque a indiqué qu’elle coopérerait avec Circle et Citi Bank afin de déterminer comment les paiements en USDC pourraient être effectués par l’intermédiaire des canaux bancaires existants.
Une exploration, pas un déploiement
Le plan est toujours à l’étude pour le moment. Citi serait chargée de relier les transactions en USDC aux réseaux bancaires existants. Circle serait chargée de gérer l’émission et le règlement des USDC.
La Banque mondiale entend collaborer uniquement avec des pays emprunteurs où les actifs numériques sont autorisés. Aucun pays n’a été nommé et la date de lancement n’a pas encore été dévoilée. Le président du Groupe de la Banque mondiale, Ajay Banga, a déclaré que cette initiative présentait plusieurs avantages possibles, comme la construction de dispensaires dans les délais et le paiement des agriculteurs avant les récoltes.
Ce que FundsChain suit déjà
FundsChain est la blockchain à accès autorisé de la Banque mondiale, qui permet de suivre l’utilisation des fonds de développement. Plus de 350 projets dans 96 pays figurent dans ses registres, mais aucun n’a été confirmé pour la proposition liée à l’USDC.
La FAQ de FundsChain indique que les utilisateurs peuvent consulter les enregistrements des transactions en fonction de leurs droits d’accès. La plateforme utilise également un indice de traçabilité pour mesurer dans quelle mesure les transactions sont étayées par les documents requis. Les enregistrements manquants font baisser le score, mais ne retardent pas les décaissements.
Les questions soulevées par le volet USDC
Des paiements plus rapides ne suffisent pas à prouver que les fonds destinés au développement sont parvenus aux bénéficiaires. L’annonce de la Banque mondiale ne précise pas comment le système USDC proposé vérifiera l’identité des destinataires, confirmera les paiements, conservera les documents d’audit et protégera la vie privée des bénéficiaires. Elle ne répond pas non plus aux questions sur la manière dont les taux de change et les frais de conversion seraient consignés.
Ces coûts influent sur le montant que les bénéficiaires recevront en monnaie locale. Une étude de la BRI révèle que les transferts effectués par les fintechs coûtent généralement moins cher que les virements bancaires.
Les économies réalisées grâce aux stablecoins pourraient toutefois disparaître avec les frais de négociation, de conversion et de retrait. Au-delà des coûts, la présidente de la BCE, Christine Lagarde, a averti qu’une utilisation généralisée des stablecoins pourrait affaiblir le crédit bancaire et rendre la politique des taux d’intérêt moins efficace.
 La Banque mondiale, Citi et Circle étudient des infrastructures de paiement en USDC
Pourquoi Citi affirme que l’infrastructure peut fonctionner
Citi a expérimenté la connexion entre les virements bancaires et les transactions sur blockchain. Lors de leur expérience de 2025, la banque et SWIFT ont utilisé des USDC de test sur le réseau Ethereum Sepolia, en parallèle de paiements en monnaie traditionnelle. Les virements ont été synchronisés au moyen d’un compte séquestre, mais n’ont pas été réglés dans le cadre d’une même transaction.
Citi a franchi une nouvelle étape en septembre 2026, en annonçant des transactions réelles sur le registre blockchain de Swift avec First Abu Dhabi Bank et OCBC. Ce projet était distinct de la proposition de la Banque mondiale. Pour l’avenir, Citi prévoit une émission mondiale de stablecoins de 1 900 milliards de dollars d’ici 2030. Il s’agit d’une projection, et non de la taille actuelle du marché.
La ruée vers les stablecoins bancaires s’intensifie
Les grandes banques font également leur entrée sur le marché des stablecoins. Reuters a rapporté que 21 institutions financières, dont Goldman Sachs, Bank of America et Citi, prévoient de lancer un jeton adossé au dollar au premier semestre 2027.
La concurrence est loin d’être équilibrée. Reuters a indiqué que plus de 180 milliards de dollars de jetons Tether avaient été émis, contre seulement 12,5 millions de dollars de jetons adossés au dollar de Société Générale en circulation.
Les stablecoins suscitent également un intérêt croissant pour les paiements liés au développement et à l’aide humanitaire. La Circle Foundation soutient des initiatives distinctes de paiement numérique avec le PNUD et le Programme alimentaire mondial.
Par ailleurs, Cryptopolitan avait précédemment fait état de la collaboration entre Citi et Coinbase sur les paiements aux entreprises. Ces initiatives témoignent d’un intérêt croissant pour les paiements en stablecoins, même si leurs avantages pour le financement du développement restent à démontrer.
Si vous lisez ceci, vous avez déjà une longueur d’avance. Gardez-la grâce à notre newsletter.