


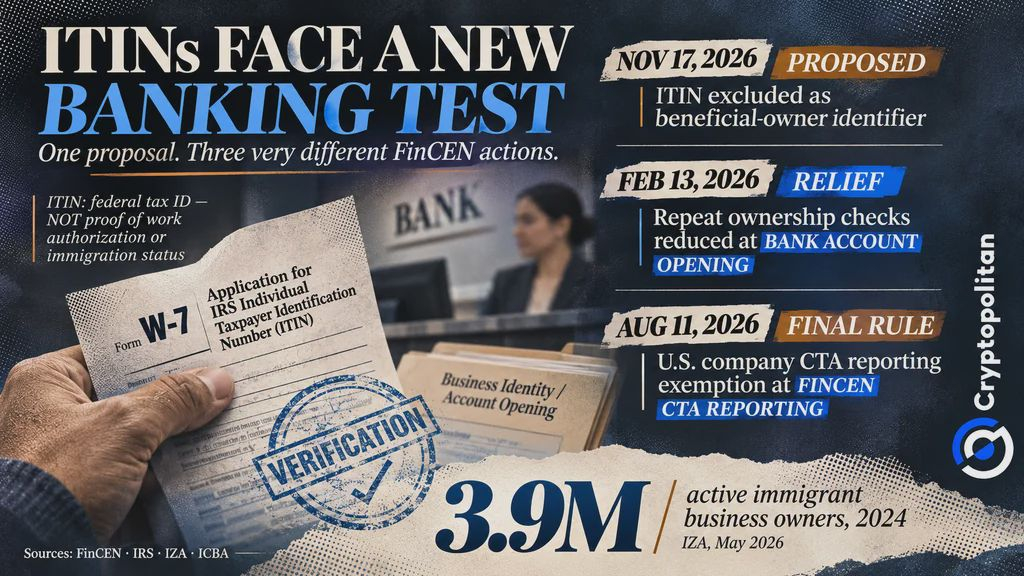
Le 17 novembre 2026, le Financial Crimes Enforcement Network (FinCEN) a proposé de nouvelles règles pour vérifier qui détient ou contrôle une entreprise. Selon cette proposition, les banques ne pourraient plus accepter les numéros d’identification fiscale individuels (ITIN) pour identifier les bénéficiaires effectifs. Ce changement pourrait compliquer l’accès aux services bancaires pour certaines entreprises détenues par des étrangers.
Toutefois, cette mesure n’empêcherait pas les titulaires d’un ITIN d’ouvrir un compte et ne modifierait pas le numéro d’identification d’employeur des entreprises. Selon le FinCEN, cette initiative permettra de prévenir les crimes financiers. Les banquiers communautaires, quant à eux, estiment que ces mesures strictes pourraient créer des obstacles inutiles pour certains clients légitimes.
Ce que prouve un ITIN — et ce qu’il ne prouve pas
Un ITIN désigne un numéro à neuf chiffres délivré par l’Internal Revenue Service (IRS) à des fins fiscales fédérales aux personnes qui ne peuvent pas obtenir de numéro de sécurité sociale.
Un ITIN sert principalement à des fins fiscales. Selon l’IRS, un ITIN ne donne pas le droit de travailler, ne fournit aucune information sur le statut d’immigration et ne peut pas servir de pièce d’identité en dehors du système fiscal fédéral.
 FinCEN propose de restreindre l’usage des ITIN par les propriétaires d’entreprises auprès des banques américaines
Un contrôle plus strict de l’identité des propriétaires d’entreprises
La restriction des ITIN proposée par FinCEN modifierait la règle sur la diligence raisonnable à l’égard des clients (CDD). Cette règle oblige les banques et les autres établissements financiers concernés à identifier et à vérifier les bénéficiaires effectifs de leurs clients professionnels. Un bénéficiaire effectif est une personne qui détient au moins 25 % d’une entreprise ou qui assume d’importantes responsabilités dans sa gestion.
Cette proposition fait suite à un décret présidentiel du 19 mai 2026. Les banques ne pourraient plus accepter les ITIN comme numéros d’identification des bénéficiaires effectifs. Les propriétaires qui ne sont pas citoyens américains pourraient toujours fournir un passeport ou d’autres documents officiels prévus à cet effet.
Par mesure de précaution, les banques seraient autorisées à enquêter sur le statut d’immigration ou le permis de travail d’une personne si elles estiment que certains risques sont présents. Ces restrictions ne s’appliquent qu’à certains clients de la banque.
Allègement des vérifications répétées de la propriété
FinCEN préconise des règles d’identification plus strictes tout en assouplissant les vérifications répétées. Plus précisément, FinCEN indique que les banques ne sont plus tenues de vérifier l’identité du propriétaire d’une entreprise chaque fois que celle-ci ouvre des comptes supplémentaires, conformément à une directive publiée par FinCEN le 13 février. Une vérification reste nécessaire lors de l’ouverture d’un premier compte, lorsque des informations antérieures ne sont plus fiables ou lorsque les risques le justifient.
La proposition de novembre intégrerait cet allègement à la règle CDD. Par ailleurs, une règle définitive publiée le 11 août a exempté les entreprises et les personnes américaines des obligations de déclaration prévues par la loi sur la transparence des entreprises (Corporate Transparency Act). Certaines entreprises étrangères doivent toujours déposer une déclaration. La règle d’août concerne les déclarations aux autorités, et non la vérification par les banques.
Les banques communautaires mettent en garde contre des contrôles excessifs
Les banques communautaires craignent que la restriction proposée concernant les ITIN n’aille trop loin. Dans une lettre datée du 23 juin, l’Independent Community Bankers of America a averti que considérer le seul usage d’un ITIN comme suspect pourrait retarder l’octroi de prêts hypothécaires, de prêts agricoles et de crédits aux petites entreprises. L’association a exhorté les autorités de contrôle à ne pas faire des banques des « gardiennes du statut juridique ».
L’avis de FinCEN publié en juin présente certaines pratiques liées aux ITIN comme des signaux d’alerte potentiels, et non comme des preuves d’actes répréhensibles. Les banques doivent faire la distinction entre les activités suspectes et l’identification fiscale courante.
Entreprises immigrées et accès au marché
Une étude de l’IZA a recensé 3,9 millions de propriétaires d’entreprises issus de l’immigration en activité en 2024, contre 3,0 millions avant la pandémie. Cette croissance concernait notamment la construction, les transports et les services professionnels. Ces chiffres ne mesurent pas l’utilisation des ITIN.
Néanmoins, des contrôles plus stricts pourraient compliquer l’accès aux services bancaires américains et les transactions transfrontalières pour les entrepreneurs étrangers. Le Groupe d’action financière préconise des mesures de protection qui préservent l’inclusion financière.
Dans le même temps, Cryptopolitan a fait état de 12,7 milliards de dollars d’activités présumées liées à des escroqueries aux cryptomonnaies, signalées dans des déclarations déposées entre 2023 et 2025. Ce chiffre ne représente ni des pertes confirmées ni une preuve d’utilisation abusive des ITIN. FinCEN doit trouver un équilibre entre la prévention de la criminalité et l’accès aux services bancaires pour les entreprises légitimes. La période de consultation prendra fin 60 jours après la publication au Federal Register.
Les plus grands esprits de la crypto lisent déjà notre newsletter. Envie de les rejoindre ? Abonnez-vous.