I. Point du jour
Le bitcoin s’échange actuellement à 64 492 dollars, en légère hausse de seulement 0,16 % sur 24 heures. L’ether se négocie à 1 807,01 dollars, en léger recul de 0,28 %. Sur une semaine, le bitcoin a perdu 12,64 % au cours des 7 derniers jours et se situe à 62 006 dollars, soit dans le bas des 19 % de sa fourchette allant de 62 006 à 74 811 dollars. L’ether se trouve lui aussi dans les 24 % inférieurs de sa fourchette, comprise entre 1 711,08 et 2 103,78 dollars ; les deux actifs restent proches de leurs récents plus bas. L’indice de peur et d’avidité du marché n’est que de 10, signe d’une grande prudence. Pourtant, les cours n’ont pas poursuivi leur forte baisse : les vendeurs ne semblent pas avoir trouvé de nouveau catalyseur, tandis que les acheteurs n’osent pas renforcer leurs positions.
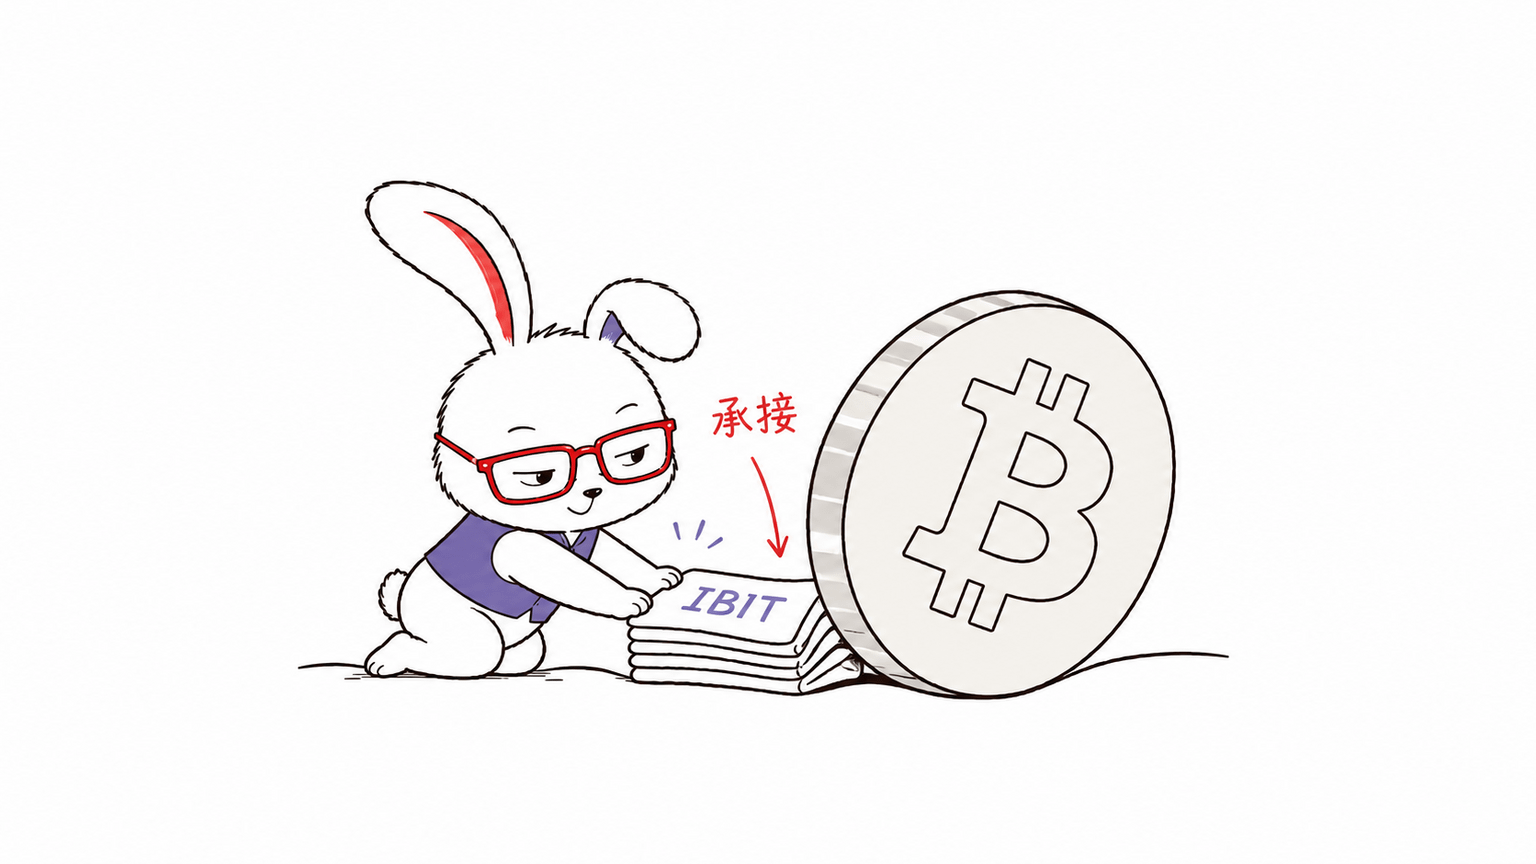
Cette journée de stagnation des cours s’est déroulée dans un contexte de liquidités particulièrement tendu. Le taux de financement des contrats à terme sur le bitcoin est de 0,003578 %, et celui de l’ether de 0,006824 %. On peut voir ces taux comme un petit loyer que les positions longues et courtes se versent mutuellement : le camp le plus encombré paie l’autre. Les taux sont actuellement positifs, ce qui indique une légère prédominance des positions longues, mais leur niveau absolu est très faible et ne traduit pas un excès de levier. Au cours des dernières 24 heures, 404 millions de dollars de positions ont été liquidés sur l’ensemble du marché, soit une hausse de 47,2 % par rapport à la veille ; cela ne représente toutefois qu’un désendettement localisé au regard des 110,8 milliards de dollars de positions ouvertes au total. Parallèlement, de grandes institutions continuent d’entrer progressivement sur le marché : la position de Brevan Howard dans les ETF spot sur le bitcoin a augmenté d’environ 211 % depuis juin, pour atteindre 1,1 milliard de dollars. Ces capitaux investis à long terme ne cherchent pas à profiter des variations quotidiennes ; ils s’intéressent à la place de l’actif dans leur portefeuille. Ils peuvent donc contribuer à soutenir les cours, sans toutefois suffire à inverser la tendance.
La principale tension vient des anticipations de taux d’intérêt. John Williams, président de la Réserve fédérale de New York, a déclaré que l’inflation restait obstinément élevée et que des signes montraient que les chocs liés aux droits de douane et à l’énergie se répercutaient sur une inflation plus générale. Il estime toutefois qu’aucune mesure politique agressive n’est nécessaire pour le moment. De leur côté, les contrats à terme sur les taux du CME montrent que le marché attribue une probabilité de 96,8 % à une hausse de 25 points de base des taux de la Fed en décembre. Le renforcement des anticipations de hausse renchérit le coût des capitaux en dollars et réduit l’appétit pour le risque, ce qui pèse en premier lieu sur des actifs comme le bitcoin, qui ne génèrent pas de flux de trésorerie. Voilà pourquoi on observe à la fois des achats à bas niveau par de grandes adresses sur la blockchain Ethereum et des ventes de la part de sociétés minières : les signaux haussiers et baissiers s’opposent, sans qu’aucun camp ne fasse consensus. Les cours évoluent dans une fourchette étroite au milieu de cette incertitude, dans l’attente de signaux politiques plus clairs. Les éléments susceptibles de débloquer la situation sont le compte rendu de la réunion de politique monétaire de la Fed, prévu le 19 novembre à 03:00, puis l’audition sur la nomination des commissaires de la SEC. Si le compte rendu confirme une trajectoire de hausse des taux plus agressive, les actifs risqués pourraient subir une nouvelle vague de ventes ; si le ton est plus modéré, le marché pourrait bénéficier d’une fenêtre de rebond.
II. Actualités du jour
1. John Williams, de la Fed : l’inflation reste obstinément élevée, mais aucune mesure politique agressive n’est nécessaire
Le 18 novembre, John Williams, président de la Réserve fédérale de New York, a déclaré que l’inflation restait obstinément élevée et que les droits de douane ainsi que les chocs énergétiques se répercutaient sur un éventail plus large de prix. Il estime toutefois que les conditions financières actuelles restent favorables à la croissance économique et qu’aucune mesure politique agressive n’est nécessaire. Cette déclaration a apporté au marché un modeste réconfort, sans toutefois dissiper les inquiétudes liées à l’inflation. Pour les cryptomonnaies, les déclarations des décideurs influent sur les anticipations du marché concernant la trajectoire des taux de la Fed. Une hausse des taux renchérit le coût du financement et réduit le potentiel de valorisation des actifs risqués ; le bitcoin et l’ether sont donc généralement sensibles à ce type de propos. Il faudra voir si le compte rendu de la réunion du 19 novembre révèle davantage les divergences réelles entre les membres.
2. La probabilité d’une hausse de 25 points de base des taux de la Fed en décembre atteint 96,8 %
Les contrats à terme sur les fonds fédéraux du CME montrent que le marché a déjà intégré dans les cours une hausse de 25 points de base en décembre, avec une probabilité atteignant 96,8 %. Ce chiffre reflète les paris effectués par les opérateurs avec leur propre argent, et non une promesse officielle. La persistance d’anticipations élevées de hausse des taux signifie que les rendements des dépôts en dollars et d’autres actifs à court terme continuent de progresser. Le bitcoin et l’ether ne rapportant pas d’intérêts, leur coût d’opportunité augmente. Toutefois, plus cette probabilité est élevée, plus une éventuelle surprise liée à la décision finale risque d’amplifier la volatilité du marché. Le marché des cryptomonnaies évolue actuellement dans l’attentisme, avec de faibles volumes, pris au piège de cette logique de taux d’intérêt.
3. Brevan Howard porte sa position sur IBIT à 1,1 milliard de dollars, soit une hausse d’environ 211 % depuis juin
La dernière déclaration de portefeuille de la société de gestion d’actifs Brevan Howard indique que la valeur de ses parts dans le fonds iShares Bitcoin Trust, également appelé IBIT, a atteint 1,1 milliard de dollars, soit une hausse d’environ 211 % par rapport à la fin juin. IBIT est un ETF spot sur le bitcoin : en acheter des parts permet de s’exposer au cours du bitcoin sans avoir à conserver directement les clés privées. Ce type de produit constitue une voie réglementée permettant aux capitaux traditionnels d’entrer sur le marché des cryptomonnaies. Le fait que des institutions continuent d’accroître leurs positions alors que les cours sont bas suggère que certains investisseurs à long terme considèrent les prix actuels comme une occasion de se positionner. Mais il s’agit de données de portefeuille de fin de trimestre, qui ne reflètent pas les opérations en temps réel et ne permettent pas de savoir si ces investisseurs ont également couvert leur exposition avec des options. Ces données constituent donc plutôt un indice d’un soutien à bas niveau qu’un déclencheur d’une hausse à court terme.
4. La Banque mondiale s’associe à Citi et Circle pour étudier des versements en USDC
Le Groupe de la Banque mondiale a annoncé un partenariat avec Citi et Circle afin d’étudier le recours au stablecoin réglementé USDC, indexé sur le dollar, ainsi qu’aux paiements sur blockchain pour améliorer les mécanismes existants de versement des fonds. L’USDC est un stablecoin adossé au dollar selon un ratio de 1 pour 1 ; sa valeur est stable et il convient aux règlements transfrontaliers. La plateforme blockchain FundsChain de la Banque mondiale compte déjà plus de 350 projets dans 96 pays. À long terme, cette initiative montre que des institutions financières multilatérales traditionnelles sont prêtes à expérimenter les paiements sur blockchain. Elle ouvre ainsi la voie à des usages réglementés des stablecoins et pourrait réduire le fossé de confiance entre la finance traditionnelle et l’univers des cryptomonnaies. À court terme, elle ne modifiera pas directement le cours du bitcoin, mais elle pourrait relever le seuil plancher de l’appétit pour le risque lié aux crypto-actifs dans leur ensemble.
III. Calendrier crypto
Événements du jour
Date à confirmer : Predict.fun lance le TGE du jeton PREDICT (reporté) — cet événement de génération de jetons a été temporairement reporté et sa date reste à déterminer. Son impact est limité au projet ou au secteur concerné ; il suffit de le suivre à titre indicatif.
Date limite de retrait pour la paire ICX sur Upbit (retirée de la cote) — la plateforme a retiré cette paire de la cote et aujourd’hui est le dernier jour pour retirer les fonds. La liquidité correspondante va progressivement se réduire ; il convient de surveiller l’évolution des écarts de prix et de la profondeur du marché.
Événements à venir
19 novembre à 03:00 : la Fed publiera le compte rendu de sa réunion de politique monétaire — il détaillera les discussions des responsables sur l’inflation et les taux, et influera directement sur l’appétit pour le risque macroéconomique ainsi que sur les flux de capitaux vers le bitcoin.
19 novembre, date à confirmer : la commission bancaire du Sénat américain tiendra une audition sur la nomination de deux commissaires de la SEC — le résultat pourrait influer sur l’orientation future de la réglementation des crypto-actifs et, à court terme, sur l’appétit pour le risque dans ce secteur.
20 novembre à 05:00 : la SEC organisera une session consacrée aux crypto-actifs lors d’un atelier national de sensibilisation à la conformité — les discussions publiques du régulateur pourraient apporter des indications plus claires sur les exigences de conformité et influer sur le sentiment du marché.
20 novembre à 19:00 : déblocage de 23,29 millions de jetons LayerZero (ZRO), d’une valeur d’environ 39,12 millions de dollars — l’offre de jetons augmentera à court terme. Si les ventes se concentrent, elles pourraient peser sur le cours du ZRO, mais l’impact devrait rester limité.
20 novembre à 20:00 : déblocage d’environ 17,6 millions de jetons Kaito (KAITO), d’une valeur d’environ 3 millions de dollars — ce déblocage de faible ampleur devrait avoir un impact limité sur l’ensemble du marché ; il permet de suivre les pressions sur l’offre.
IV. Suivi du sentiment
Les discussions au sein de la communauté sont très divisées, avec pour principal sujet la fiabilité du récent rebond du bitcoin depuis ses plus bas niveaux. Les optimistes avancent que de grandes adresses ont récemment acheté de l’ether sur la blockchain et que les ETF spot sur le bitcoin ont mis fin à une série de sorties nettes, enregistrant de faibles entrées ; ils y voient des signaux de creux. Les pessimistes estiment quant à eux que les volumes n’ont pas augmenté en parallèle, que les altcoins ne montrent aucun signe de hausse de rattrapage et que les réductions de positions des institutions ainsi que les ventes des sociétés minières continuent de peser. Pour eux, ce rebond ressemble davantage à une pause technique après une forte baisse. Le sentiment n’est pas à la panique, mais plutôt à l’hésitation et à l’attentisme : les opérateurs manquent de certitudes sur les prochaines données macroéconomiques et les signaux politiques. Certains commencent aussi à s’intéresser à la performance relative de l’ether par rapport au bitcoin. Ils estiment que l’ether bénéficie d’achats à bas niveau, tout en restant moins performant que le marché dans son ensemble. Globalement, le sentiment et l’évolution des prix ne sont pas totalement synchronisés : les cours reculent légèrement, mais les discussions font encore état de nombreux éléments plutôt haussiers. Cela montre que le marché absorbe les divergences entre acheteurs et vendeurs dans un contexte de faible volatilité.
Cet article est établi à partir des données de marché, des informations importantes et du suivi du sentiment du jour. Il est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.