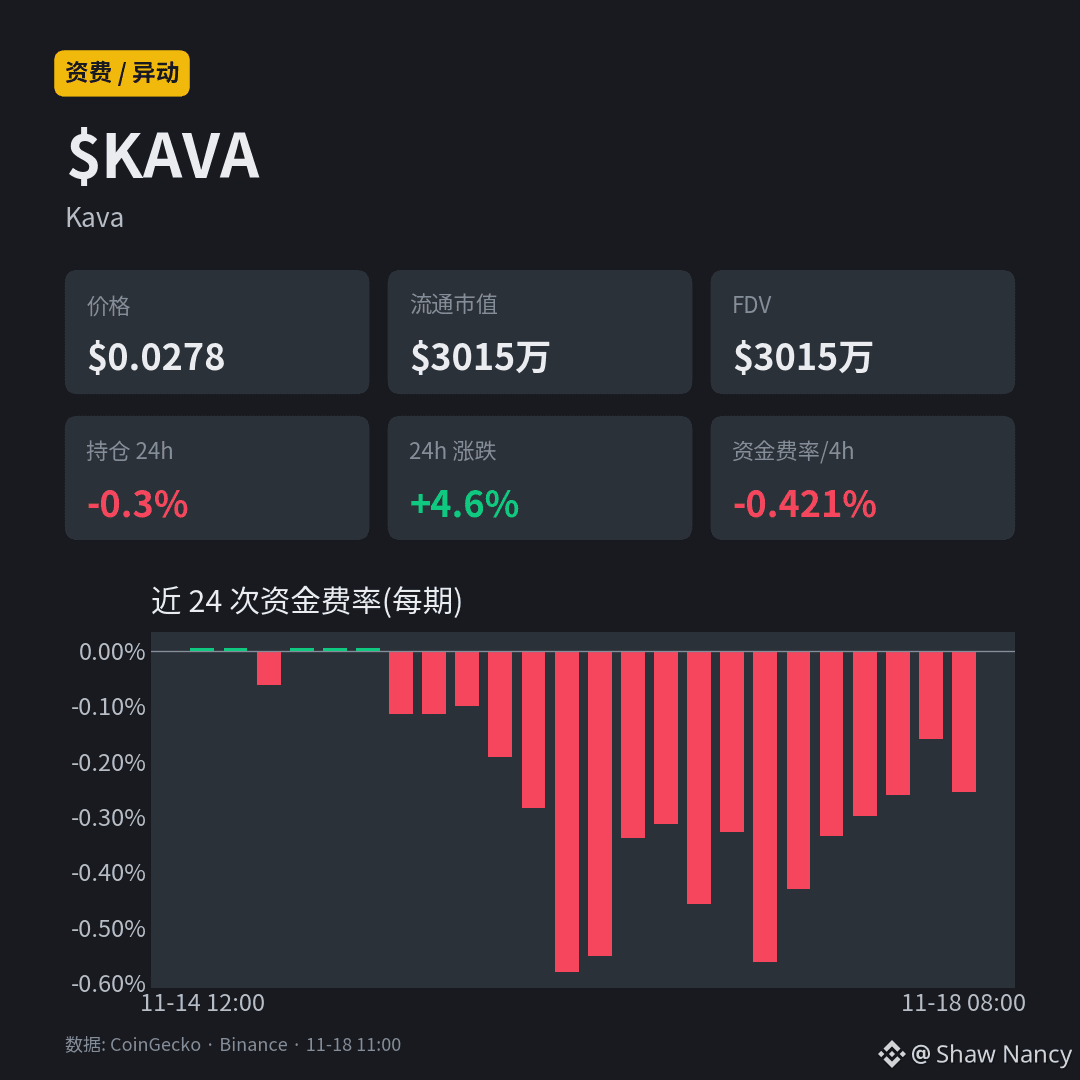
$KAVA Taux de financement : -0,421 %/4 h, soit -923 % annualisé. Les huit dernières périodes sont toutes négatives : les vendeurs paient sans cesse les acheteurs.
· Positions ouvertes : 7,24 millions de dollars, presque inchangées sur 24 h (-0,3 %)
· Positions ouvertes / capitalisation : 24,0 %, le volume des contrats est 12,8 fois supérieur à celui du marché au comptant
· Ratio du nombre d’acheteurs à celui des vendeurs : 0,89 ; les vendeurs sont même un peu plus nombreux
Kava est une blockchain DeFi interopérable entre chaînes, proposant des stablecoins, des prêts et des produits de rendement. C’est en quelque sorte une banque décentralisée sur la blockchain. Le projet avait été lancé sur Binance Launchpad à ses débuts.
Cette chute est liée à l’incident du 14 novembre sur Kava Lend : le pont Axelar a été suspendu, quelqu’un a transféré des KAVA vers BNB Chain pour les vendre, et plusieurs plateformes sud-coréennes ont suspendu les dépôts et retraits. L’équipe a indiqué que le problème se limitait à Kava Lend. La chute de près de 60 % en une semaine vient essentiellement de là.
Le prix a touché le plancher et rebondit, mais le taux de financement devient de plus en plus négatif. Cela indique que certains continuent d’ouvrir des positions vendeuses à ce niveau, en pariant que la confiance ne sera pas rétablie. Mais les positions ouvertes n’augmentent pas : il s’agit plus probablement d’anciennes positions qui tiennent bon que de nouveaux capitaux qui entrent sur le marché. Si le pont est rétabli ou si l’équipe publie un compte rendu complet, les vendeurs pourraient être forcés de racheter leurs positions, provoquant un fort rebond. À l’inverse, si les plateformes prennent de nouvelles mesures réglementaires, les vendeurs seront dans le sens du marché et en tireront profit.
100 % de l’offre est en circulation, et la FDV est égale à la capitalisation : aucune pression liée à des déblocages. Mais le problème vient de la confiance, pas de l’offre ; cet avantage ne sert donc à rien.
#KAVA #资金费率 #shitcoin
· Positions ouvertes : 7,24 millions de dollars, presque inchangées sur 24 h (-0,3 %)
· Positions ouvertes / capitalisation : 24,0 %, le volume des contrats est 12,8 fois supérieur à celui du marché au comptant
· Ratio du nombre d’acheteurs à celui des vendeurs : 0,89 ; les vendeurs sont même un peu plus nombreux
Kava est une blockchain DeFi interopérable entre chaînes, proposant des stablecoins, des prêts et des produits de rendement. C’est en quelque sorte une banque décentralisée sur la blockchain. Le projet avait été lancé sur Binance Launchpad à ses débuts.
Cette chute est liée à l’incident du 14 novembre sur Kava Lend : le pont Axelar a été suspendu, quelqu’un a transféré des KAVA vers BNB Chain pour les vendre, et plusieurs plateformes sud-coréennes ont suspendu les dépôts et retraits. L’équipe a indiqué que le problème se limitait à Kava Lend. La chute de près de 60 % en une semaine vient essentiellement de là.
Le prix a touché le plancher et rebondit, mais le taux de financement devient de plus en plus négatif. Cela indique que certains continuent d’ouvrir des positions vendeuses à ce niveau, en pariant que la confiance ne sera pas rétablie. Mais les positions ouvertes n’augmentent pas : il s’agit plus probablement d’anciennes positions qui tiennent bon que de nouveaux capitaux qui entrent sur le marché. Si le pont est rétabli ou si l’équipe publie un compte rendu complet, les vendeurs pourraient être forcés de racheter leurs positions, provoquant un fort rebond. À l’inverse, si les plateformes prennent de nouvelles mesures réglementaires, les vendeurs seront dans le sens du marché et en tireront profit.
100 % de l’offre est en circulation, et la FDV est égale à la capitalisation : aucune pression liée à des déblocages. Mais le problème vient de la confiance, pas de l’offre ; cet avantage ne sert donc à rien.
#KAVA #资金费率 #shitcoin