☀️ La revue matinale de l’Oncle 11.18
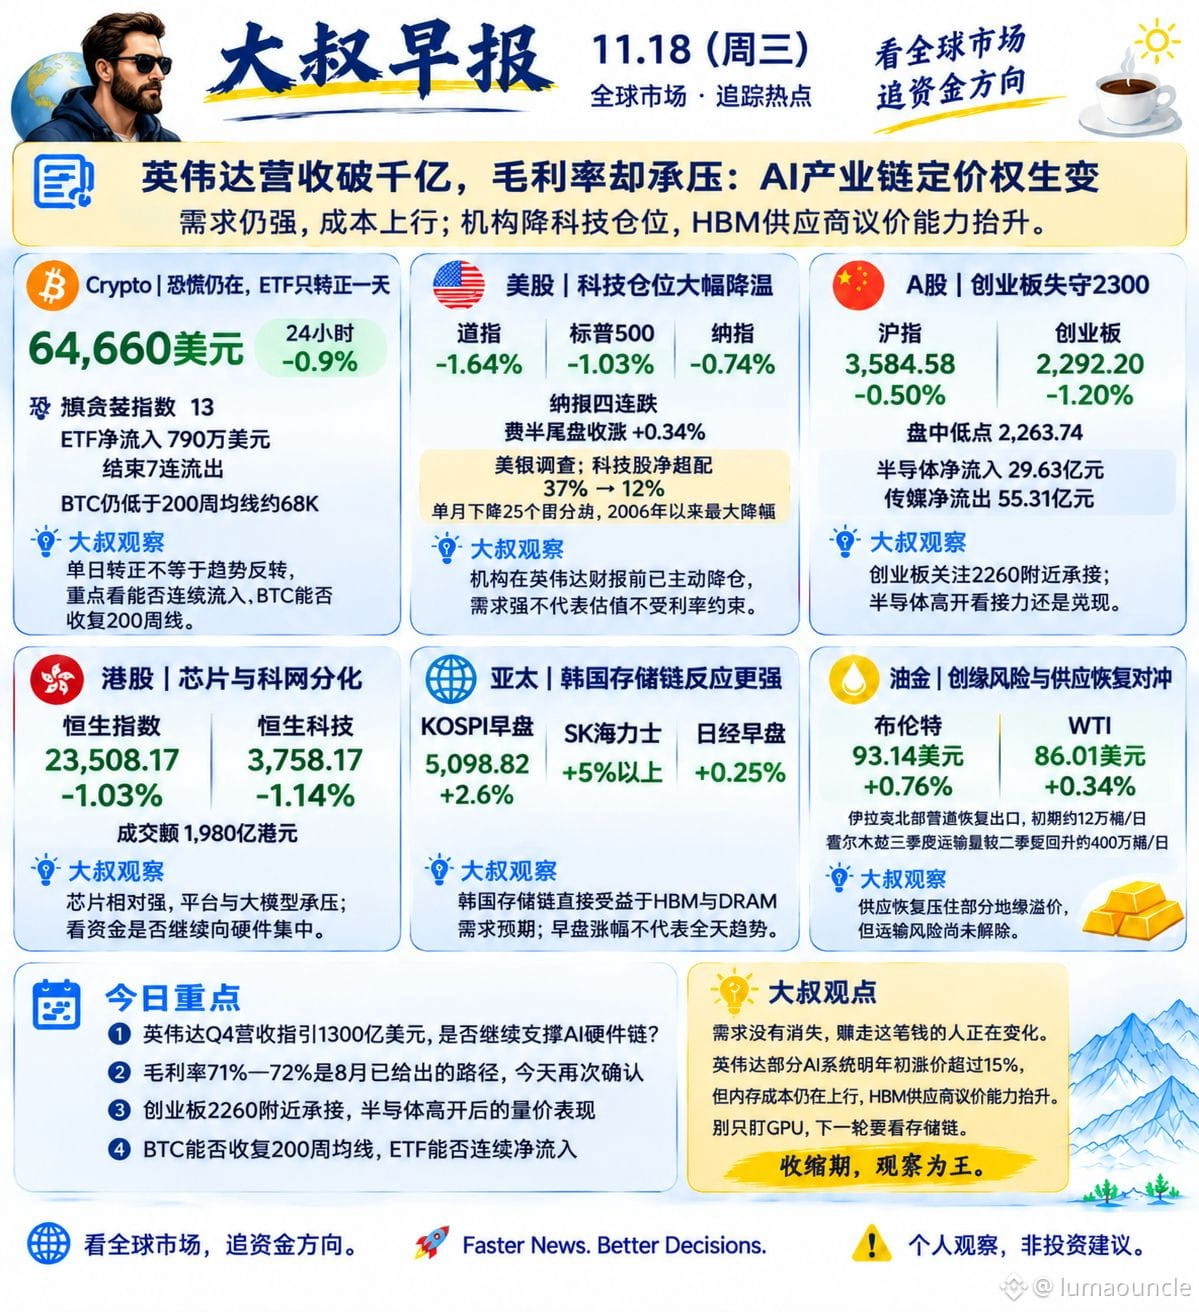
Le chiffre d’affaires de Nvidia dépasse les 100 milliards, mais le coût de la mémoire grignote les marges : le pouvoir de fixation des prix se déplace dans la chaîne de valeur de l’IA.
Crypto BTC autour de 64 660 dollars, indice de peur à 13. Les ETF ont enregistré 7,9 millions de dollars d’entrées nettes sur la journée, mettant fin à sept jours consécutifs de sorties, mais grâce surtout au soutien d’IBIT. Le BTC reste sous sa moyenne mobile à 200 semaines, à 68K.
🇺🇸 Bourses américaines Dow Jones -1,64 %, S&P 500 -1,03 %, Nasdaq -0,74 %. Selon l’enquête de BofA, la surpondération nette des valeurs technologiques est passée de 37 % à 12 %, soit la plus forte baisse mensuelle depuis 2006. Les institutionnels avaient déjà réduit leurs positions de leur propre initiative avant les résultats.
🌏 Asie-Pacifique Le KOSPI sud-coréen a gagné environ 2,6 % en début de séance, et SK Hynix a bondi de plus de 5 % ; le Nikkei n’a progressé que d’environ 0,25 % en début de séance. Le segment du stockage en bénéficie directement, tandis que les équipements et matériaux réagissent avec un certain retard.
🇨🇳 Actions A Hier, le ChiNext est passé sous les 2 300 points, avec un plus bas en séance à 2 263,74. Les solides résultats de Nvidia sont favorables à la demande de matériel pour l’IA, mais pourraient aussi atténuer à court terme la prime liée à l’urgence de la substitution par des produits nationaux. En cas d’ouverture en forte hausse, observer d’abord le soutien acheteur, sans courir après la hausse.
🛢️ Pétrole et or Le Brent a clôturé à 93,14 dollars et le WTI à 86,01 dollars. Les risques géopolitiques persistent, mais l’Irak a repris les exportations par l’oléoduc du nord et les volumes transportés dans le détroit d’Ormuz sont également remontés par rapport au deuxième trimestre. Le rétablissement de l’offre limite la hausse des prix du pétrole.
Le point de vue de l’Oncle : Nvidia a réalisé un chiffre d’affaires de 115,8 milliards, dont 107,6 milliards dans les centres de données. Les prévisions de croissance pour l’exercice 2028 ont été relevées à 75 %, et le carnet de commandes des fournisseurs de services cloud atteint 2 500 milliards. La demande est très forte, mais les prévisions de marge brute pour le quatrième trimestre sont tombées à 71 %–72 % ; cette trajectoire avait déjà été annoncée en août. Le point le plus important aujourd’hui est le bras de fer entre la hausse du coût de la mémoire et celle des prix des systèmes : le pouvoir de négociation dans la chaîne de valeur de l’IA penche de plus en plus en faveur des fournisseurs de HBM.
La demande n’a pas disparu ; ce sont ceux qui empochent cet argent qui changent.
#英伟达 #A股
Le chiffre d’affaires de Nvidia dépasse les 100 milliards, mais le coût de la mémoire grignote les marges : le pouvoir de fixation des prix se déplace dans la chaîne de valeur de l’IA.
Crypto BTC autour de 64 660 dollars, indice de peur à 13. Les ETF ont enregistré 7,9 millions de dollars d’entrées nettes sur la journée, mettant fin à sept jours consécutifs de sorties, mais grâce surtout au soutien d’IBIT. Le BTC reste sous sa moyenne mobile à 200 semaines, à 68K.
🇺🇸 Bourses américaines Dow Jones -1,64 %, S&P 500 -1,03 %, Nasdaq -0,74 %. Selon l’enquête de BofA, la surpondération nette des valeurs technologiques est passée de 37 % à 12 %, soit la plus forte baisse mensuelle depuis 2006. Les institutionnels avaient déjà réduit leurs positions de leur propre initiative avant les résultats.
🌏 Asie-Pacifique Le KOSPI sud-coréen a gagné environ 2,6 % en début de séance, et SK Hynix a bondi de plus de 5 % ; le Nikkei n’a progressé que d’environ 0,25 % en début de séance. Le segment du stockage en bénéficie directement, tandis que les équipements et matériaux réagissent avec un certain retard.
🇨🇳 Actions A Hier, le ChiNext est passé sous les 2 300 points, avec un plus bas en séance à 2 263,74. Les solides résultats de Nvidia sont favorables à la demande de matériel pour l’IA, mais pourraient aussi atténuer à court terme la prime liée à l’urgence de la substitution par des produits nationaux. En cas d’ouverture en forte hausse, observer d’abord le soutien acheteur, sans courir après la hausse.
🛢️ Pétrole et or Le Brent a clôturé à 93,14 dollars et le WTI à 86,01 dollars. Les risques géopolitiques persistent, mais l’Irak a repris les exportations par l’oléoduc du nord et les volumes transportés dans le détroit d’Ormuz sont également remontés par rapport au deuxième trimestre. Le rétablissement de l’offre limite la hausse des prix du pétrole.
Le point de vue de l’Oncle : Nvidia a réalisé un chiffre d’affaires de 115,8 milliards, dont 107,6 milliards dans les centres de données. Les prévisions de croissance pour l’exercice 2028 ont été relevées à 75 %, et le carnet de commandes des fournisseurs de services cloud atteint 2 500 milliards. La demande est très forte, mais les prévisions de marge brute pour le quatrième trimestre sont tombées à 71 %–72 % ; cette trajectoire avait déjà été annoncée en août. Le point le plus important aujourd’hui est le bras de fer entre la hausse du coût de la mémoire et celle des prix des systèmes : le pouvoir de négociation dans la chaîne de valeur de l’IA penche de plus en plus en faveur des fournisseurs de HBM.
La demande n’a pas disparu ; ce sont ceux qui empochent cet argent qui changent.
#英伟达 #A股