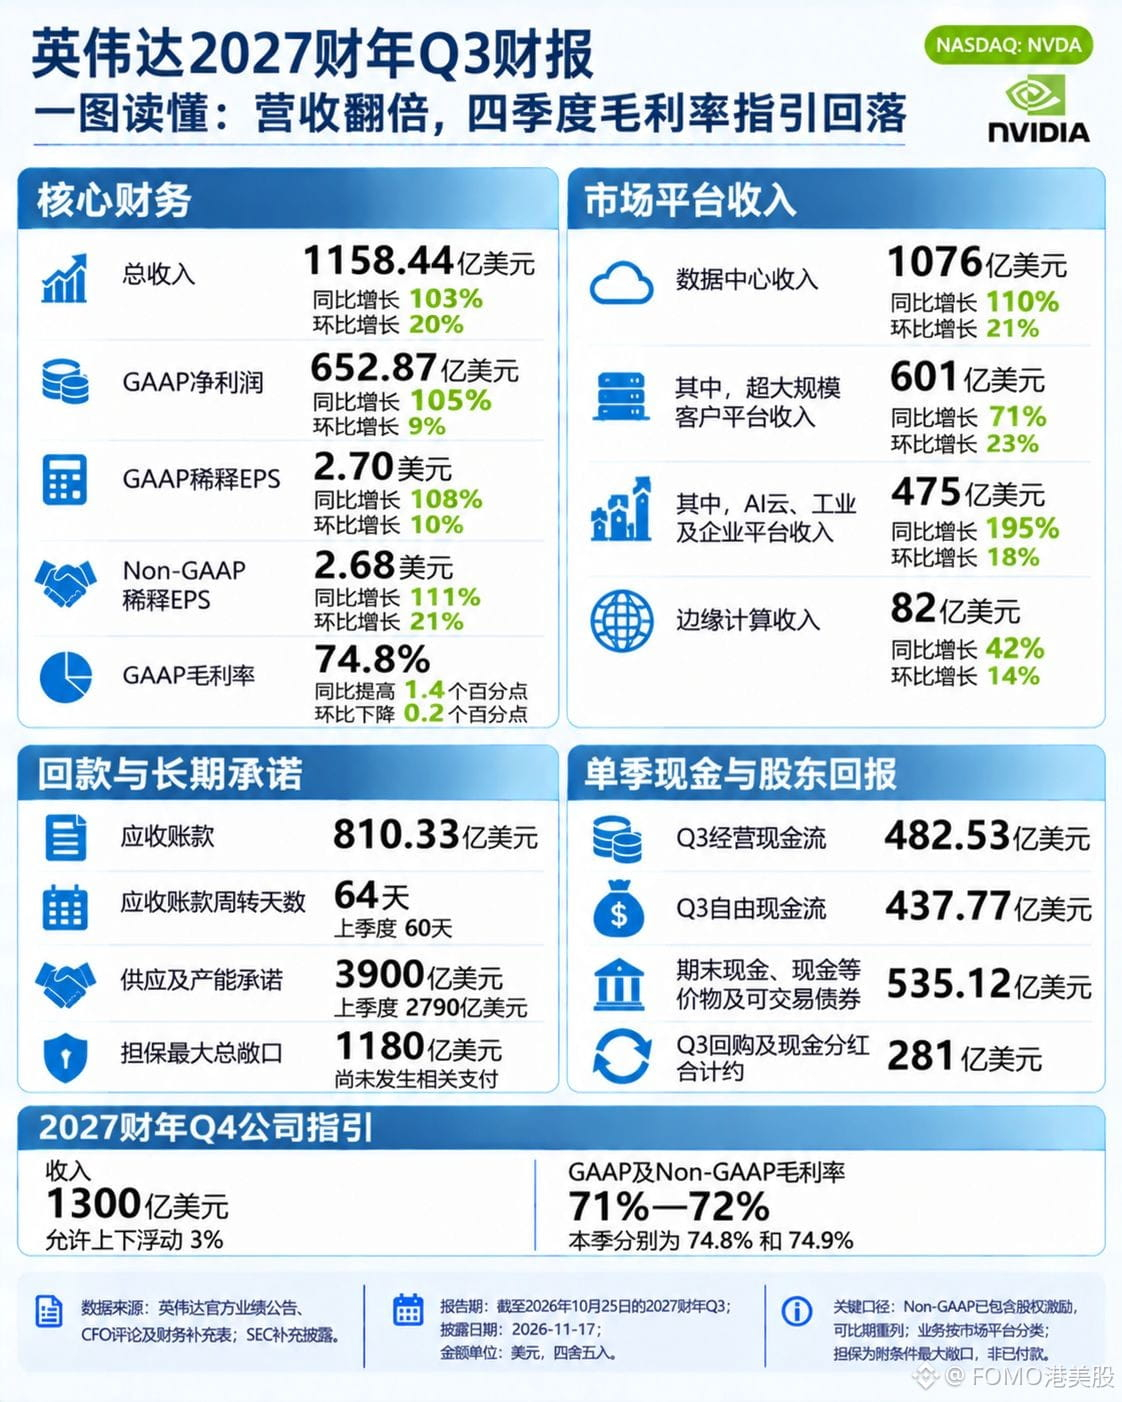
Nvidia $NVDAB FY27Q3 : chiffre d’affaires de 1158.44 milliards de dollars, en hausse de 103 %, soit 5.7 milliards de plus que la limite supérieure des prévisions d’août ; bénéfice net de 652.87 milliards, en hausse de 105 %, et marge brute de 74.8 %, supérieure aux attentes.
Le moteur de la croissance change. Les centres de données ont généré 1076 milliards, en hausse de 110 % ; les hyperscalers, 601 milliards, en hausse de 71 % ; le cloud IA, l’industrie et les entreprises, 475 milliards, en hausse de 195 %. Ce dernier segment a progressé plus de deux fois plus vite. Vera Rubin a contribué à près de 20 milliards de croissance séquentielle sur le trimestre.
La marge brute va baisser au prochain trimestre. Les prévisions pour le T4 s’élèvent à 1300 milliards, avec une semaine supplémentaire ; ramené à la semaine, cela ne représente qu’une hausse de 4.2 %. La marge brute est attendue entre 71 et 72 %, soit 3 points de moins que ce trimestre, ce qui représente 4.3 milliards de dollars sur la base de 1300 milliards. Mais cette prévision n’est pas nouvelle : en août, lors de la même présentation, Nvidia avait déjà annoncé 74 % puis 71-72 %. La marge de ce trimestre a même dépassé la limite supérieure, malgré la hausse des prix de la mémoire et la montée en puissance de Rubin.
La baisse du cours est déjà derrière nous. Le 12 novembre, l’action a touché un plus bas sur 52 semaines à 148.80, en recul de 38.9 % par rapport aux 243.37 du 6 octobre. Après la publication des résultats, elle est remontée à 161.69 en après-Bourse, soit une hausse de 4.01 %, mais reste encore 33.6 % sous son sommet.
Le pari haussier était juste : ce qui fait monter le titre, c’est « l’absence de mauvaises nouvelles supplémentaires ». La variable clé se situe dans les finances des clients : les engagements d’approvisionnement sont passés de 2790 à 3900 milliards, l’exposition aux garanties atteint 1180 milliards, et les créances s’élèvent à 810 milliards, avec un délai de recouvrement passé de 60 à 64 jours. Nvidia avance l’argent nécessaire aux infrastructures de ses clients ; au T4, il faudra voir s’ils paient à temps.
#英伟达财报超预期ai云股盘后上涨 #股票财报季 #英伟达
Le moteur de la croissance change. Les centres de données ont généré 1076 milliards, en hausse de 110 % ; les hyperscalers, 601 milliards, en hausse de 71 % ; le cloud IA, l’industrie et les entreprises, 475 milliards, en hausse de 195 %. Ce dernier segment a progressé plus de deux fois plus vite. Vera Rubin a contribué à près de 20 milliards de croissance séquentielle sur le trimestre.
La marge brute va baisser au prochain trimestre. Les prévisions pour le T4 s’élèvent à 1300 milliards, avec une semaine supplémentaire ; ramené à la semaine, cela ne représente qu’une hausse de 4.2 %. La marge brute est attendue entre 71 et 72 %, soit 3 points de moins que ce trimestre, ce qui représente 4.3 milliards de dollars sur la base de 1300 milliards. Mais cette prévision n’est pas nouvelle : en août, lors de la même présentation, Nvidia avait déjà annoncé 74 % puis 71-72 %. La marge de ce trimestre a même dépassé la limite supérieure, malgré la hausse des prix de la mémoire et la montée en puissance de Rubin.
La baisse du cours est déjà derrière nous. Le 12 novembre, l’action a touché un plus bas sur 52 semaines à 148.80, en recul de 38.9 % par rapport aux 243.37 du 6 octobre. Après la publication des résultats, elle est remontée à 161.69 en après-Bourse, soit une hausse de 4.01 %, mais reste encore 33.6 % sous son sommet.
Le pari haussier était juste : ce qui fait monter le titre, c’est « l’absence de mauvaises nouvelles supplémentaires ». La variable clé se situe dans les finances des clients : les engagements d’approvisionnement sont passés de 2790 à 3900 milliards, l’exposition aux garanties atteint 1180 milliards, et les créances s’élèvent à 810 milliards, avec un délai de recouvrement passé de 60 à 64 jours. Nvidia avance l’argent nécessaire aux infrastructures de ses clients ; au T4, il faudra voir s’ils paient à temps.
#英伟达财报超预期ai云股盘后上涨 #股票财报季 #英伟达