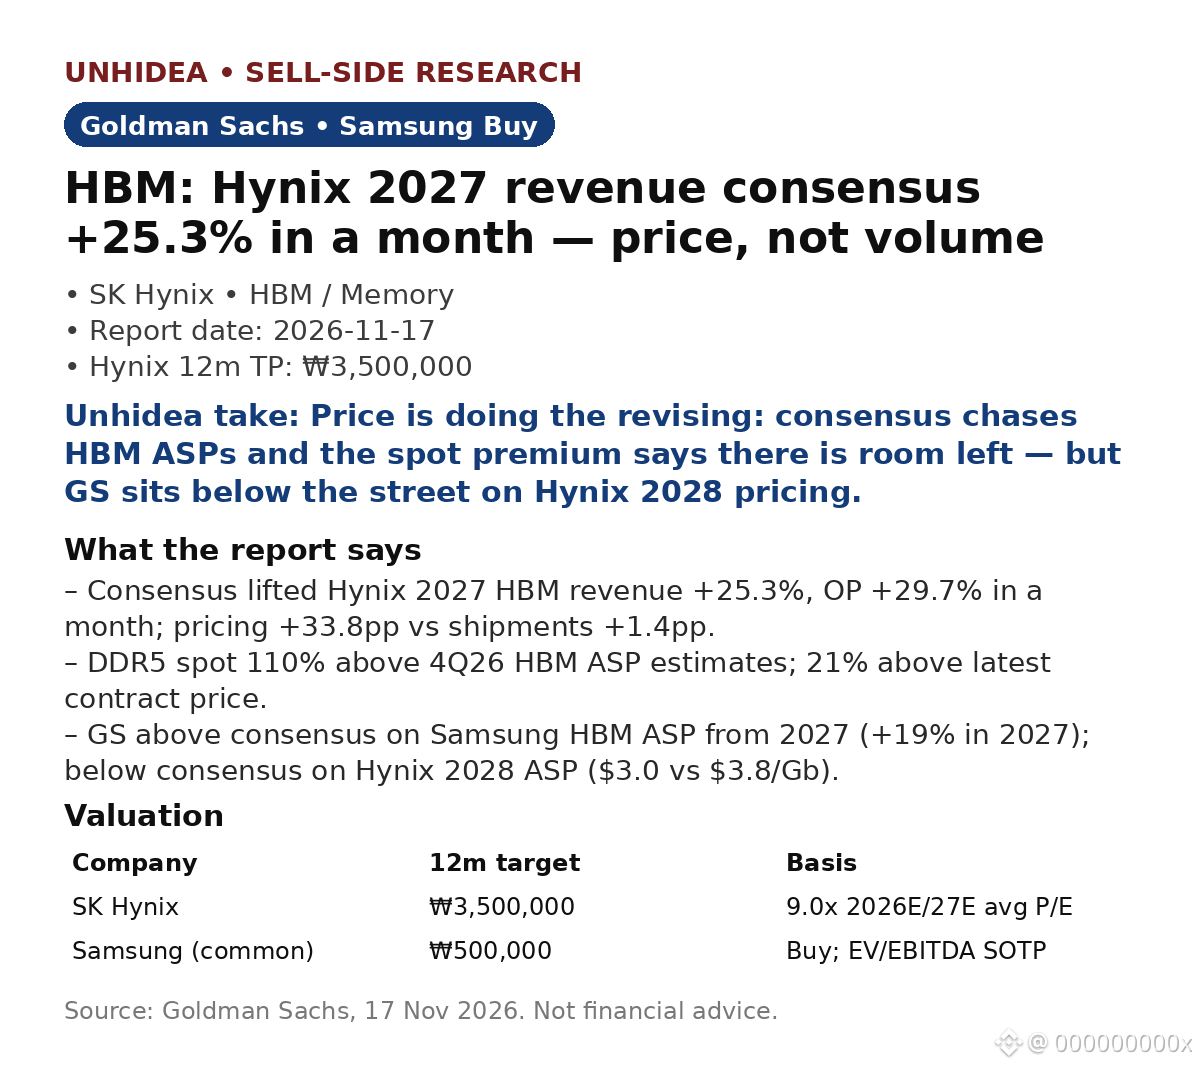
La réévaluation des prix de la HBM s’accélère : le consensus vient de relever de 25.3 % les revenus HBM de SK Hynix en 2027 en un mois — et les prix ont fait tout le travail.
Suivi HBM de GS en novembre : par rapport au mois dernier, le consensus a relevé de 25.3 % les revenus HBM de Hynix en 2027 et de 29.7 % son bénéfice d’exploitation. Les prix ont progressé de 33.8 points de pourcentage, contre 1.4 point pour les livraisons. En 2028 : revenus en hausse de 15.1 %, bénéfice d’exploitation de 12.0 %.
Les prix au comptant le confirment : le prix au comptant de la DDR5 dépasse de 110 % l’estimation de GS pour le prix de vente moyen de la HBM au T4 2026 et de 21 % le dernier prix contractuel.
GS est au-dessus du consensus concernant le prix de vente moyen de la HBM de Samsung à partir de 2027 (+19 % en 2027, +7 % en 2028), mais en dessous du consensus pour le prix de vente moyen de Hynix en 2028 ($3.0/Gb contre $3.8/Gb selon le marché). Samsung : recommandation d’achat, objectif de ₩500,000 ; Hynix : objectif à 12 mois de ₩3,500,000, sur la base d’un ratio cours/bénéfice de 9.0x.
Après le rapport : revenus de Nvidia au T3 de $115.8B, en hausse de 103 % sur un an ; prévision pour le T4 de $130B ±3 % — la demande vient de se confirmer.
L’analyse d’Unhidea : cette révision est tirée par les prix, et non par les volumes — ce sont les prix de la mémoire, pas les quantités, qui alimentent la révision ; la prime au comptant de la DDR5 est le chiffre à surveiller.
L’analyse d’Unhidea : le marché considère Hynix comme le gagnant et Samsung comme le retardataire ; si Samsung comble son retard dans la HBM, le prix de vente moyen de Hynix anticipé par le consensus pourrait encore baisser.
Risques : repli du marché de la mémoire ; demande plus faible pour les appareils ; baisse des investissements dans l’IA. Source : Goldman Sachs, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
Suivi HBM de GS en novembre : par rapport au mois dernier, le consensus a relevé de 25.3 % les revenus HBM de Hynix en 2027 et de 29.7 % son bénéfice d’exploitation. Les prix ont progressé de 33.8 points de pourcentage, contre 1.4 point pour les livraisons. En 2028 : revenus en hausse de 15.1 %, bénéfice d’exploitation de 12.0 %.
Les prix au comptant le confirment : le prix au comptant de la DDR5 dépasse de 110 % l’estimation de GS pour le prix de vente moyen de la HBM au T4 2026 et de 21 % le dernier prix contractuel.
GS est au-dessus du consensus concernant le prix de vente moyen de la HBM de Samsung à partir de 2027 (+19 % en 2027, +7 % en 2028), mais en dessous du consensus pour le prix de vente moyen de Hynix en 2028 ($3.0/Gb contre $3.8/Gb selon le marché). Samsung : recommandation d’achat, objectif de ₩500,000 ; Hynix : objectif à 12 mois de ₩3,500,000, sur la base d’un ratio cours/bénéfice de 9.0x.
Après le rapport : revenus de Nvidia au T3 de $115.8B, en hausse de 103 % sur un an ; prévision pour le T4 de $130B ±3 % — la demande vient de se confirmer.
L’analyse d’Unhidea : cette révision est tirée par les prix, et non par les volumes — ce sont les prix de la mémoire, pas les quantités, qui alimentent la révision ; la prime au comptant de la DDR5 est le chiffre à surveiller.
L’analyse d’Unhidea : le marché considère Hynix comme le gagnant et Samsung comme le retardataire ; si Samsung comble son retard dans la HBM, le prix de vente moyen de Hynix anticipé par le consensus pourrait encore baisser.
Risques : repli du marché de la mémoire ; demande plus faible pour les appareils ; baisse des investissements dans l’IA. Source : Goldman Sachs, 17 nov. 2026. Ceci ne constitue pas un conseil financier.