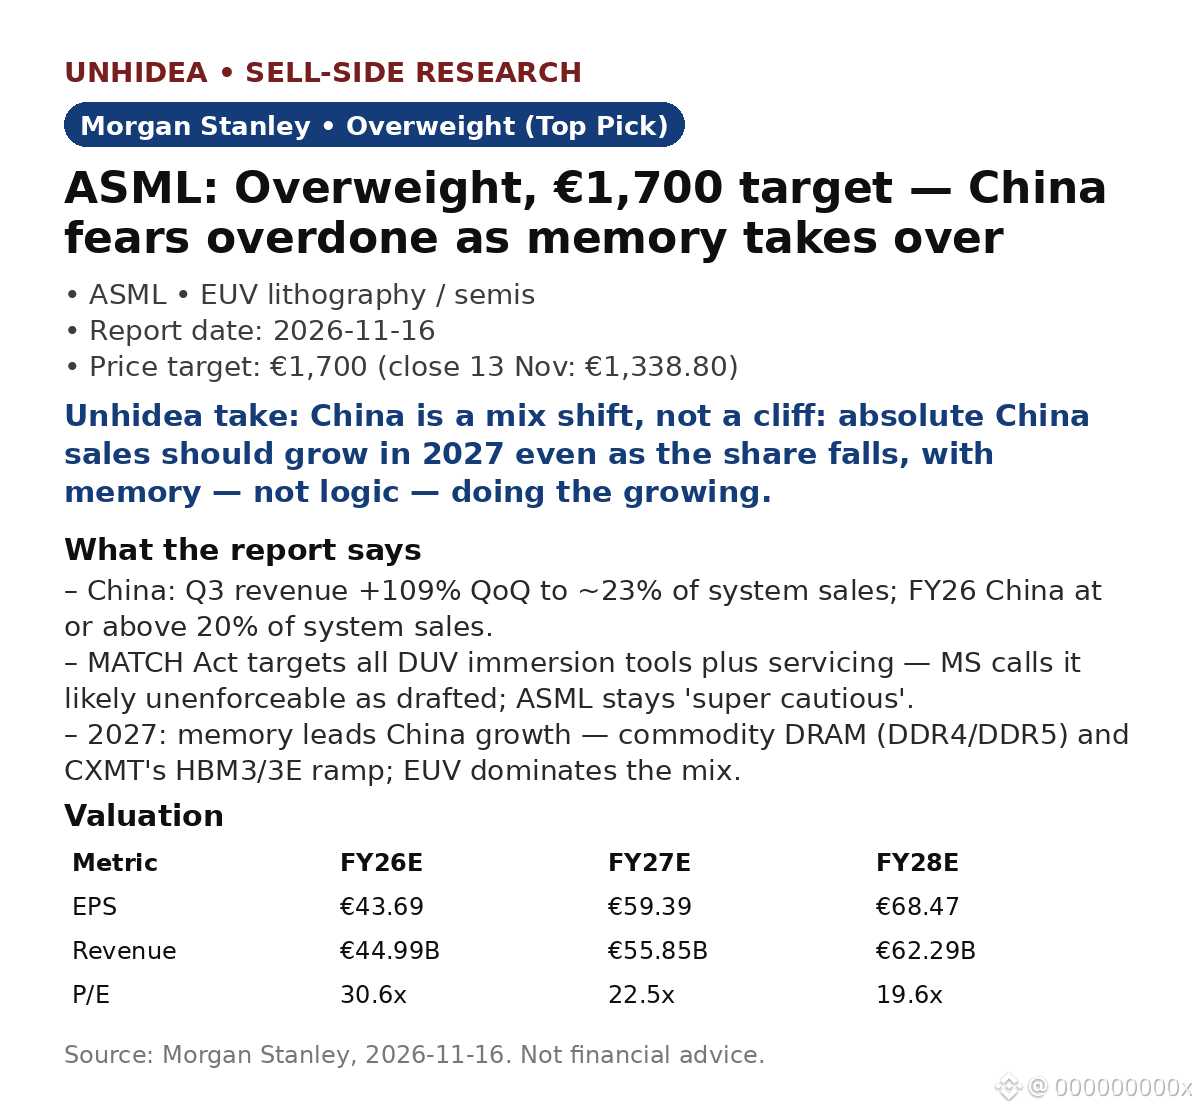
$ASML : Morgan Stanley maintient sa recommandation Surpondérer (premier choix), avec un objectif de 1 700 € — environ 27 % au-dessus du cours de clôture de 1 338,80 € le 13 nov. Les inquiétudes liées à la Chine semblent excessives ; la mémoire devrait prendre le relais en 2027.
Chine : le chiffre d’affaires du T3 a bondi d’environ 109 % par rapport au trimestre précédent, pour atteindre environ 23 % des ventes de systèmes ; pour l’exercice 2026, les ventes en Chine devraient représenter au moins 20 % des ventes de systèmes, avec une certaine anticipation des achats avant le MATCH Act.
MATCH Act : le projet de loi américain vise tous les outils de lithographie DUV par immersion, ainsi que leur entretien dans les usines chinoises concernées. MS estime que la formulation absolue serait probablement inapplicable en l’état — mais s’attend à ce qu’ASML reste « extrêmement prudente ».
2027 : la mémoire prend le relais de la logique comme moteur de croissance en Chine — DRAM standard (DDR4/DDR5) et montée en puissance de la HBM3/3E de CXMT. Les ventes absolues en Chine devraient continuer à croître même si leur part diminue, l’EUV dominant le mix.
Valorisation : 1 700 € = 25 fois le BPA estimé par MS pour l’exercice 2028, soit 68,47 €. BPA estimé pour l’exercice 2027 : 59,39 € (+36 % sur un an), pour un chiffre d’affaires de 55,85 Md€ (+24 %) ; ratio cours/bénéfice de 22,5 fois pour l’exercice 2027, contre 30,6 fois pour l’exercice 2026.
Analyse d’Unhidea : le marché évalue mal le risque — la Chine entraîne une évolution du mix, pas une chute brutale. MS s’attend à des signaux de commandes soutenus lors de sa conférence TMT à Barcelone cette semaine ; le point à surveiller est de savoir si les commandes sont appuyées par des capacités disponibles en salle blanche.
Analyse d’Unhidea : le véritable moteur de 2027 est la mémoire, pas la logique — les extensions de capacité HBM et DRAM détermineront si l’activité d’ASML en Chine progresse, et MS souligne que la hausse des prix de la mémoire constitue un potentiel de hausse.
Risques : affaiblissement de la demande des fonderies et de DRAM ; reports en Chine ; adoption de High NA retardée au-delà de 2028.
Source : Morgan Stanley, 16 nov. 2026. Ceci ne constitue pas un conseil financier.
Chine : le chiffre d’affaires du T3 a bondi d’environ 109 % par rapport au trimestre précédent, pour atteindre environ 23 % des ventes de systèmes ; pour l’exercice 2026, les ventes en Chine devraient représenter au moins 20 % des ventes de systèmes, avec une certaine anticipation des achats avant le MATCH Act.
MATCH Act : le projet de loi américain vise tous les outils de lithographie DUV par immersion, ainsi que leur entretien dans les usines chinoises concernées. MS estime que la formulation absolue serait probablement inapplicable en l’état — mais s’attend à ce qu’ASML reste « extrêmement prudente ».
2027 : la mémoire prend le relais de la logique comme moteur de croissance en Chine — DRAM standard (DDR4/DDR5) et montée en puissance de la HBM3/3E de CXMT. Les ventes absolues en Chine devraient continuer à croître même si leur part diminue, l’EUV dominant le mix.
Valorisation : 1 700 € = 25 fois le BPA estimé par MS pour l’exercice 2028, soit 68,47 €. BPA estimé pour l’exercice 2027 : 59,39 € (+36 % sur un an), pour un chiffre d’affaires de 55,85 Md€ (+24 %) ; ratio cours/bénéfice de 22,5 fois pour l’exercice 2027, contre 30,6 fois pour l’exercice 2026.
Analyse d’Unhidea : le marché évalue mal le risque — la Chine entraîne une évolution du mix, pas une chute brutale. MS s’attend à des signaux de commandes soutenus lors de sa conférence TMT à Barcelone cette semaine ; le point à surveiller est de savoir si les commandes sont appuyées par des capacités disponibles en salle blanche.
Analyse d’Unhidea : le véritable moteur de 2027 est la mémoire, pas la logique — les extensions de capacité HBM et DRAM détermineront si l’activité d’ASML en Chine progresse, et MS souligne que la hausse des prix de la mémoire constitue un potentiel de hausse.
Risques : affaiblissement de la demande des fonderies et de DRAM ; reports en Chine ; adoption de High NA retardée au-delà de 2028.
Source : Morgan Stanley, 16 nov. 2026. Ceci ne constitue pas un conseil financier.