
#NVIDIA #WallStreet #RiskManagement 📉🏛️
CIRQUE MÉDIATIQUE VS. ÉCONOMIE RÉELLE : pourquoi la chute de NVIDIA relève d’une prise de bénéfices institutionnelle et non d’un scandale personnel 📊⚡
La récente correction de NVIDIA ($NVDA) a ébranlé les fondements de Wall Street et du secteur technologique mondial. Après la révélation d’enquêtes internes portant sur les relations extraconjugales de son cofondateur et PDG, Jensen Huang — un scandale qui a conduit à sa démission le 12 novembre dernier et à la nomination de la directrice financière Colette Kress au poste de PDG par intérim —, une grande partie de l’opinion publique et des médias généralistes ont désigné la vie privée du dirigeant comme le principal déclencheur de la chute du cours de l’action.
Pourtant, lorsqu’un opérateur méthodique fait abstraction du bruit sensationnaliste et examine avec sang-froid les flux de capitaux, les rendements obligataires et les multiples de valorisation, la thèse change complètement : le scandale d’infidélité sert de prétexte commode, digne de la presse à scandale, pour expliquer au grand public ce qui est, au fond, un problème strictement économique et macroéconomique, ainsi qu’une prise de bénéfices institutionnelle.
1. L’anatomie chiffrée de l’ajustement sur l’échiquier mondial
Avant d’analyser les récits, les données brutes montrent l’ampleur de la rotation des capitaux survenue en à peine deux semaines :
Contraction rapide de la capitalisation : Début novembre, NVIDIA occupait confortablement la deuxième place mondiale avec une valorisation de 4 931 milliards de dollars et un cours de 204,24 $. Deux semaines plus tard, sa capitalisation était tombée à 3 745 milliards de dollars, avec un cours d’environ 155,12 $ par action, soit un recul cumulé de plus de 30 % par rapport à ses records d’octobre.
Nouvelle configuration au sommet de Wall Street : Cet ajustement technique a fait perdre à NVIDIA la deuxième place mondiale au profit de Microsoft ($MSFTB ) (3 799 milliards de dollars), tandis qu’Apple ($AAPL ) est restée solidement en tête avec 5 125 milliards de dollars.
2. Le mythe du scandale personnel : pourquoi les histoires de cœur ne font-elles pas bouger des milliers de milliards de dollars ?
Attribuer l’évaporation de plus de 1 100 milliards de dollars de capitalisation boursière aux seules infidélités d’un dirigeant, c’est sous-estimer complètement le fonctionnement des algorithmes de trading à haute fréquence et des fonds souverains de Wall Street.
Le biais du récit simpliste : Les marchés financiers détestent l’ambiguïté, mais les médias ont besoin d’histoires humaines faciles à digérer. Un drame de chambre, des lettres ouvertes et des controverses personnelles génèrent des clics et des gros titres immédiats, offrant à l’investisseur particulier un « coupable visible » auquel attribuer ses pertes.
La véritable fonction du titre : Pour les grands actionnaires institutionnels qui avaient accumulé des gains extraordinaires — après un rally de plus de 400 % depuis le début de 2024 et de plus de 1 100 % en trois ans —, les nouvelles sur la gouvernance et le départ de Huang n’étaient pas une raison de paniquer, mais le catalyseur de liquidité idéal pour effectuer des ventes massives et concrétiser leurs bénéfices avant la fin de l’année.
Un symptôme sectoriel, et non isolé : Si la baisse était uniquement due à la conduite personnelle du fondateur de NVIDIA, le reste du secteur aurait célébré l’événement en s’emparant de ses parts de marché. Or, les sanctions ont touché l’ensemble du secteur des semi-conducteurs, avec des replis prononcés chez des concurrents directs comme AMD ($AMD), Broadcom ($AVGO) et Intel ($INTC).
3. Les véritables moteurs économiques derrière la baisse
Au-delà du spectacle médiatique, quatre facteurs économiques et financiers concrets expliquent la sortie de capitaux de $NVDAB :
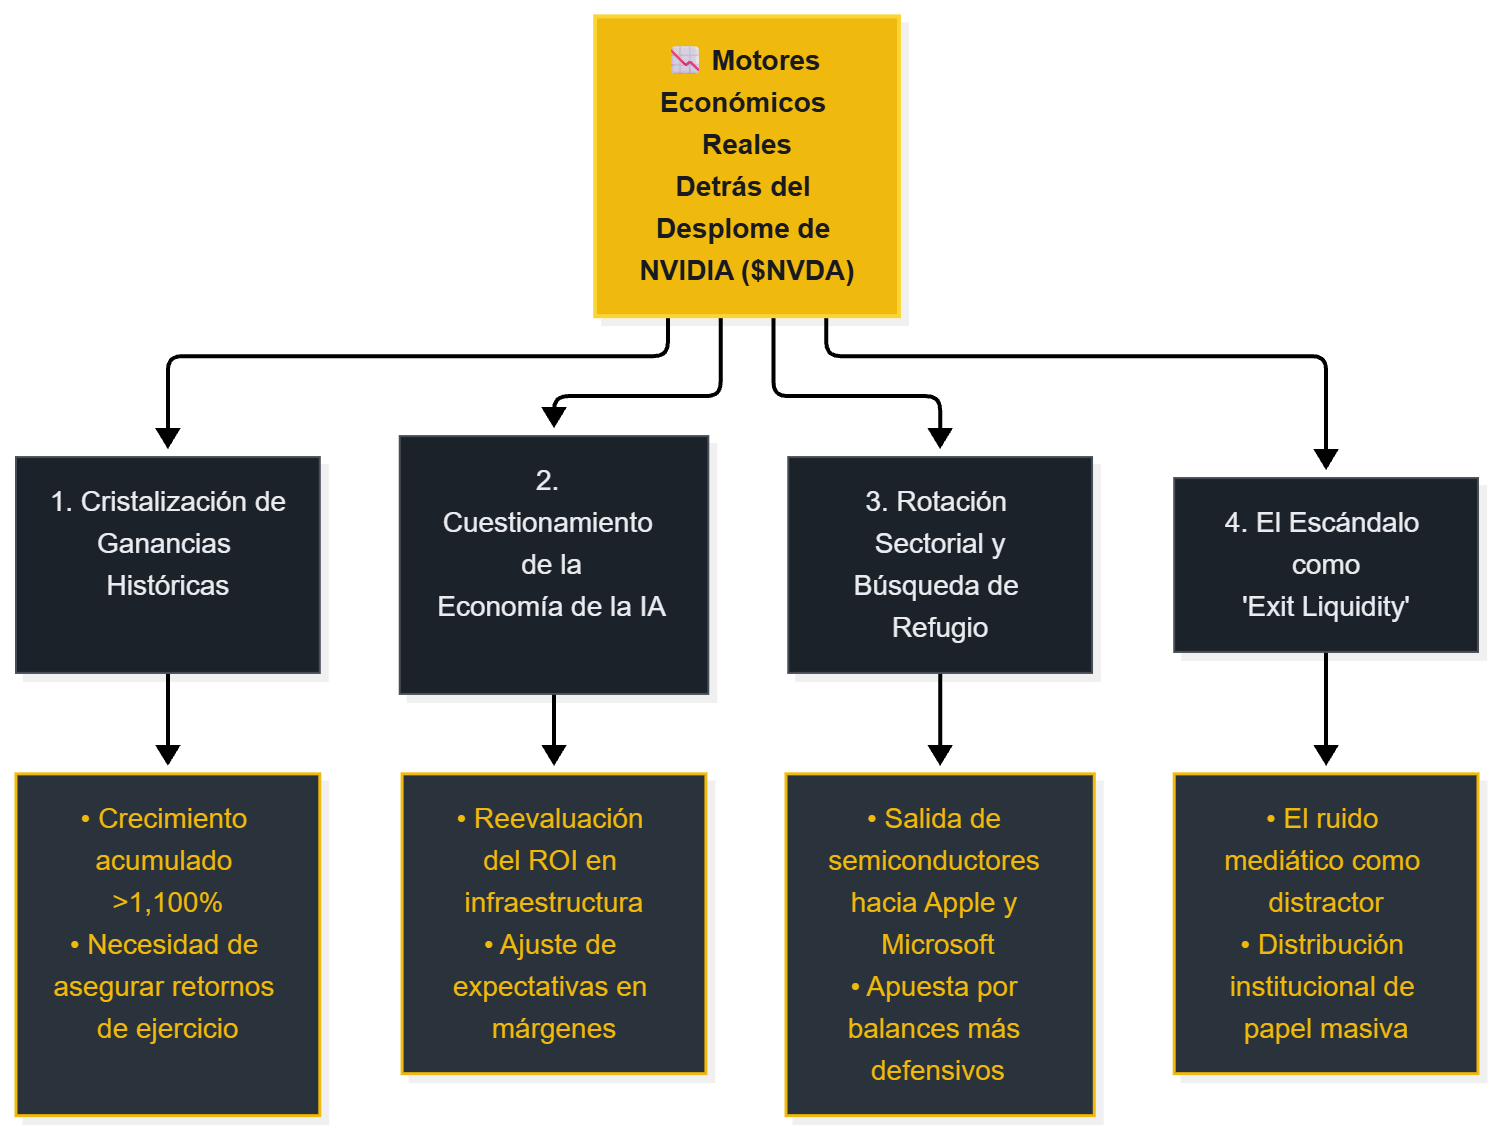
Prises de bénéfices et rotation vers des actifs défensifs : Après avoir atteint des valorisations proches de 5 000 milliards de dollars, les grands fonds ont réduit leur exposition aux actifs à bêta élevé afin de sécuriser des rendements historiques et de réorienter les liquidités vers des entreprises aux flux de trésorerie plus prévisibles.
Coût du capital et viabilité des dépenses en IA : Alors que le rendement des bons du Trésor américain à 10 ans grimpait jusqu’à 5,15 %, Wall Street a commencé à s’interroger sur le rythme d’endettement des clients des néoclouds, qui financent l’achat massif de centres de données.
Pression sur les coûts et restrictions commerciales : La hausse rapide du prix des composants de mémoire et les projections prudentes, qui tablent sur zéro revenu issu des centres de données en Chine, ont obligé les analystes institutionnels à recalibrer leurs modèles d’actualisation des flux de trésorerie.
Contraction saine des multiples : Le marché anticipait une croissance infinie. La baisse a ramené le ratio cours/bénéfice prévisionnel (Forward P/E) de NVIDIA à des niveaux proches de 10x–11x (contre une moyenne d’environ 18x pour le S&P 500), dissipant l’euphorie spéculative antérieure sans que l’entreprise cesse d’être hautement rentable.
4. La machine opérationnelle face au bruit de surface
Tandis que l’attention du public se disperse dans des débats éthiques ou des campagnes sur les réseaux sociaux réclamant le retour de son fondateur, la structure opérationnelle de NVIDIA poursuit sa feuille de route sans interruption sous la direction intérimaire de Colette Kress, qui a été l’une des principales architectes de la discipline financière de l’entreprise pendant plus d’une décennie.
Avec des prévisions de chiffre d’affaires trimestriel avoisinant les 109 milliards de dollars (soit une croissance annuelle de plus de 90 %), des marges brutes parmi les meilleures du secteur et le déploiement continu de nouvelles architectures de calcul et d’intelligence artificielle scientifique, les fondamentaux de l’entreprise évoluent dans une dimension totalement étrangère au spectacle médiatique.
5. Discipline tactique : comment doit agir un opérateur méthodique
Confondre le bruit des scandales dans le monde de l’entreprise avec une détérioration économique structurelle est l’une des erreurs les plus coûteuses sur les marchés financiers :
Ne pas vendre sous le coup de gros titres émotionnels : Vendre sur des niveaux de support clés à cause de scandales personnels, c’est céder des liquidités à bas prix aux fonds institutionnels qui cherchent à racheter à des multiples décotés.
Ne pas acheter aveuglément sous le coup de l’impulsion : Même si une valorisation de 10x–11x les bénéfices futurs paraît séduisante sur le papier, l’opérateur discipliné ne tente jamais d’attraper un couteau en pleine chute libre ; il attend que le prix absorbe l’offre, que la série de baisses hebdomadaires s’interrompe et qu’une structure technique d’accumulation accompagnée de volumes se confirme.
La règle d’or du trading et de l’investissement professionnel reste inébranlable : une analyse froide des flux économiques, la patience nécessaire pour attendre une confirmation technique et une gestion du risque au millimètre l’emportent toujours sur n’importe quel spectacle médiatique. Gardez la tête froide, protégez votre capital et suivez toujours un plan strict ! 🧠⚡