$AMD : Bernstein maintient sa recommandation « Surperformance » et son objectif de 650 $ — les revenus des serveurs devraient doubler en 2027 alors que le marché des PC se fissure
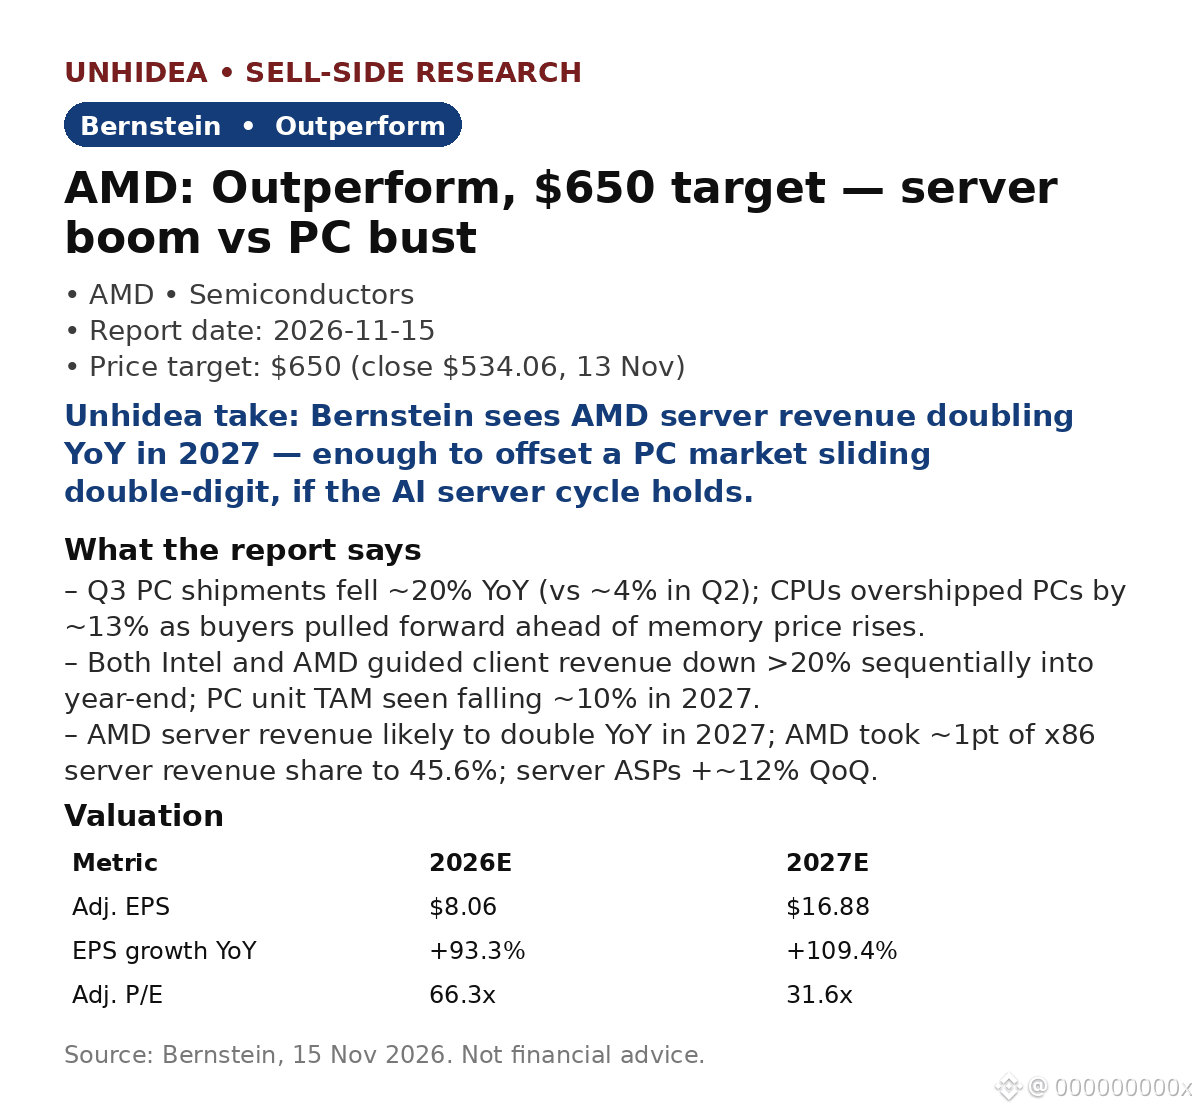
Dans sa note du 15 nov., Bernstein distingue deux facettes d’AMD : une activité PC qui se dirige vers un effondrement et une activité serveurs sur le point de doubler. Les expéditions de PC au T3 ont chuté d’environ 20 % sur un an (contre environ 4 % au T2), les expéditions de processeurs ayant dépassé celles de PC d’environ 13 % en raison d’achats anticipés avant la hausse des prix de la mémoire. Intel et AMD ont tous deux prévu une baisse séquentielle de >20 % de leurs revenus liés aux clients jusqu’à la fin de l’année.
- Compensation par les serveurs : les revenus d’AMD dans les serveurs devraient doubler sur un an en 2027 ; AMD a gagné environ 1 point de part des revenus des serveurs x86, à 45,6 %, tandis que les prix de vente moyens des serveurs ont progressé d’environ 12 % sur un trimestre (+34 % sur un an).
- Estimations : BPA ajusté estimé pour 2027 de 16,88 $ contre 8,06 $ en 2026 (+109 % sur un an) ; l’objectif de 650 $ correspond à environ 31 fois le BPA moyen des exercices 2027/2028 (20,83 $), soit environ 22 % de plus que le cours de clôture de 534,06 $ le 13 nov.
Point de vue d’Unhidea : l’effondrement du marché des PC est bien réel, mais pour AMD, il s’agit d’un transfert du mix d’activités, et non d’une question de demande — la croissance se trouve du côté des serveurs et des accélérateurs d’IA.
Point de vue d’Unhidea : la mémoire est le facteur déterminant : la hausse des prix accentue le contrecoup des achats anticipés, mais la pénurie de mémoire limite aussi l’offre des concurrents, ce qui favorise la chaîne d’approvisionnement mieux gérée d’AMD.
Risques : recul des PC, concentration de la clientèle des GPU, marges, pérennité des dépenses en IA.
Contexte : $NVDA publie ses résultats après la clôture aujourd’hui (17 nov.).
Source : Bernstein, 15 nov. 2026. Ceci ne constitue pas un conseil financier.
Dans sa note du 15 nov., Bernstein distingue deux facettes d’AMD : une activité PC qui se dirige vers un effondrement et une activité serveurs sur le point de doubler. Les expéditions de PC au T3 ont chuté d’environ 20 % sur un an (contre environ 4 % au T2), les expéditions de processeurs ayant dépassé celles de PC d’environ 13 % en raison d’achats anticipés avant la hausse des prix de la mémoire. Intel et AMD ont tous deux prévu une baisse séquentielle de >20 % de leurs revenus liés aux clients jusqu’à la fin de l’année.
- Compensation par les serveurs : les revenus d’AMD dans les serveurs devraient doubler sur un an en 2027 ; AMD a gagné environ 1 point de part des revenus des serveurs x86, à 45,6 %, tandis que les prix de vente moyens des serveurs ont progressé d’environ 12 % sur un trimestre (+34 % sur un an).
- Estimations : BPA ajusté estimé pour 2027 de 16,88 $ contre 8,06 $ en 2026 (+109 % sur un an) ; l’objectif de 650 $ correspond à environ 31 fois le BPA moyen des exercices 2027/2028 (20,83 $), soit environ 22 % de plus que le cours de clôture de 534,06 $ le 13 nov.
Point de vue d’Unhidea : l’effondrement du marché des PC est bien réel, mais pour AMD, il s’agit d’un transfert du mix d’activités, et non d’une question de demande — la croissance se trouve du côté des serveurs et des accélérateurs d’IA.
Point de vue d’Unhidea : la mémoire est le facteur déterminant : la hausse des prix accentue le contrecoup des achats anticipés, mais la pénurie de mémoire limite aussi l’offre des concurrents, ce qui favorise la chaîne d’approvisionnement mieux gérée d’AMD.
Risques : recul des PC, concentration de la clientèle des GPU, marges, pérennité des dépenses en IA.
Contexte : $NVDA publie ses résultats après la clôture aujourd’hui (17 nov.).
Source : Bernstein, 15 nov. 2026. Ceci ne constitue pas un conseil financier.