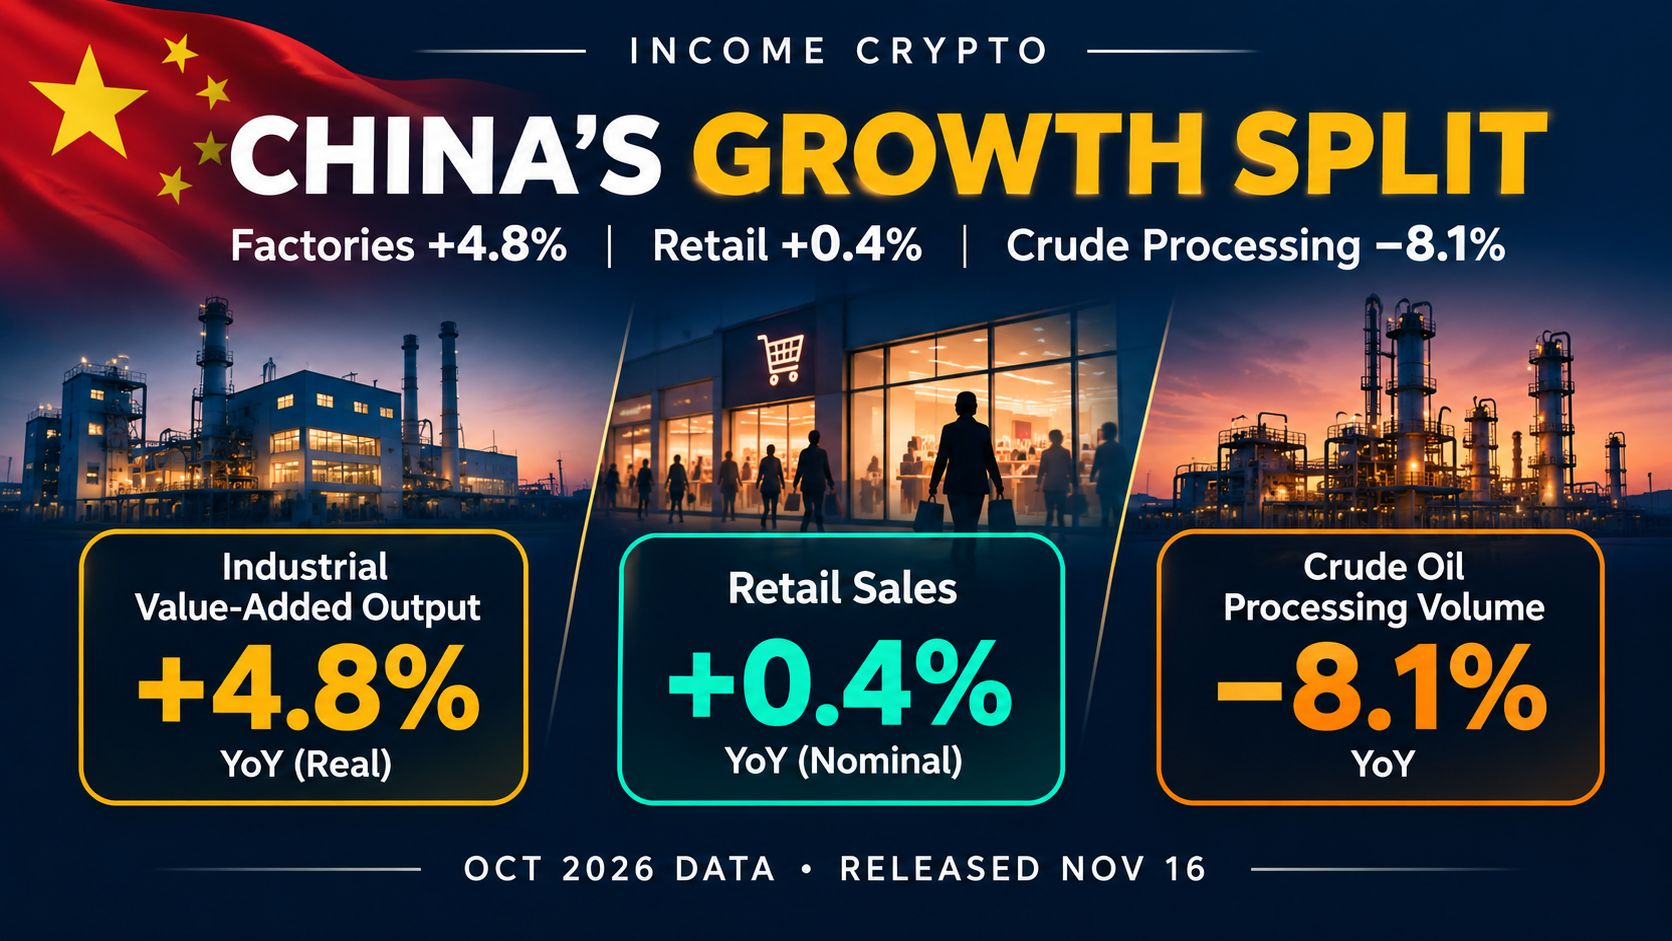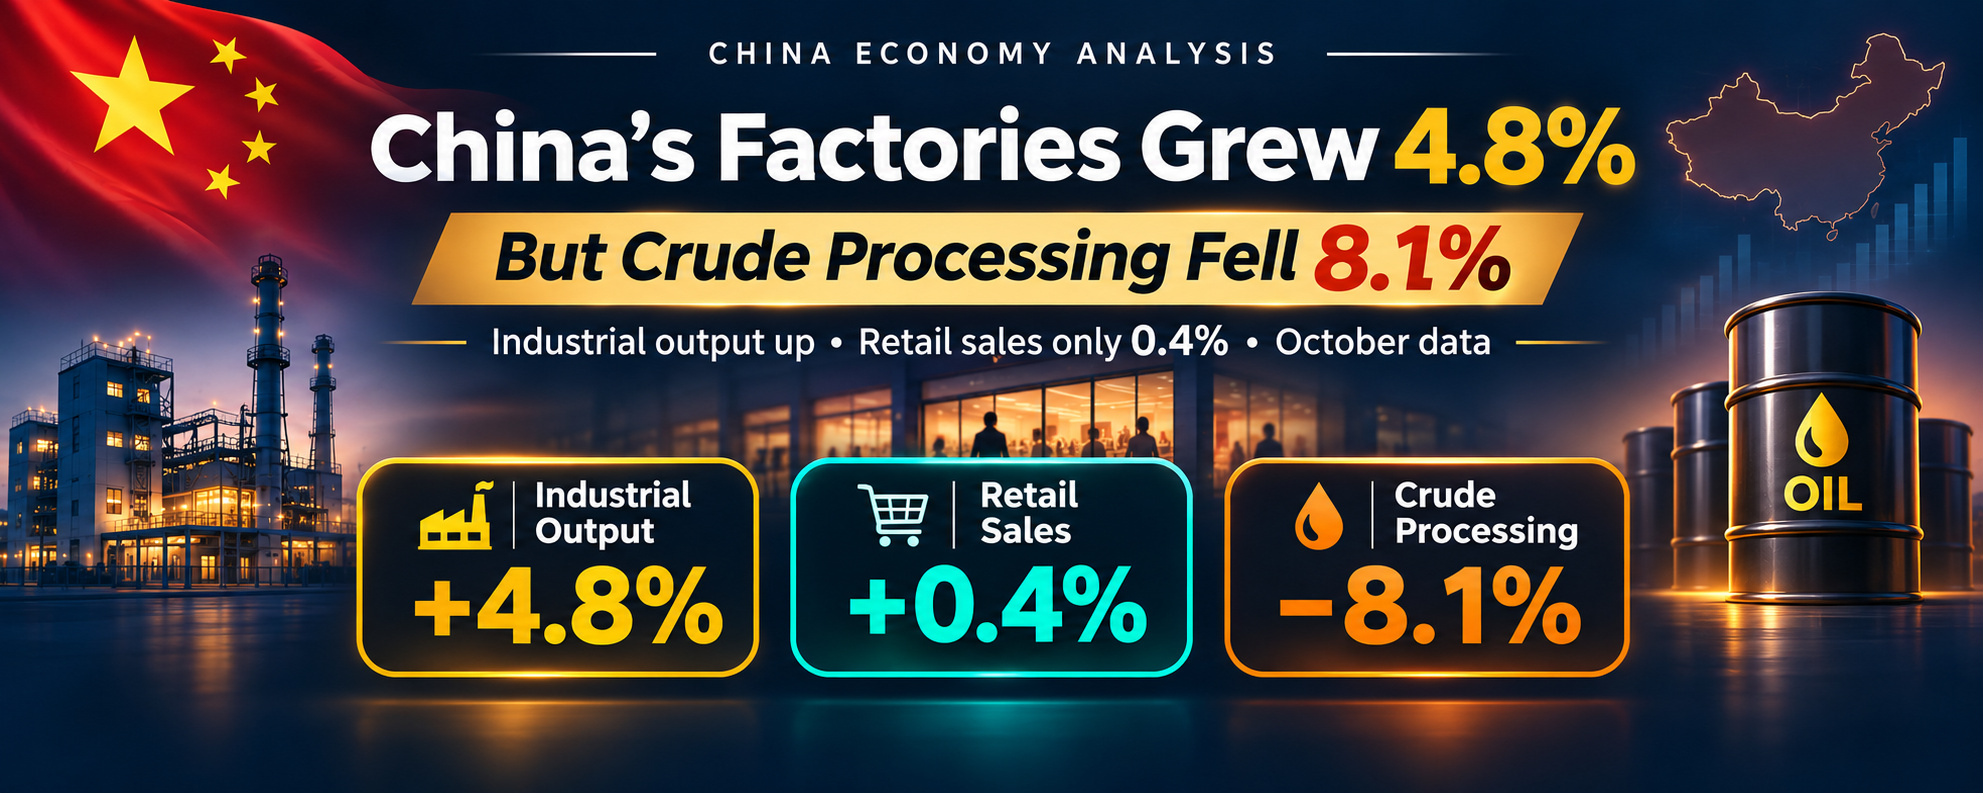
Le dernier rapport économique de la Chine pose une énigme à quiconque suit le marché du pétrole brut. La production industrielle a augmenté de 4,8 % sur un an en octobre, mais les ventes au détail n’ont progressé que de 0,4 %, et le volume de pétrole brut traité par les raffineries a chuté de 8,1 %. Ces chiffres ont été publiés le 16 novembre par le Bureau national des statistiques de Chine. Ils décrivent différentes composantes de l’économie, mais, pris ensemble, ils remettent en question l’idée simpliste selon laquelle une hausse de la production industrielle signifie automatiquement une demande accrue de pétrole.
Il vaut la peine de commencer par préciser ce que mesure réellement le chiffre de la production industrielle. La hausse de 4,8 % correspond à la valeur ajoutée réelle des entreprises industrielles dépassant une certaine taille, et non à la quantité de biens achetés par les ménages chinois. La production manufacturière a progressé de 5,4 %, et celle des équipements informatiques, de communication et autres équipements électroniques a augmenté de 19,4 %. Un pays peut accroître sa production destinée aux marchés d’exportation ou à l’investissement des entreprises alors même que les consommateurs intérieurs restent prudents. Ce n’est pas contradictoire : la production et la demande finale sont liées, mais elles ne correspondent pas à la même statistique.
Le chiffre des ventes au détail raconte une autre partie de l’histoire. La croissance de 0,4 % sur un an en octobre mesure les ventes nominales de biens de consommation. Si l’on exclut les automobiles, la hausse annoncée s’élevait à 2,5 %. Cet écart compte : la faiblesse d’une catégorie importante peut donner à l’indicateur global un aspect plus modéré que les dépenses dans l’ensemble des catégories. Il importe également de ne pas comparer directement les ventes au détail nominales à la croissance industrielle corrigée de l’inflation, comme si elles mesuraient le même type d’activité. Pris isolément, aucun de ces chiffres ne donne la consommation totale des ménages, notamment leurs dépenses en services.
La complication du marché pétrolier
Les raffineries ont traité 58,30 millions de tonnes de pétrole brut en octobre, soit une baisse de 8,1 % par rapport à l’année précédente. Ce chiffre est beaucoup plus proche de l’activité pétrolière physique que l’indicateur de la production industrielle, et mérite donc l’attention de quiconque cherche à interpréter la demande chinoise de pétrole brut. Mais là encore, la conclusion a ses limites. Une baisse du débit des raffineries peut refléter une demande plus faible de produits raffinés, des opérations de maintenance, l’évolution des marges, des stocks ou des échanges commerciaux. Sans distinguer ces facteurs, il serait prématuré d’affirmer que les seuls consommateurs chinois ont provoqué le recul — ou que la demande mondiale de pétrole brut s’effondre.
Cette distinction compte pour les prix du pétrole. La Chine est un acteur majeur des marchés mondiaux des matières premières, mais le chiffre mensuel de traitement d’un seul pays ne peut pas déterminer l’orientation des contrats à terme sur le WTI. Les importations de pétrole brut, l’activité des raffineries, les stocks de produits, la consommation intérieure de carburant et les variations de l’offre influent tous sur l’équilibre. Les prix mondiaux réagissent aussi aux producteurs hors de Chine, aux contraintes d’acheminement et aux anticipations du marché. Le chiffre de la production industrielle est un indicateur macroéconomique utile ; celui du traitement est un indicateur utile pour le marché pétrolier. Aucun ne doit se substituer à l’analyse complète de l’offre et de la demande.
Qu’est-ce qui rendrait cette analyse plus convaincante ? Si les données à venir montrent une amélioration des dépenses intérieures au détail, accompagnée d’une hausse durable de l’activité des raffineries et de la demande de carburant, l’argument en faveur d’une reprise plus générale de la demande se renforcerait. Si les usines poursuivent leur expansion tandis que les dépenses au détail et l’activité des raffineries restent faibles, l’économie pourrait continuer de croître sans que cela se traduise par une consommation intérieure de pétrole tout aussi soutenue.
La conclusion à tirer de la publication du 16 novembre n’est pas simplement que l’économie chinoise est forte ou faible. C’est la source de la croissance qui compte. Pour les négociants en pétrole brut, un titre sur la croissance industrielle n’est que le début de la question, pas la réponse.
#ChinaEconomy #CrudeOil #MacroEconomics