
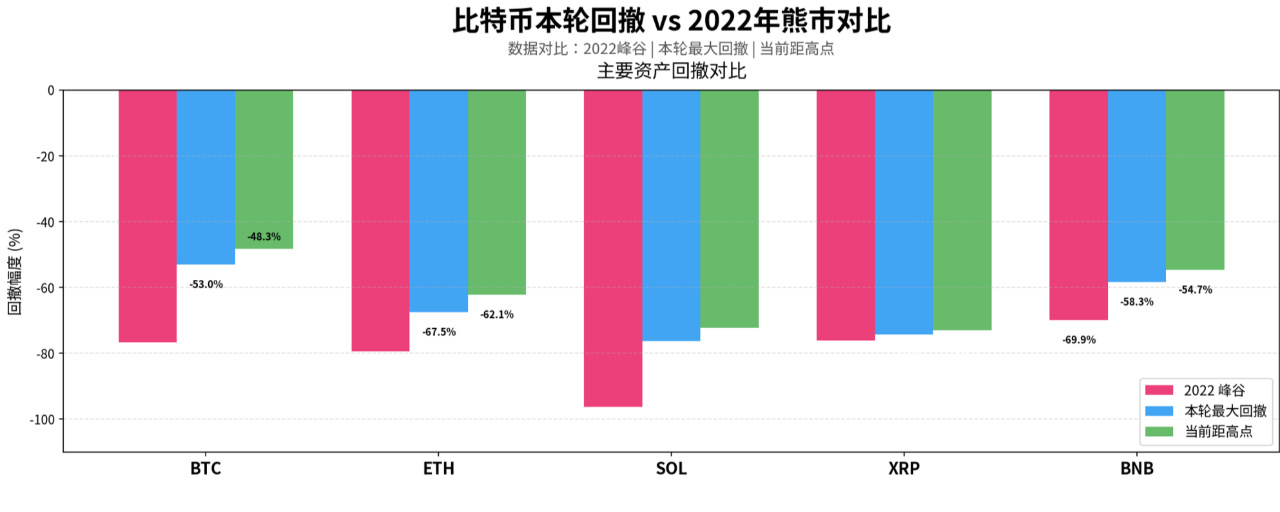

En termes d’ampleur, la baisse de ce cycle est moins prononcée qu’en 2022 : le bitcoin est passé de son plus haut historique de 124 740, atteint le 7 octobre 2025, à 64 545, soit un recul maximal de 53,0 % ; lors du cycle de 2021-2022, il avait atteint 76,6 %, soit 23 points de pourcentage de plus. L’ether suit une tendance similaire : −67,5 % pour ce cycle, contre −79,3 % en 2022.
Mais en termes de durée, ce cycle a déjà dépassé le précédent : 406 jours se sont écoulés depuis le plus haut, contre 378 jours pour atteindre le creux en 2022. De plus, cette baisse dite « moins prononcée » ne concerne que des actifs à forte capitalisation comme le bitcoin et le BNB ; la plupart des altcoins ont déjà presque atteint, voire égalé, les pertes de 2022. Le SOL a subi un recul maximal de 76,3 % au cours de ce cycle, et le XRP de 74,3 %, ce dernier reproduisant presque la baisse de 76 % enregistrée en 2022. Il serait donc plus juste de dire non pas « cette fois, la baisse est moins forte qu’en 2022 », mais plutôt « le bitcoin a été soutenu par les ETF et les achats institutionnels, tandis que les autres actifs ont continué de chuter selon le scénario habituel d’un marché baissier ».
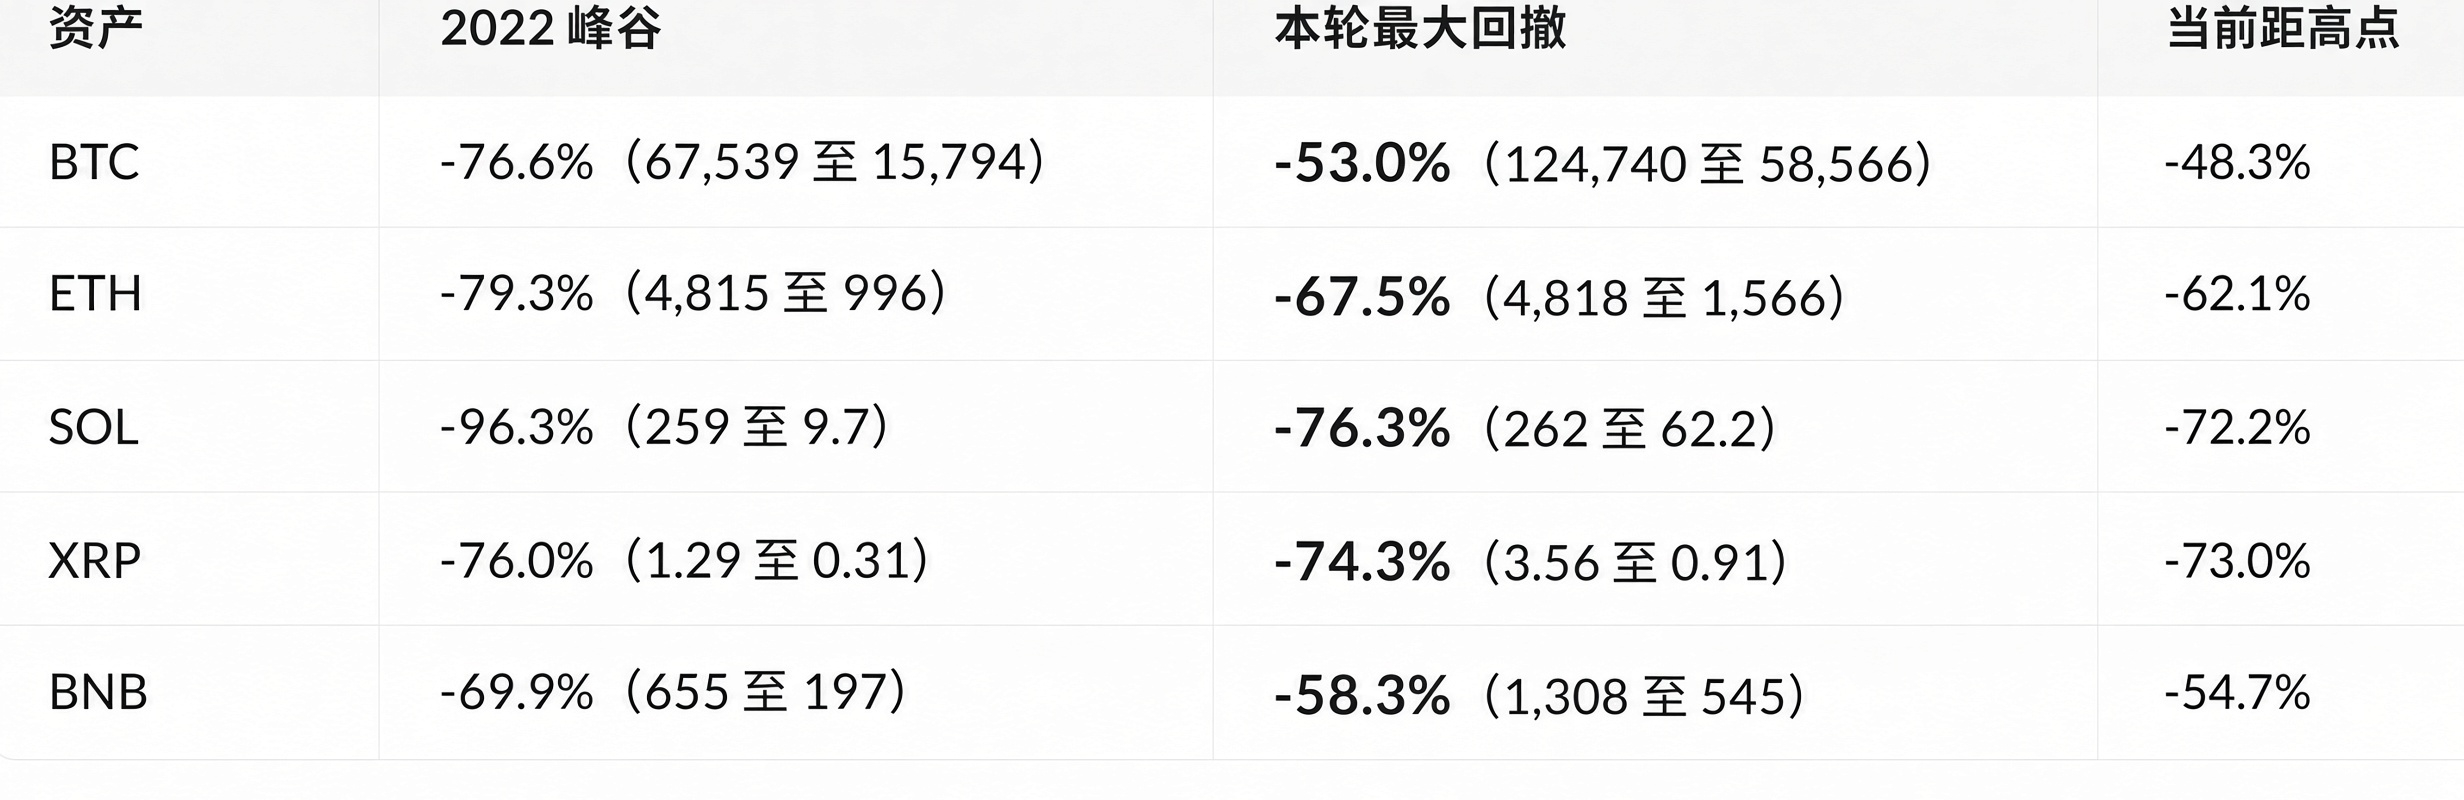
La divergence entre les deux cycles est nette. Les replis du bitcoin et du BNB se sont nettement réduits, car ils correspondent respectivement aux flux de trésorerie des ETF spot et des jetons de plateforme ; l’ETH se situe entre les deux ; le SOL et le XRP sont presque revenus à leurs niveaux de 2022. Le plus bas annuel du XRP a été atteint il y a deux jours, le 15 novembre, ce qui montre que les liquidations sont toujours en cours et non qu’elles sont déjà terminées.
Pour retrouver le niveau de 2022, le bitcoin devrait tomber autour de 29 000 ; à partir des 64 545 actuels, il faudrait encore une baisse de 55 %. Il faudrait un événement systémique pour atteindre ce niveau, et non une simple prolongation de la tendance actuelle.
Durée : ce cycle est plus long et sa structure plus déformée
La particularité de ce cycle n’est pas la rapidité de la baisse, mais sa durée et sa structure déformée.
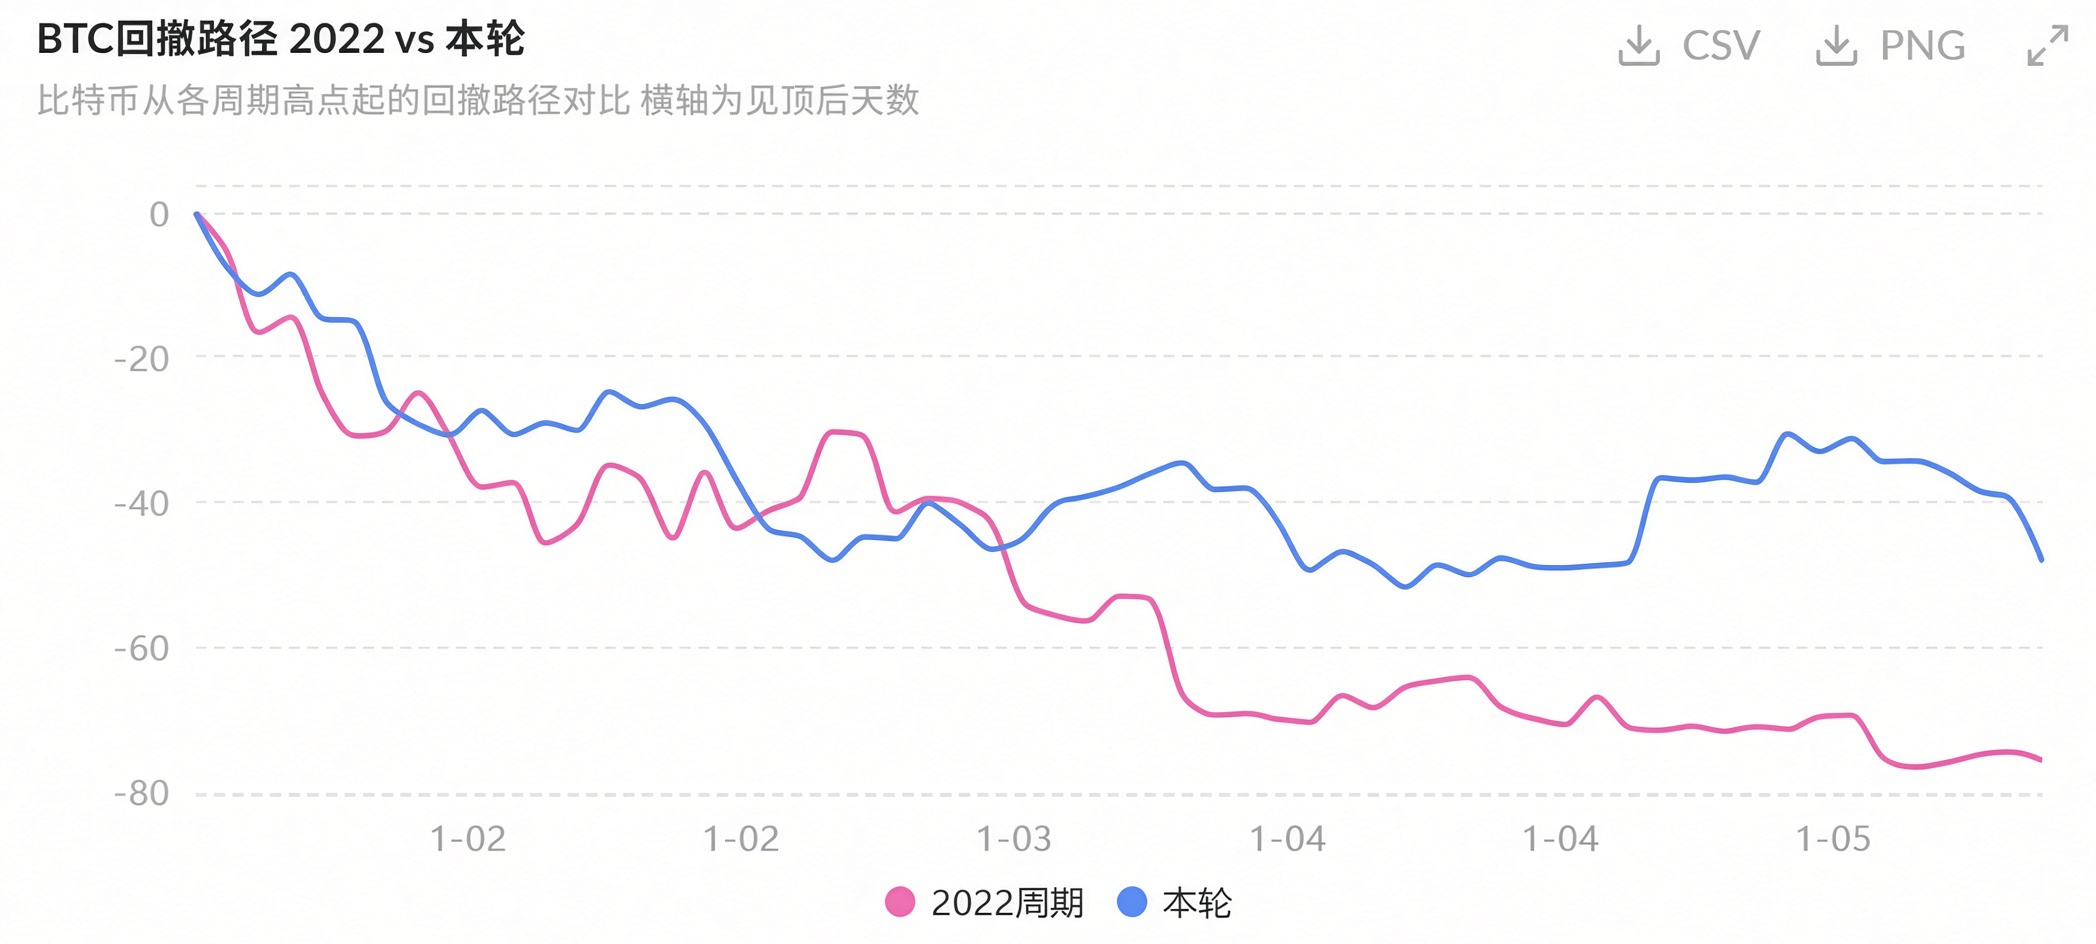
En 2022, la baisse s’est faite « d’un seul trait » : dans les 100 premiers jours après le sommet, le bitcoin avait chuté d’environ 45 %, puis il a évolué à l’horizontale jusqu’aux effondrements successifs de Luna, Three Arrows et FTX. La baisse de 76,6 % a été enregistrée en 378 jours. Ce cycle suit le schéma inverse : le 1er juillet 2026, le bitcoin a d’abord chuté à 58 566, soit une baisse de 53 % ; le 22 septembre, il a rebondi à 86 597, en hausse de 48 % ; puis il a de nouveau baissé de 25,5 %, pour atteindre les 64 545 actuels.
Il s’agit d’un plus bas sommet, suivi d’une deuxième vague de baisse : la configuration est pire qu’en 2022. En 2022, les positions ont été liquidées dans un mouvement unidirectionnel, avec un point final clair ; ce cycle, lui, enchaîne un « faux rebond » et une nouvelle vague de baisse, érodant à répétition la confiance des acheteurs. L’indice de peur, resté entre 11 et 13 pendant trois jours consécutifs, est le résultat de cette configuration.
Pourquoi la baisse n’est-elle pas aussi profonde cette fois-ci ?
Si le bitcoin a chuté de 77 % en 2022, c’est avant tout à cause de l’effondrement du crédit. Stablecoin algorithmique tombé à zéro, plateformes de prêt insolvables, plateformes d’échange détournant les actifs de leurs clients : chaque fois, le même cercle vicieux s’est enclenché : « la baisse du prix des actifs provoque la faillite d’institutions, puis de nouvelles ventes ». Les prix n’étaient que le résultat ; la cause principale était la structure de l’effet de levier.
Jusqu’à présent, aucun événement de crédit de même ampleur ne s’est produit dans ce cycle. Les rachats sont mécaniques, sans ruée paniquée ; les liquidations sur l’ensemble du marché en 24 heures s’élèvent à 90,87 millions de dollars, un montant qui aurait représenté une journée ordinaire en 2022 ; le taux de financement du bitcoin reste à +0,0042 %, soit 4,6 % annualisé. Les acheteurs n’ont pas complètement abandonné, mais ils ne sont pas non plus assez euphoriques pour qu’il faille éliminer d’un seul coup tout l’effet de levier.
La présence des ETF a modifié la pente de la baisse. D’un côté, ils génèrent une pression vendeuse continue due aux rachats (depuis le 11 novembre, les ETF spot Bitcoin ont enregistré environ 600 millions de dollars de sorties nettes en quatre jours) ; de l’autre, ils apportent un soutien passif lorsque les cours sont bas. Voilà aussi pourquoi le bitcoin s’est arrêté à -53 %, tandis que le SOL a chuté jusqu’à -76 % : les capitaux ne protègent que l’indice, pas les récits.
Dans quelles conditions le cycle rejoindrait-il celui de 2022 ?
Pour que la baisse de ce cycle atteigne celle de 2022, il faudrait des signes montrant qu’« une baisse des prix met à mal une certaine structure de bilan ». Les entreprises détenant des réserves de bitcoins sont actuellement les plus proches de remplir cette condition : leur prix de revient se situe généralement entre 70 000 et 80 000 dollars et, à 64 545, elles affichent désormais toutes des pertes latentes. Si le prix franchit un nouveau palier à la baisse et qu’elles sont contraintes de réduire leurs positions, subissent une dégradation de leur notation ou perdent l’accès au financement, ces pertes latentes se transformeraient en véritables pressions vendeuses. C’est la seule voie susceptible, dans ce cycle, de déclencher une baisse de 70 %.
D’ici là, les niveaux de 74 000 et 78 000 ne doivent pas être perdus : en perdre un ferait descendre la fourchette d’un cran. À l’inverse, repasser au-dessus de 68 000 ne ferait que marquer un arrêt de la baisse ; il faudrait dépasser 86 600 (le sommet du rebond de septembre) pour parler de réparation de la structure, et non crier au retour du marché haussier dès que le cours repasse les 90 000.
Au vu des faits actuels, le cycle de 2022 a été un marché baissier plus profond ; celui-ci ne l’a pas encore rattrapé en profondeur, mais il l’a déjà dépassé en durée. La véritable différence entre les deux ne tient pas à l’ampleur de la baisse, mais aux actifs qui l’encaissent : lors du cycle précédent, tout le monde a été réduit à néant ensemble ; cette fois-ci, les institutions soutiennent le bitcoin tandis que les altcoins sont engloutis par les liquidations. Ainsi, l’affirmation selon laquelle « cette fois, c’est moins grave » ne vaut que pour les actifs à forte capitalisation. Si vous détenez des positions comme SOL ou XRP, qui ont déjà perdu 70 %, vous avez en réalité l’impression de revivre le combat de 2022.
Prenez 58 566 comme critère définitif pour juger du marché baissier actuel, et non 64 000 : ce n’est qu’en passant sous ce niveau qu’on pourra parler d’une baisse aussi profonde qu’en 2022 ; s’il tient, ce sera le marché baissier du bitcoin le moins profond de l’histoire, tandis que les liquidations des altcoins se poursuivront.