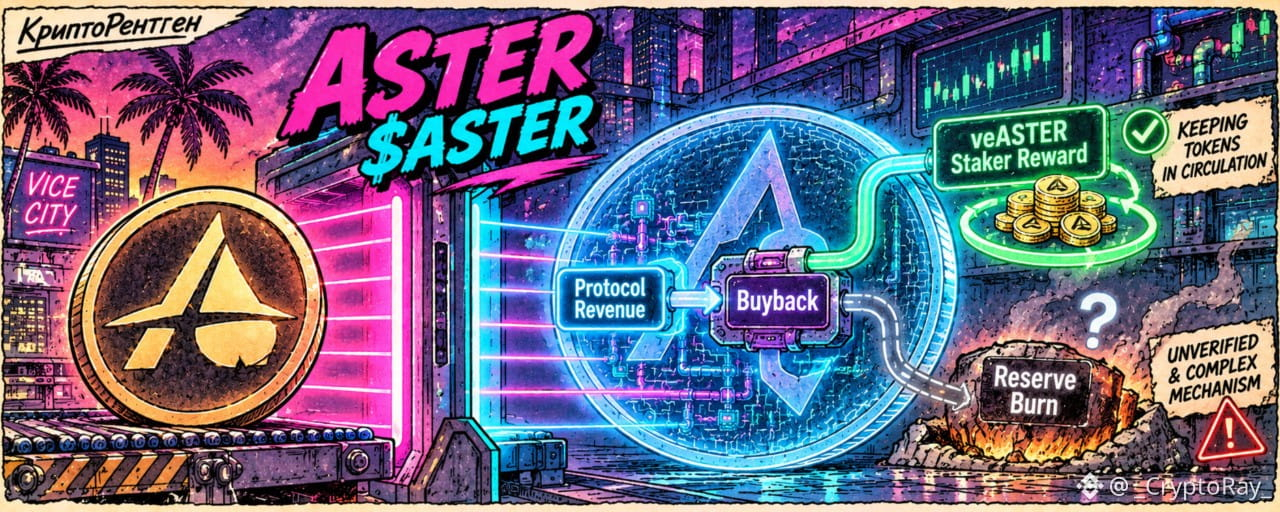
Aster est une plateforme de trading de produits dérivés et au comptant, dotée d’une infrastructure multichaîne et de sa propre Aster Chain. Sa capitalisation se situe autour de 1,4 à 1,7 milliard de dollars, avec environ 2,5 à 2,6 milliards de $ASTER en circulation et un cours autour de 0,55 à 0,62 dollar. Le principal point de tension : le token est lié aux revenus de la plateforme par le biais de rachats, mais les détails du mécanisme de destruction ne sont pas entièrement étayés par des documents.
Technologie
Aster Chain fonctionne avec un consensus PoSA. La documentation décrit les caractéristiques du réseau, mais il s’agit de paramètres annoncés par l’équipe, et non de performances mesurées de manière indépendante. La description du projet comme un DEX sans réseau propre est désormais obsolète. Une chaîne propre permet de contrôler les frais et la vitesse, mais augmente la charge opérationnelle.
Tokenomics
Offre initiale de 8 milliards d’ASTER. Répartition selon la documentation :
Airdrop : 53,5 %
Écosystème et communauté : 30 %
Trésorerie : 7 %
Équipe : 5 % (400 millions)
Liquidité et listings : 4,5 %
L’équipe dispose d’une allocation de 400 millions, avec une période de blocage d’un an, suivie de 40 mois de distribution linéaire, selon la documentation. L’affirmation précédente selon laquelle le cliff aurait été prolongé jusqu’en septembre 2027 et que 10 millions seraient distribués par mois n’a pas été confirmée. Si le calendrier a changé, le document à jour doit être vérifié séparément.
Rachat et burn
La documentation confirme le rachat d’ASTER financé par une partie des revenus du protocole, ainsi que les rachats de la Fondation et les récompenses de gouvernance. Voici ce qui n’a pas pu être confirmé :
que précisément 99 % des frais quotidiens sont consacrés aux achats ;
que tous les jetons rachetés reviennent aux stakers de veASTER ;
qu’un volume équivalent est brûlé à partir de la réserve jusqu’à atteindre une offre totale de 3 milliards.
La distinction est essentielle : le rachat crée de la demande, tandis que le burn réduit l’offre. Ce sont deux actions différentes. Les jetons achetés peuvent être distribués aux stakers puis revenir sur le marché. Pour évaluer l’effet réel, il faut connaître les volumes achetés, les adresses de distribution des récompenses et les transactions de burn effectives.
Les dessous de l’affaire
Les faits
Le rachat financé par les revenus est mentionné dans la documentation officielle.
La structure de distribution et le calendrier de l’équipe sont publiés.
L’offre initiale de 8 milliards peut diminuer avec les burns : l’offre maximale et l’offre totale actuelle ne sont donc pas la même chose.
Rumeurs et informations d’initiés
Déblocage de 65,18 millions d’ASTER le 24 novembre : non confirmé, aucune concordance avec le calendrier n’a été établie.
Le mécanisme « 99 % consacrés au rachat, aux stakers et au burn à partir de la réserve » n’est pas confirmé par la documentation.
Les informations faisant état d’une enquête sur des problèmes de liquidation ne sont pas confirmées comme relevant d’une manipulation ; aucune conclusion n’a été publiée.
Points forts
Le jeton est lié aux revenus de la plateforme de trading par le biais de rachats.
Sa propre chaîne lui donne davantage de contrôle sur l’infrastructure.
Un airdrop important (53,5 %) a largement réparti les jetons.
La part de l’équipe n’est que de 5 %, ce qui réduit la pression des initiés.
La structure d’allocation et le calendrier de vesting sont publiés.
Points faibles
Les détails des burns ne sont pas confirmés par des documents officiels.
Un rachat n’est pas un burn : les jetons achetés peuvent être distribués puis vendus.
Le calendrier de l’équipe diffère de celui annoncé précédemment.
Le déblocage du 24 novembre n’est pas confirmé ; les dates restent floues.
Les caractéristiques annoncées de la chaîne n’ont pas été vérifiées de manière indépendante.
Risque opérationnel : des problèmes de liquidation ont été signalés.
Sources
Documentation Aster (docs.asterdex.com), documents du projet.