

Goldman Sachs confirme qu’il y aura un important excédent de pétrole en 2027, même si l’Europe sera confrontée à une pénurie de carburant en raison de la maintenance de ses raffineries
Goldman Sachs recommande de parier sur une hausse du prix de l’essence en Europe en 2027
Les raffineries européennes accumulent de nombreuses opérations de maintenance reportées
L’industrie du raffinage donne la priorité à la production de diesel plutôt qu’à celle d’essence
Le pétrolier Nissos Nikoria, immatriculé à Majuro, manœuvre dans un canal.
De Commerzbank à ING, en passant par l’Agence internationale de l’énergie (AIE), et désormais Goldman Sachs : pratiquement toutes les grandes banques et organisations prévoient un excédent notable sur le marché pétrolier en 2027. Autrement dit, la production quotidienne de pétrole dépassera la consommation, ce qui permettra de reconstituer les stocks et fera baisser le prix du pétrole. Tous ces organismes le disent clairement : ils estiment que le prix du brut se situera entre 75 et 85 dollars à la fin de 2027, contre 95 dollars aujourd’hui pour le Brent, la référence mondiale. Cependant, ces prévisions s’accompagnent aussi d’un avertissement récurrent. Il y aura un excédent de pétrole, mais les perspectives pour le diesel, l’essence et d’autres carburants sont plus incertaines. La capacité mondiale de raffinage est réduite par des facteurs temporaires (des attaques contre les raffineries), mais les perspectives de croissance de cette industrie pour 2027 étaient déjà limitées avant les conflits armés : rares étaient ceux qui osaient investir dans un secteur lié à une énergie « sale » comme le pétrole brut. À cela s’ajouteront les travaux de maintenance indispensables dans de nombreuses raffineries européennes, qui tournent depuis des mois à plein régime et sans interruption pour approvisionner le Vieux Continent. Cette tendance n’est pas viable.
En ce qui concerne le pétrole, le prix du Brent, référence mondiale, chute ce lundi d’environ 2 %, à 93,7 dollars le baril. Cette baisse s’explique en partie par les anticipations du marché concernant un excédent de l’offre, qui commence déjà à se faire sentir sur les marchés au comptant (où s’échange le pétrole brut déjà extrait). Même si les prix des carburants ne reflètent pas cette correction de la même manière, le marché pétrolier connaît une baisse des prix relativement marquée, surtout si l’on tient compte du fait qu’il y a quelques semaines à peine, le Brent cotait à 118 dollars le baril.
Quoi qu’il en soit, les experts de Goldman Sachs affirment que le monde se prépare à passer d’une pénurie historique de pétrole à une importante surabondance de brut. Mais cela ne garantit pas que les prix de l’essence et du diesel retrouveront leurs niveaux d’avant le déclenchement de la guerre en Iran. De plus, l’Europe est confrontée à un problème particulier qui pourrait maintenir les prix des carburants à un niveau élevé pendant une bonne partie de 2027. Les raffineries occidentales, qui tournent à plein régime depuis des mois pour compenser la perte de production au Moyen-Orient et en Russie, ont repoussé les opérations de maintenance de leurs installations. Elles vont désormais devoir passer par « l’atelier » à un moment où le marché des carburants reste extrêmement vulnérable.
Les économistes de Goldman Sachs, sous la direction de Daan Struyven, viennent de publier leurs prévisions pour le marché pétrolier en 2027. La banque américaine estime que la production mondiale de pétrole dépassera la demande finale d’environ deux millions de barils par jour l’an prochain, même en tenant compte d’éventuelles interruptions d’approvisionnement d’un million de barils par jour. De son côté, l’AIE affirmait qu’il y aurait un excédent de 3,8 millions de barils par jour en 2027, une prévision encore plus « optimiste » du point de vue des pays producteurs. Ces prévisions doivent être prises en compte (elles correspondent presque toujours à ce qui finit par se produire), mais, dans l’environnement et le contexte géopolitique actuels, elles doivent être considérées avec prudence. De fait, pour 2026, les premières prévisions tablaient sur un excédent pétrolier historique, alors que la réalité a plutôt été inverse après le déclenchement de la guerre en Iran, un événement difficile à prévoir.
Du pétrole en excédent, mais pas assez de raffineries
Goldman mise désormais sur un nouvel excédent, mais avec d’importantes nuances sur le marché des carburants. Sur le marché du brut, la reprise de la production des pays du golfe Persique et la faiblesse structurelle de la demande chinoise seront déterminantes pour créer cet excédent. Le Brent pourrait ainsi terminer 2027 à 78 dollars le baril, contre près de 96 dollars actuellement. Le scénario baissier de Goldman Sachs envisage même une chute du brut sous les 60 dollars, tandis que le scénario haussier le situe à 104 dollars.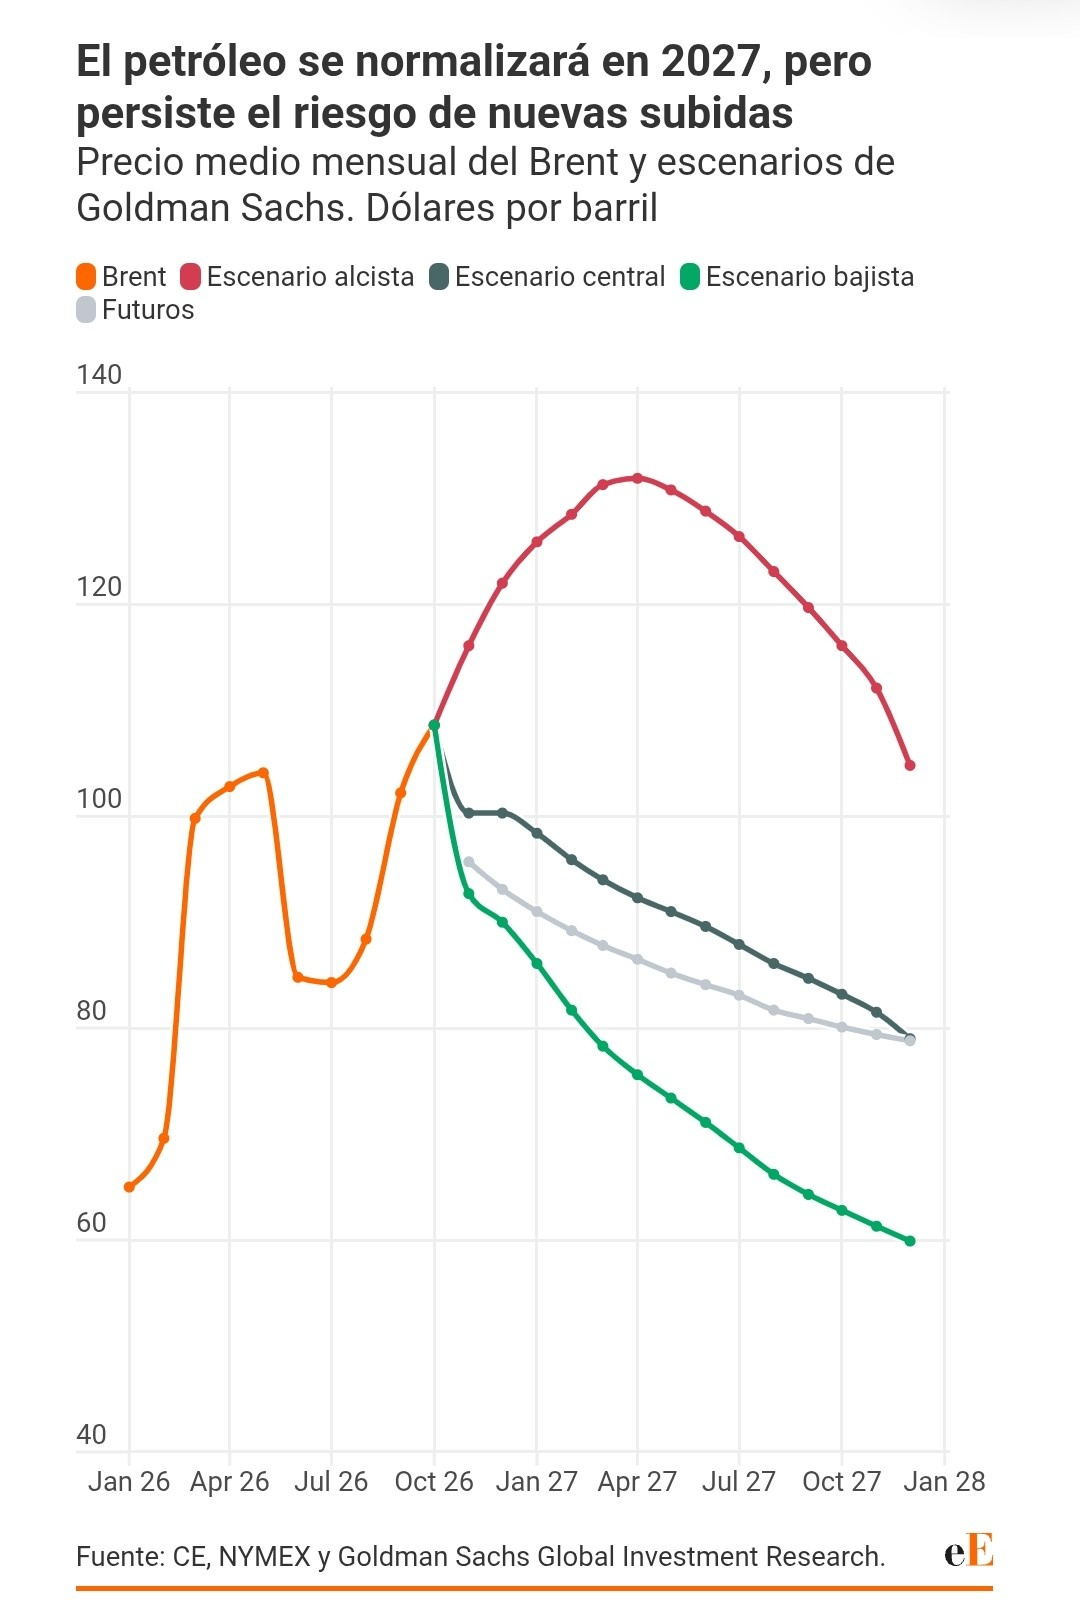
Les experts de Goldman Sachs lancent toutefois un avertissement qui pourrait être particulièrement important pour les consommateurs européens : « Même si nous nous attendons à une normalisation des prix du brut, nous prévoyons que les prix des produits raffinés baisseront progressivement, tout en restant bien au-dessus de leurs moyennes saisonnières, compte tenu de la tension structurelle accrue sur le marché du raffinage et du double choc provoqué par la baisse d’activité des raffineries du Moyen-Orient et de la Russie. » En Europe, les raffineries devront en outre faire face à une vague d’opérations de maintenance qui occupera le premier semestre 2027.
Le pétrole coule de nouveau à flots. Les exportations mondiales de pétrole brut dépassent déjà de 12 % leur moyenne de 2025, tandis que les exportations de produits raffinés restent inférieures de 6 %. Une bonne partie de ce qui se passe sur le marché des carburants est liée au golfe Persique, où les exportations de carburants demeurent inférieures de 60 % aux niveaux de l’an dernier. Les dommages subis par les raffineries du Moyen-Orient, les difficultés à transporter des produits inflammables dans des eaux où les attaques contre les navires sont devenues une menace récurrente, ainsi que la complexité accrue des transferts de carburant entre navires compliquent le rétablissement de ces flux.
« L’adaptation de l’offre au choc du Moyen-Orient est plus complexe et plus coûteuse pour les produits raffinés que pour le brut », concluent les économistes de la banque. Les pays producteurs parviennent à extraire de plus en plus de pétrole du Moyen-Orient, mais ils ont beaucoup plus de mal à faire de même avec l’essence, le diesel ou le kérosène.
Les raffineries sont débordées
Cette situation a contraint les raffineries qui n’ont pas été directement touchées par la guerre à accroître leur activité et, dans bien des cas, à reporter les opérations de maintenance prévues cette année. Ces installations profitent de marges de raffinage exceptionnellement élevées (la différence entre le prix du carburant qu’elles vendent et celui du brut qu’elles achètent) pour produire autant de carburant que possible.
Toutefois, la maintenance d’une raffinerie ne peut pas être reportée indéfiniment. « Le report de la maintenance des raffineries entraîne des coûts implicites pour les raffineurs, sous la forme de besoins de maintenance plus importants à l’avenir et d’un risque accru d’interruptions imprévues », avertissent les experts de Goldman Sachs. Selon les estimations de la banque, les opérations de maintenance programmées cet automne ont concerné une capacité de raffinage inférieure de deux millions de barils par jour à la normale. Le problème est qu’une partie de cette maintenance a été reportée à 2027, alors que le marché des carburants pourrait encore être loin d’avoir retrouvé la normale.
Le calendrier des raffineries européennes
Le mois d’avril prochain s’annonce comme l’une des périodes les plus délicates pour le marché des carburants. Goldman Sachs révèle que les opérations de maintenance des raffineries prévues dans le monde ce mois-là concernent déjà une capacité supérieure d’un million de barils par jour aux niveaux habituels pour cette période de l’année. « Le niveau élevé des opérations de maintenance pèsera probablement sur l’offre de produits raffinés au premier semestre 2027, alors que les raffineries du Moyen-Orient pourraient encore fonctionner en dessous de leur capacité », estiment les économistes de la banque.
Cette situation est particulièrement préoccupante pour l’Europe, qui a déjà perdu une partie de sa capacité de raffinage ces dernières années et dépend des importations pour couvrir une partie de ses besoins en diesel. À cela s’ajoute le manque de nouvelles capacités de raffinage dans le monde, qui n’augmenteront que de 400 000 barils par jour nets en 2027 et de 300 000 supplémentaires en 2028. Ces chiffres sont insuffisants pour compenser les pertes de production de carburants en Russie si la demande mondiale retrouve sa tendance d’avant-guerre.
L’essence pourrait fortement augmenter
En outre, les analystes de Goldman insistent (ils l’avaient déjà signalé par le passé) sur le fait que les problèmes liés au diesel pourraient finir par se répercuter sur le marché de l’essence, un carburant qui a jusqu’à présent été moins touché par les conséquences de la crise énergétique. Les marges élevées que les raffineries dégagent grâce à la production de diesel et de kérosène les incitent à modifier, dans la mesure de leurs possibilités techniques, la composition de leur production afin d’obtenir davantage de ces carburants au détriment de l’essence. Cette situation, conjuguée aux opérations de maintenance prévues au printemps, pourrait créer des tensions sur le marché européen de l’essence juste avant l’été, lorsque des millions de personnes prennent la voiture pour partir en vacances.
De fait, Goldman Sachs recommande aux investisseurs de prendre des positions haussières sur l’essence européenne pour l’été 2027, afin de se couvrir contre une éventuelle escalade géopolitique. Ces positions pourraient profiter « d’une baisse de la production d’essence à la suite de nouvelles attaques contre les raffineries, du niveau élevé de la maintenance prévue au printemps 2027 et du rééquilibrage de la production des raffineries au profit du diesel et du kérosène, au détriment de l’essence ».
Les prévisions de Goldman Sachs permettent de mesurer à quel point la crise des carburants pourrait survivre à la crise pétrolière. Même si le prix du pétrole baisse considérablement au cours des prochains mois, une part importante de cette baisse pourrait être neutralisée par le coût élevé de la transformation du brut en carburants et par les problèmes qui continuent d’affecter leur transport.
#GoldManSachs #Europe #Asia #OrienteMedio #petróleo $GS $BZ $CL